Simply Pay

- 100.00 Avis
- 4,5
- Téléchargements
- 10.00K
- 2.0.11
- Version
Captures d'écran
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Interface claire et navigation rapide
- même pour une première utilisation.
- Paiements accessibles à tout moment depuis un smartphone.
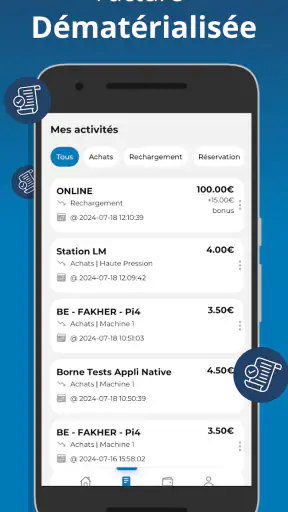
- Historique des transactions pratique pour suivre ses dépenses.
- Notifications utiles pour confirmer les opérations effectuées.
- Solution adaptée aux utilisateurs recherchant un paiement sans espèces.
Inconvénients
- La disponibilité des services peut varier selon le pays et les partenaires.
- Une connexion Internet est généralement nécessaire pour effectuer un paiement.
- Certaines fonctions peuvent dépendre de la compatibilité du terminal.
- Les frais éventuels ne sont pas toujours évidents avant la validation.
- La récupération du compte peut être contraignante en cas de changement de téléphone.
Avis sur Simply Pay Appxis
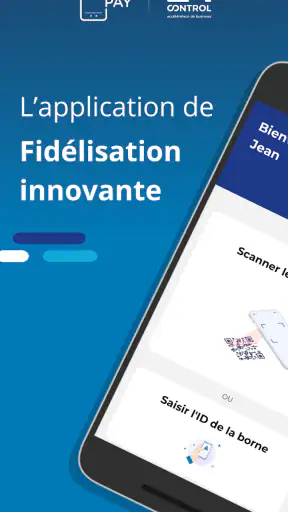
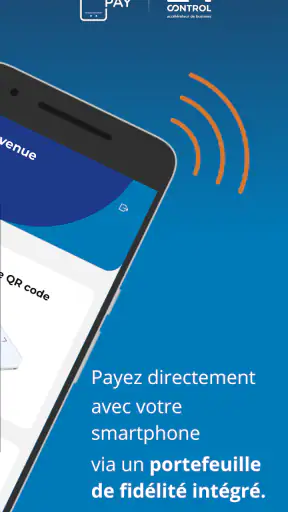
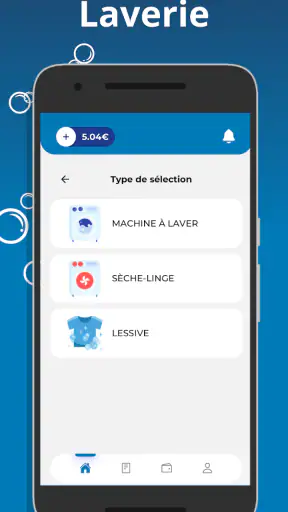
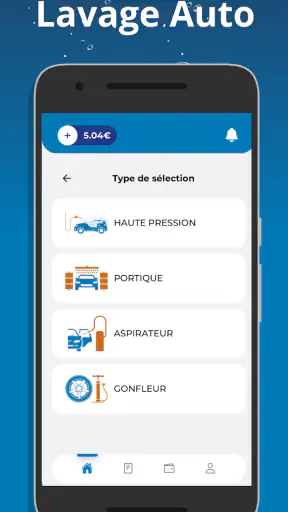
Simply Pay m’a surtout intéressé par son approche très ciblée : l’application ne cherche pas à remplacer une banque mobile complète, mais à faciliter le paiement sur un automate à l’aide d’un portefeuille privatif. Cette spécialisation est à la fois sa meilleure qualité et sa principale limite. Si votre quotidien vous amène à utiliser régulièrement des équipements automatiques compatibles avec ce mode de paiement, l’idée peut être pratique. En revanche, si vous cherchez un outil pour gérer tout votre budget, suivre vos comptes ou payer partout, ce n’est pas le bon type d’application.
Après l’avoir examinée comme une application de finance mobile, je la vois donc comme un outil d’appoint plutôt que comme un portefeuille universel. Son fonctionnement paraît volontairement direct : on utilise Simply Pay dans le contexte d’un automate, avec un portefeuille dédié, au lieu de sortir systématiquement une carte bancaire ou de manipuler de l’argent liquide. Cette simplicité peut faire gagner du temps, mais elle suppose aussi que l’environnement de paiement soit prévu pour fonctionner avec le service.
Une application pensée pour un moment précis du paiement
Le point important à comprendre avant l’installation est que Simply Pay ne se présente pas comme une solution financière généraliste. Son intérêt se situe dans une situation bien précise : payer sur un automate par l’intermédiaire d’un portefeuille privatif. Cette orientation change complètement la manière dont je l’évalue. Je ne lui demande pas les outils d’une application bancaire, mais une expérience courte, lisible et suffisamment fiable au moment où je dois régler un achat ou un service sans passer par un comptoir.
Dans ce contexte, l’application peut répondre à un besoin concret. Un automate ne laisse pas toujours le même temps de réflexion qu’une caisse traditionnelle. Il faut choisir une option, comprendre le montant, sélectionner un moyen de paiement et terminer rapidement. Une solution dédiée peut éviter de jongler entre plusieurs applications ou de chercher une pièce adaptée. Le bénéfice n’est donc pas seulement financier : il tient aussi à la réduction des manipulations dans une situation où l’on veut simplement terminer la transaction.
J’apprécie également le fait que le positionnement soit facile à résumer. Avec certaines applications de paiement, il faut comprendre tout un écosystème avant de savoir si elles sont utiles. Ici, le cas d’usage est beaucoup plus net. Si l’on rencontre le type d’automate concerné et que l’on accepte le principe du portefeuille privatif, on sait immédiatement pourquoi l’application existe.
Ce que le portefeuille change dans l’usage quotidien
Le portefeuille privatif introduit une séparation intéressante par rapport à une carte bancaire utilisée directement. Pour une personne qui souhaite réserver une somme à certains paiements, cette organisation peut rendre les dépenses plus faciles à contrôler. Je peux imaginer, par exemple, affecter un montant destiné à des achats ponctuels sur automate plutôt que de mélanger ces opérations avec toutes les dépenses de mon compte principal.
Cette séparation demande toutefois une habitude. Un portefeuille dédié n’est utile que si je pense à l’alimenter ou à vérifier son solde avant d’en avoir besoin. C’est un détail pratique, mais il peut devenir le principal point de friction : si je découvre au dernier moment que le montant disponible ne suffit pas, l’application ne m’aura pas vraiment simplifié la vie. Mon conseil est donc de traiter ce portefeuille comme une petite réserve à préparer à l’avance, et non comme une solution magique qui remplace automatiquement une carte.
Autre observation utile : ce type de fonctionnement peut être pertinent pour distinguer les dépenses liées à une activité ou à un usage particulier. Quelqu’un qui utilise souvent des automates dans le cadre d’un déplacement, d’une routine professionnelle ou d’une activité de loisir peut trouver plus pratique de garder cette enveloppe séparée. Ce n’est pas une fonction spectaculaire, mais c’est probablement l’un des usages les plus intelligents du concept.
Une expérience qui dépend beaucoup du contexte
La qualité réelle de Simply Pay ne dépend pas uniquement de l’application installée sur le téléphone. Elle dépend aussi de l’automate devant lequel je me trouve et de la compatibilité du parcours de paiement. C’est une différence importante avec une application qui fonctionne directement entre particuliers ou chez de nombreux commerçants : ici, l’environnement physique joue un rôle central.
Dans une situation idéale, le parcours devrait rester court. Je prépare le portefeuille, je me rends devant l’automate, je sélectionne le service et j’utilise l’application au moment du paiement. Pour éviter une mauvaise surprise, je recommande de ne pas attendre d’être face à l’écran pour découvrir le fonctionnement général. Une première prise en main dans un moment calme permet de savoir où vérifier le portefeuille et comment se préparer avant une transaction.
Cette méthode est particulièrement utile lorsque l’on se trouve dans un endroit fréquenté. Un automate peut être placé dans une gare, un espace commercial ou une zone où d’autres personnes attendent. Dans ce cas, chaque étape incomprise augmente la pression. L’application a davantage de valeur si elle permet de préparer l’essentiel avant le paiement, puis de ne faire que les actions nécessaires sur place.
Mon analyse des points forts et des limites
Une spécialisation qui évite la dispersion
Le principal avantage de Simply Pay est sa spécialisation. Je préfère une application qui annonce clairement son rôle à un portefeuille qui accumule des fonctions sans être particulièrement bon dans aucune. Pour payer sur automate avec un portefeuille privatif, cette orientation peut être plus cohérente qu’une application bancaire classique, surtout lorsque l’on veut isoler ce type de dépense.
La gratuité renforce aussi l’intérêt pour quelqu’un qui souhaite simplement tester le principe sans ajouter un abonnement à ses dépenses courantes. L’application est classée PEGI 3, ce qui correspond à une présentation accessible au grand public. Elle a été publiée le 9 juin 2021 et sa version actuelle est la 2.0.11. Ces éléments donnent surtout un repère pour les personnes qui vérifient la compatibilité et l’état général de l’application avant de l’adopter.
La configuration minimale annoncée commence avec Android 7.0. Cela couvre encore de nombreux appareils, mais il reste préférable de vérifier la version du téléphone avant de prévoir son utilisation sur le terrain. Une application de paiement doit être disponible au moment précis où l’on en a besoin ; un appareil trop ancien ou mal préparé peut donc transformer une bonne idée en expérience frustrante.
Le vrai gain : réduire la dépendance aux petites contraintes
Dans mon expérience d’évaluation, la valeur d’une application comme celle-ci se mesure moins au nombre d’écrans qu’à la disparition de petites contraintes. Ne pas chercher de monnaie, ne pas sortir une carte, ne pas mélanger une dépense spécifique avec le reste de ses achats : chacun de ces détails peut sembler minime, mais leur accumulation rend un usage régulier plus confortable.
Je vois aussi un intérêt pour les personnes qui veulent garder une limite mentale claire. En utilisant une réserve dédiée, il devient plus simple de savoir combien l’on souhaite consacrer à un type de paiement. Cette méthode ne remplace pas un outil de budget complet, mais elle peut compléter une organisation personnelle déjà en place. C’est un usage plus réfléchi que le simple remplacement d’une pièce ou d’une carte.
Un autre point positif est la lisibilité du choix. Une application centrée sur un scénario précis est plus facile à recommander à un proche : je peux lui expliquer qu’elle sert à payer certains automates avec un portefeuille privatif, sans lui promettre une solution pour toutes ses dépenses. Cette honnêteté évite une déception après installation.
La faiblesse principale : une utilité qui n’est pas universelle
La limite la plus importante est évidente, mais elle mérite d’être prise au sérieux : Simply Pay n’a d’intérêt que dans un périmètre d’utilisation précis. Si mes paiements se font principalement en magasin, en ligne ou par carte sans contact, l’application risque de rester inutilisée la plupart du temps. Même gratuite, une application qui ne correspond pas à mes habitudes peut ajouter de la complexité plutôt que m’en enlever.
Le portefeuille privatif peut également demander davantage d’anticipation qu’un paiement bancaire classique. Une carte reliée à un compte disponible est souvent immédiate dans l’esprit de l’utilisateur. Avec un portefeuille séparé, il faut penser à la préparation, au montant nécessaire et au moment où l’on va utiliser le service. Pour une dépense imprévue, cette étape supplémentaire peut être moins confortable qu’une solution habituelle.
Je serais aussi prudent avant d’en faire mon unique moyen de paiement pour une journée entière. Même lorsqu’une application est bien adaptée à un scénario, il est raisonnable de conserver une alternative pour les situations où l’automate ne correspond pas au parcours attendu ou lorsque le portefeuille ne contient pas la somme nécessaire. Cette précaution ne remet pas en cause l’idée ; elle rappelle simplement qu’un outil spécialisé ne doit pas être confondu avec un moyen de paiement universel.
Un exemple concret dans la vie de tous les jours
Imaginons une personne qui utilise régulièrement des automates pendant ses trajets. Elle peut préparer son portefeuille avant de partir, vérifier qu’il contient une somme suffisante, puis utiliser Simply Pay lorsqu’elle arrive devant l’équipement. Dans ce scénario, le service a une vraie logique : la préparation est faite une fois, et le paiement devient une étape courte au lieu d’une recherche de monnaie ou d’une manipulation de carte.
À l’inverse, si cette même personne ne rencontre un automate qu’une fois tous les plusieurs mois, l’installation risque de ne pas apporter grand-chose. Elle devra se souvenir du fonctionnement au moment où elle en aura besoin, sans bénéficier d’une routine. Dans ce cas, un moyen de paiement plus courant peut être préférable, même s’il est moins spécialisé.
Ce contraste résume bien mon avis : Simply Pay devient intéressante par répétition. Plus le scénario revient, plus la séparation du portefeuille et la préparation prennent du sens. Pour un usage exceptionnel, l’avantage pratique est beaucoup moins évident.
À qui je la conseillerais, et à qui je ne la conseillerais pas
Je la conseillerais d’abord aux utilisateurs qui savent déjà qu’ils ont accès à des automates compatibles avec ce mode de paiement. C’est le premier filtre à appliquer. Je la trouve également pertinente pour ceux qui aiment séparer certaines dépenses, suivre une enveloppe précise ou éviter de transporter de la monnaie pour des paiements récurrents.
Elle peut aussi convenir à une personne qui veut une solution simple, gratuite et limitée à un besoin concret, sans ouvrir un compte bancaire mobile complet. Le nombre d’installations dépasse dix mille et l’application affiche une moyenne de 4,5 sur 5 à partir d’un peu plus de trois cents évaluations. Cela indique une réception globalement favorable, même si ces chiffres ne remplacent pas la vérification de la compatibilité avec son propre usage.
Je la déconseillerais en revanche à quelqu’un qui cherche le suivi de budget, les virements, la gestion de plusieurs cartes ou le paiement chez la plupart des commerçants. Une banque mobile ou un portefeuille de paiement plus généraliste sera alors plus adapté. Je la déconseillerais aussi à une personne qui refuse toute préparation préalable : le principe du portefeuille privatif demande forcément un minimum d’organisation.
Les questions à se poser avant de l’installer
La première question est simple : vais-je réellement utiliser un automate dans lequel ce service a une place ? Sans réponse claire, l’application risque de rester théorique. La deuxième concerne mes habitudes : suis-je prêt à maintenir une réserve séparée plutôt qu’à payer directement avec mon moyen habituel ? La troisième touche à mon téléphone : la version Android utilisée doit respecter le minimum requis, et l’appareil doit être suffisamment fiable pour un paiement effectué sur le terrain.
Je me demanderais également si je veux une solution principale ou complémentaire. Pour moi, Simply Pay a davantage de sens comme outil complémentaire. Je garderais un autre moyen de paiement pour les achats ordinaires et pour les cas où le portefeuille ne convient pas. Cette combinaison permet de profiter de la spécialisation sans dépendre d’elle dans toutes les situations.
Enfin, je prendrais quelques minutes pour me familiariser avec l’application avant une utilisation urgente. Le meilleur moment pour comprendre un portefeuille n’est pas devant un automate avec une file derrière soi. Préparer son usage, connaître la somme disponible et conserver une solution de secours sont trois gestes simples qui améliorent nettement l’expérience.
Mon verdict sur Simply Pay
Simply Pay est une application de finance mobile à l’identité claire. Elle ne cherche pas à devenir une banque, et c’est précisément ce qui la rend intéressante pour un public restreint : les personnes qui paient sur automate et souhaitent passer par un portefeuille privatif. Dans ce cadre, elle peut alléger une routine, mieux séparer certaines dépenses et éviter quelques contraintes très concrètes.
Son défaut est le revers direct de cette clarté. En dehors de ce scénario, son intérêt diminue rapidement. Le portefeuille exige aussi un peu d’anticipation, et je ne la considérerais pas comme un remplacement complet d’une carte bancaire ou d’un portefeuille universel. Pour un paiement occasionnel, une alternative habituelle sera souvent plus immédiate.
Mon conseil final est donc nuancé : installez Simply Pay si vous avez un usage régulier et identifiable des automates concernés, puis préparez le portefeuille avant d’en avoir besoin. Si votre objectif est de gérer l’ensemble de vos finances ou de payer partout avec une seule application, passez plutôt votre chemin. Pour la bonne personne, la proposition est ciblée et pratique ; pour les autres, elle restera simplement trop spécialisée.
FAQ
Qu’est-ce que Simply Pay et à quoi sert cette application ?
Simply Pay est une application de paiement mobile conçue pour simplifier certaines opérations financières depuis un smartphone. Selon les services disponibles dans votre pays et les partenaires pris en charge, elle peut permettre d’effectuer des paiements, de consulter des transactions ou de gérer des moyens de paiement. Avant le téléchargement, vérifiez les fonctionnalités réellement proposées dans votre région.
Simply Pay est-elle sécurisée pour effectuer des paiements ?
La sécurité dépend des protections intégrées par l’application, de votre appareil et de vos habitudes d’utilisation. Simply Pay peut généralement s’appuyer sur une connexion sécurisée, une authentification et les mécanismes de protection du téléphone. Il est conseillé d’utiliser un mot de passe solide, de maintenir l’application à jour et de ne jamais communiquer vos codes de validation à un tiers.
Quels sont les frais associés à l’utilisation de Simply Pay ?
L’installation de Simply Pay peut être gratuite, mais certaines opérations peuvent entraîner des frais selon le type de paiement, le pays, l’établissement financier ou le service utilisé. Les conditions peuvent également varier entre une transaction nationale et internationale. Consultez attentivement la grille tarifaire et l’écran de confirmation avant de valider une opération afin d’éviter toute mauvaise surprise.
Simply Pay fonctionne-t-elle avec toutes les banques et tous les appareils ?
La compatibilité de Simply Pay dépend du pays, des banques ou services partenaires, ainsi que de la version d’Android ou d’iOS installée sur votre appareil. Certains téléphones anciens, appareils modifiés ou systèmes non mis à jour peuvent rencontrer des limitations. Avant l’installation, vérifiez la fiche officielle de l’application et la liste des services pris en charge.
Que faire en cas de paiement échoué, de téléphone perdu ou de problème avec mon compte Simply Pay ?
En cas de paiement refusé, commencez par vérifier votre connexion Internet, le solde disponible, les informations saisies et l’état du service. Si votre téléphone est perdu, sécurisez rapidement votre compte et contactez votre banque ou l’assistance Simply Pay pour bloquer l’accès si nécessaire. Conservez toujours les références de transaction et utilisez uniquement les canaux officiels du support.


