

Revolut – Kids & Teens
Revolut LtdFinance
Analysé et sécurisé · Free
- Note
- 4,8Sur 5
- Téléchargements
- 1.00M
- Android
- 9
Captures d’écran
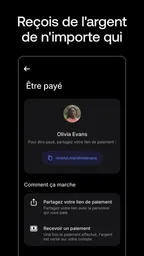
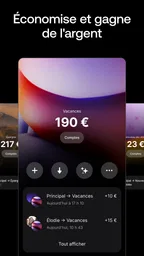
Analyse par Appxis
Quand j'ai entendu parler de Revolut <18, j'étais curieux de savoir comment une application bancaire pouvait s'adresser spécifiquement aux jeunes de moins de 18 ans. Après l'avoir testée, je dois dire que c'est une solution ingénieuse pour initier les jeunes aux finances personnelles de manière amusante et engageante.
Le bon critère : apprendre avec un cadre parental
Pour décider si cette application convient à votre famille, je commencerais par une question simple : cherchez-vous surtout un moyen d’accompagner un jeune dans ses premières dépenses, ou une banque complète pour remplacer les habitudes financières des adultes ? Revolut <18 est pensée pour le premier cas. Son intérêt tient à l’équilibre entre une certaine autonomie donnée à l’enfant et une supervision conservée par le parent, plutôt qu’à la promesse de tout faire à la place d’une banque habituelle.
Ce choix fonctionne particulièrement bien quand l’argent de poche devient concret : une somme est reçue, une dépense est faite, puis il faut comprendre ce qu’il reste. Au lieu de parler du budget de façon abstraite, le parent peut s’appuyer sur des opérations et des objectifs visibles pour lancer une conversation. Je trouve que c’est là sa vraie valeur éducative : l’application peut servir de support à des habitudes régulières, mais elle ne remplace pas les explications ni les règles familiales.
Une interface adaptée pour les jeunes
En ce qui concerne l'interface utilisateur, Revolut <18 frappe fort avec un design coloré et intuitif. Dès l'ouverture de l'application, on est accueilli par une interface qui semble avoir été conçue pour être à la fois éducative et ludique. Les icônes et les graphiques sont grands et clairs, ce qui facilite la navigation même pour les plus jeunes utilisateurs.
Pour un jeune qui commence à utiliser une carte, la lisibilité compte autant que les fonctions. Je conseillerais au parent de parcourir l’application avec son enfant la première fois, non pour contrôler chaque geste, mais pour convenir ensemble de ce qui relève d’une dépense prévue, d’une envie ponctuelle ou d’une somme à garder. Cette courte mise au point évite que l’interface soit prise pour une simple réserve d’argent sans limites et aide à installer une routine : vérifier le solde avant un achat, puis regarder ce qui a changé après.
Des objectifs utiles, à condition de les relier à la vraie vie
L'une des caractéristiques que j'ai vraiment appréciées est la possibilité de créer des "objectifs d'épargne". Les jeunes peuvent définir leurs propres objectifs financiers, et l'application les aide à suivre leur progression. Cela leur donne une idée réaliste de l'épargne et de la gestion de l'argent. De plus, la fonction de "tâches rémunérées" permet aux parents d'assigner des tâches spécifiques à leurs enfants, favorisant ainsi la responsabilisation et la valorisation de l'effort.
Pour rendre ces outils parlants, je suggère de choisir un objectif assez proche pour que l’enfant puisse voir son évolution, puis de discuter de la différence entre économiser une partie de son argent et tout dépenser immédiatement. Les tâches rémunérées peuvent aussi être un bon point de départ pour clarifier ce qui fait partie des responsabilités ordinaires à la maison et ce qui mérite une récompense convenue. Sans cet accord préalable, une fonction pratique risque de créer des attentes différentes entre parent et enfant.
À lire aussi






Un scénario courant illustre bien l’intérêt de cette approche : avant une sortie, le jeune vérifie ce qu’il peut consacrer à un goûter ou à une petite activité, puis compare ensuite sa dépense à son objectif d’épargne. Le parent n’a pas besoin de transformer chaque achat en leçon ; il peut simplement demander si la dépense correspondait à ce qui avait été prévu. Ce retour concret, sans reproche automatique, aide davantage à comprendre un budget qu’une consigne générale comme « fais attention à ton argent ».
Des leçons qui gagnent à être mises en pratique
En outre, l'application offre des cours rapides sur les bases de la finance, ce qui est un excellent moyen pour les jeunes d'apprendre des concepts financiers tout en utilisant l'application. Ces leçons sont présentées de manière simple et sont complétées par des quiz interactifs pour garder les utilisateurs engagés.
Je vois ces contenus comme un complément, pas comme un cours complet d’éducation financière. Un quiz peut vérifier qu’un mot ou une idée a été compris, mais c’est l’usage quotidien qui permet de saisir les arbitrages : acheter maintenant, patienter, ou réserver une partie de l’argent pour plus tard. Pour en tirer davantage, le parent peut relier une notion abordée dans l’application à une situation réelle, par exemple en demandant à l’enfant comment il déciderait de répartir une somme reçue.
La supervision, les alternatives et le choix au quotidien
Je trouve que le point décisif n’est pas seulement la carte, mais la façon dont parent et jeune vont s’en servir ensemble : un outil de suivi peut soutenir la confiance si chacun sait à quoi s’attendre. Avant de choisir, je réfléchirais aussi à la maturité de l’enfant et à la place que la famille veut laisser aux espèces. C’est ce cadre qui permet ensuite de comparer les solutions sans confondre autonomie et absence de règles.
Un cadre rassurant, sans confondre suivi et autonomie
Pour les parents inquiets de la sécurité, Revolut <18 offre un contrôle parental robuste. Les parents peuvent surveiller les transactions de leurs enfants en temps réel et définir des limites de dépenses. Cette supervision permet aux parents de rester en contrôle tout en permettant à leurs enfants d'apprendre à gérer leur argent en toute sécurité.
Ce suivi est surtout utile s’il est accompagné d’une règle claire sur la manière dont il sera utilisé. Je préfère l’idée d’un contrôle expliqué à l’avance — par exemple, consulter les mouvements ensemble à un moment convenu — à une surveillance qui surprend l’adolescent après chaque achat. Le premier fonctionnement peut ouvrir une discussion sur les choix et les erreurs ; le second risque de donner l’impression que l’autonomie accordée n’est qu’apparente. Les limites peuvent également servir de garde-fou, mais elles ne remplacent pas un échange sur les dépenses autorisées.
La question pratique que beaucoup de familles se posent est de savoir si le jeune peut gérer l’application sans que le parent soit impliqué. Ici, il vaut mieux considérer l’expérience comme un tandem : l’enfant apprend à effectuer ses choix, tandis que l’adulte conserve un rôle de supervision. Avant de commencer, je discuterais donc de qui consulte les mouvements, de la façon de demander de l’aide et de ce qui se passe si une dépense semble inhabituelle. Ces attentes simples évitent de découvrir les désaccords au moment où ils surviennent.
Quand une autre solution répond mieux au besoin
Le développeur de cette application financière est Revolut Ltd. L’application est gratuite, classée PEGI 3 et disponible à partir d’Android 9 ; elle avait été publiée le 20 avril 2020 et sa version actuelle est 5.86. Elle affiche une moyenne de 4,7 sur environ 26 000 évaluations, compte près de 300 avis et dépasse le million d’installations. Ces repères indiquent qu’elle est largement utilisée, mais ils ne disent pas à eux seuls si son approche familiale conviendra à votre enfant.
Face aux solutions habituelles, je la situerais entre l’argent de poche remis en espèces et une application bancaire destinée aux adultes. Les espèces rendent les billets et les pièces très tangibles, ce qui peut aider un enfant qui apprend encore à compter, mais elles offrent moins de visibilité numérique au parent. Une carte pour jeune liée à une banque traditionnelle peut mieux convenir à une famille qui veut regrouper les services bancaires chez son établissement habituel. Une simple feuille de budget ou une tirelire reste même préférable si l’objectif est seulement d’apprendre à épargner sans introduire de carte ni d’écran.
À l’inverse, si le jeune utilise déjà une carte pour ses déplacements ou ses petits achats et que le parent souhaite suivre les mouvements, le format numérique devient plus pertinent. Le choix dépend aussi de la manière dont la famille gère déjà son argent : une application séparée peut apporter un espace dédié, mais elle demande d’adopter un outil supplémentaire et de prendre le temps de l’expliquer. Je ne la choisirais pas uniquement parce qu’elle paraît plus moderne que l’argent liquide.
Un point à régler avant de s’engager concerne le passage d’un système à l’autre. Si l’enfant reçoit déjà son argent de poche en espèces, il faudra décider quelle part passe sur l’application et quelle part reste en liquide, plutôt que de mélanger les deux sans suivi. De même, pour une famille déjà installée dans une autre banque, l’intérêt dépendra de l’envie d’utiliser un dispositif distinct pour le jeune. Je recommande de commencer avec une règle facile à tenir — une somme définie et un moment régulier pour faire le point — puis d’ajuster selon les habitudes, au lieu de tout changer d’un coup.
Les limites à garder en tête avant de commencer
Une application conçue pour les jeunes ne résout pas automatiquement les difficultés liées à l’argent. Si un enfant n’est pas encore prêt à comprendre qu’un paiement réduit la somme disponible, la carte peut rendre la dépense moins visible que des espèces. Dans ce cas, je commencerais par des montants modestes et des échanges simples, ou je conserverais temporairement l’argent liquide. L’outil doit suivre la maturité du jeune, pas la devancer.
Il faut aussi accepter que la liberté et le contrôle parental tirent parfois dans des directions opposées. Des limites trop strictes risquent de rendre l’expérience frustrante, tandis qu’un suivi sans conversation peut être vécu comme une intrusion. À mon avis, le meilleur réglage est celui que parent et enfant comprennent tous les deux : quelles dépenses sont libres, quand demander l’accord d’un adulte et comment parler d’une erreur. Les réponses peuvent évoluer avec l’âge et l’expérience, plutôt que de rester figées.
La gratuité rend l’essai plus facile, mais elle ne signifie pas que l’application sera sans effort pour la famille : il faut installer une routine, expliquer les règles et rester attentif aux habitudes de dépense. Je vérifierais également les conditions applicables à votre situation directement dans l’application avant de décider comment l’utiliser, en particulier si vous comparez plusieurs façons de donner de l’argent à un mineur. Ce réflexe évite de choisir sur la seule base d’une première impression ou d’une fonction qui semble séduisante.
Mon choix pour une famille qui veut démarrer simplement
En termes de sécurité, l'application utilise des protocoles de sécurité avancés similaires à ceux utilisés par les banques traditionnelles, ce qui est rassurant pour les parents soucieux de la sécurité des données de leurs enfants.
Mon conseil serait de commencer par définir ensemble un usage très concret : gérer l’argent de poche, financer certaines sorties ou suivre un objectif d’épargne. Ensuite, expliquez au jeune ce que le parent peut consulter et fixez une manière de parler des dépenses qui ne transforme pas chaque opération en reproche. Une telle entente compte autant que l’application elle-même ; elle rend la supervision compréhensible et donne au jeune une chance réelle de prendre des décisions.
Cette solution me paraît particulièrement adaptée aux familles qui veulent introduire progressivement une carte et suivre les premiers apprentissages financiers dans un cadre partagé. Elle conviendra moins à celles qui souhaitent éviter les applications, privilégier l’argent liquide ou ne veulent pas consacrer de temps à établir des règles communes. Dans ces cas, une tirelire, une enveloppe d’argent de poche ou une solution déjà intégrée à la banque familiale peut être un choix plus simple.
En conclusion, Revolut <18 n'est pas seulement une application bancaire ; c'est un outil éducatif précieux pour les jeunes. Elle offre une introduction à la gestion financière de manière sécurisée et amusante. En tant qu'adulte, je pense que c'est une excellente initiative pour préparer les jeunes à l'avenir financier tout en leur offrant une certaine liberté sous surveillance. Bref, c'est un must pour les parents qui souhaitent que leurs enfants apprennent la valeur de l'argent dès le plus jeune âge.
Avantages
- Interface utilisateur intuitive et fluide.
- Accès gratuit à des outils financiers.
- Notifications instantanées des transactions.
- Support client réactif et disponible.
- Gestion efficace des dépenses.
Inconvénients
- Limité aux utilisateurs de moins de 18 ans.
- Pas de services de crédit disponibles.
- Certaines fonctionnalités payantes.
- Restrictions géographiques sur l'utilisation.
- Nécessite une connexion Internet stable.
FAQ sur Revolut – Kids & Teens
Qu'est-ce que Revolut <18 et à qui s'adresse-t-il ?
Revolut <18 est une application bancaire conçue pour les jeunes de moins de 18 ans. Elle leur permet de gérer leur argent de manière autonome tout en offrant un contrôle parental. Cette application est idéale pour les adolescents qui souhaitent apprendre à gérer leur budget, effectuer des paiements en ligne et en magasin, le tout sous la supervision de leurs parents.
Comment puis-je créer un compte sur Revolut <18 ?
Pour créer un compte Revolut <18, un parent ou un tuteur doit d'abord avoir un compte Revolut actif. Ensuite, ils peuvent ajouter leur enfant en utilisant l'application Revolut. Une fois l'enfant ajouté, il pourra télécharger l'application Revolut <18, se connecter, et commencer à utiliser son compte sous la supervision parentale.
Quelles sont les fonctionnalités offertes par Revolut <18 ?
Revolut <18 offre diverses fonctionnalités adaptées aux jeunes, telles que la possibilité de suivre les dépenses, de mettre en place des objectifs d'épargne, et d'effectuer des paiements en ligne et en magasin. Les parents peuvent également définir des limites de dépenses et recevoir des notifications sur les transactions de leurs enfants pour une meilleure supervision.
Revolut <18 est-il sécurisé pour les jeunes utilisateurs ?
Oui, Revolut <18 est équipé de nombreuses mesures de sécurité pour protéger les jeunes utilisateurs. L'application utilise une technologie de cryptage avancée pour sécuriser les données personnelles et financières. De plus, les parents peuvent surveiller l'activité du compte, ce qui ajoute une couche supplémentaire de sécurité et de confiance.
Quels sont les coûts associés à l'utilisation de Revolut <18 ?
L'utilisation de Revolut <18 est généralement gratuite, mais elle nécessite que le parent ait un compte Revolut actif, qui peut avoir des frais selon le plan choisi. Il est conseillé de vérifier les conditions tarifaires sur le site officiel de Revolut pour des informations détaillées sur les éventuels coûts supplémentaires.
Lire cette page dans une autre langue
Autres sélections dans cette catégorie

Google Wallet
Google LLC 4,0 Sur 5

PhonePe UPI, Payment, Recharge
PhonePe 4,6 Sur 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 Sur 5

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 Sur 5
Plus d’avis sur les Finance

Binance: Achat Bitcoin, Crypto
Binance Inc. 4,6 Sur 5

Cash App
Block, Inc. 4,5 Sur 5

PayPal
PayPal Mobile 4,2 Sur 5

Wave - Transfert d'Argent
Wave Mobile Money 4,5 Sur 5

TrueMoney
True Money Co. Ltd. 3,5 Sur 5

MetaTrader 5
MetaQuotes Software Corp. 4,7 Sur 5
À propos de cette fiche
- Développeur
- Revolut Ltd
- Nom du package
- com.revolut.junior
- Version
- 5.123
- Android
- 9
- Prix
- Free
Ce site fournit des informations indépendantes sur des applications tierces. Nous ne les possédons pas, ne les développons pas et ne les distribuons pas. Les noms, logos et marques appartiennent à leurs propriétaires respectifs. Les informations sur les développeurs sont fournies à titre indicatif. Pour en savoir plus, contactez le développeur à l’adresse feedback@revolut.com, consultez https://www.revolut.com/ ou consultez la https://www.revolut.com/legal/privacy-information-for-children/.