PaysafeCard-paiements prépayés

- 2.58K Avis
- 4,2
- Téléchargements
- 10.00M
- 25.23.0
- Version
Captures d'écran
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Aucun compte bancaire n’est requis pour effectuer un paiement.
- Le code prépayé peut être utilisé chez de nombreux commerçants partenaires.
- Le solde restant reste disponible pour de futurs achats.
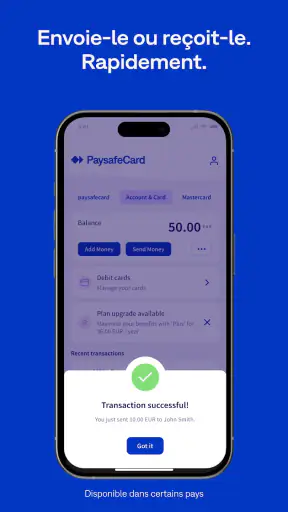
- L’application permet de consulter rapidement l’historique des transactions.
- Les paiements réalisés ne révèlent pas directement les coordonnées bancaires.]
Inconvénients
- Des frais peuvent s’appliquer selon le service ou le pays d’utilisation.
- Un code perdu ou volé peut être difficile à récupérer.
- Certains commerçants imposent des limites de paiement spécifiques.
- La vérification d’identité peut être demandée pour certaines opérations.
- Le service n’est pas accepté par tous les sites marchands en ligne.
Avis sur PaysafeCard-paiements prépayés Appxis
Je vois PaysafeCard-paiements prépayés comme une solution de paiement assez particulière : elle ne cherche pas à remplacer une banque, une carte bancaire ou un portefeuille numérique dans tous les usages. Son intérêt est plus ciblé. Elle permet de payer en ligne sans communiquer directement les informations d’une carte de crédit, ce qui peut rassurer les personnes qui veulent séparer leurs achats numériques de leur compte bancaire habituel.
Après l’avoir utilisée comme application financière, mon avis est plutôt favorable pour ce cas précis, à condition de bien comprendre sa logique. On ne l’installe pas pour gérer un budget complet, effectuer des virements ou suivre toutes ses dépenses quotidiennes. On l’utilise surtout pour accéder à un moyen de paiement prépayé et garder un meilleur contrôle sur le montant consacré à certains achats en ligne.
Ce qu’il faut vraiment évaluer avant de choisir
Le premier critère est la confiance que vous accordez aux différents moyens de paiement. Avec une carte bancaire classique, le paiement est directement relié à votre compte. Avec un portefeuille numérique, la simplicité vient souvent du fait que plusieurs cartes et comptes peuvent être regroupés au même endroit. Avec PaysafeCard, l’approche est différente : vous utilisez un solde prépayé, ce qui limite naturellement la somme disponible pour vos achats.
Cette séparation peut être utile si vous partagez un appareil, si vous souhaitez éviter d’enregistrer votre carte sur un service en ligne ou si vous préférez définir une enveloppe avant d’acheter. Elle convient aussi aux utilisateurs qui veulent payer sur Internet sans utiliser de carte de crédit. En revanche, elle ajoute une étape de préparation : il faut disposer d’un solde adapté avant de finaliser la transaction.
Le deuxième critère concerne votre fréquence d’utilisation. Pour un achat occasionnel, le fonctionnement prépayé est facile à comprendre. Pour des paiements récurrents, des abonnements ou des dépenses très fréquentes, il peut devenir moins pratique qu’une carte bancaire ou qu’un portefeuille numérique déjà alimenté. La question n’est donc pas seulement de savoir si l’application fonctionne, mais si son rythme correspond au vôtre.
Le troisième critère est le contrôle. J’apprécie le fait qu’un montant prépayé crée une limite concrète. Cela peut éviter de dépasser une somme prévue pour les jeux, les services numériques ou les achats ponctuels. Ce n’est pas un outil complet de gestion financière, mais cette contrainte peut avoir une vraie valeur pour quelqu’un qui veut éviter d’utiliser automatiquement son compte principal.
Il faut également regarder la compatibilité avec vos habitudes. Si vous voulez payer partout avec le même moyen, conserver un historique bancaire centralisé et profiter d’un parcours très rapide, une solution classique sera probablement plus naturelle. Si votre priorité est de ne pas transmettre directement les données de votre carte à chaque marchand, le prépaiement devient plus intéressant.
Une application simple dans son idée, mais pas magique
L’application est gratuite et se situe dans la catégorie finance. Son développeur est paysafecard.com Wertkarten GmbH. Elle affiche une moyenne de 4,2 sur 5, avec environ 191 000 évaluations et plus de 2 600 avis, ce qui montre qu’elle bénéficie d’un usage déjà bien établi. Elle dépasse aussi les dix millions d’installations, un niveau qui la place parmi les applications prépayées connues du grand public.
Ces chiffres ne remplacent pas une expérience personnelle, mais ils donnent une indication utile : ce n’est pas une application confidentielle conçue pour un seul profil d’utilisateur. Elle vise les personnes qui recherchent un paiement en ligne différent d’une carte bancaire. Le classement PEGI 3 correspond à une application accessible au grand public, même si les services utilisés avec le solde peuvent avoir leurs propres conditions.
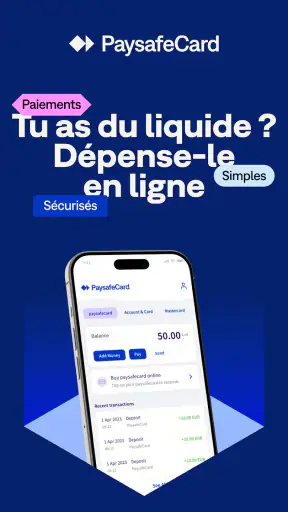
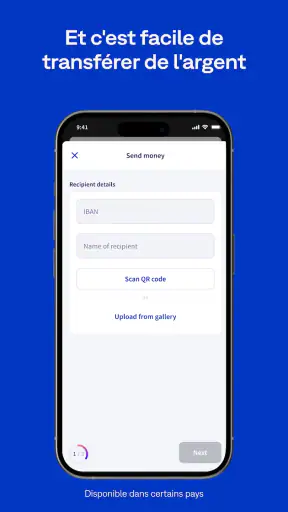
À l’ouverture, ce que je retiens surtout est la clarté du concept. Il n’y a pas besoin de transformer l’application en centre financier complexe. Elle sert à gérer un moyen de paiement prépayé, à consulter ce qui est disponible et à l’utiliser lorsque le service marchand l’accepte. Cette simplicité est une qualité, mais elle signifie aussi que l’application ne doit pas être jugée comme une banque mobile.
La version actuelle est la 25.23.0 et l’application fonctionne à partir d’Android 7.0. Pour un téléphone Android qui n’est pas récent, c’est un point pratique à vérifier avant l’installation. Je conseille aussi de garder l’application à jour, surtout pour une utilisation financière : les mises à jour sont importantes pour la stabilité et pour éviter de rester sur une version ancienne du parcours de paiement.
Le meilleur scénario : une enveloppe dédiée aux achats en ligne
Le cas le plus convaincant, à mes yeux, est celui d’une personne qui veut consacrer une somme précise à des achats numériques. Imaginons que je souhaite payer un service en ligne ou effectuer un achat dans un environnement où je ne veux pas enregistrer ma carte bancaire. Je prépare d’abord le montant dont j’ai besoin, puis j’utilise le solde prépayé au moment du paiement.
Cette méthode m’oblige à réfléchir avant l’achat. La somme disponible devient une limite visible, au lieu de laisser la carte bancaire absorber automatiquement chaque dépense. Pour un adolescent encadré par sa famille, cela peut aussi constituer une manière plus facile à comprendre de gérer une petite enveloppe, même si l’adulte responsable doit naturellement vérifier les règles du service et les conditions du marchand.
Un autre usage intéressant concerne un appareil partagé. Lorsque plusieurs personnes utilisent la même tablette ou le même téléphone, éviter de laisser une carte bancaire enregistrée peut réduire les risques d’achat involontaire. Le prépayé ne supprime pas tous les problèmes de sécurité, mais il limite l’exposition du compte principal, ce qui est une distinction importante.
Je trouve également cette approche pertinente pour séparer les dépenses de loisirs du reste du budget. Au lieu de mélanger les achats numériques avec les courses, les factures et les prélèvements, je peux réserver un montant à une activité précise. Ce n’est pas du suivi budgétaire avancé, mais c’est une méthode concrète et facile à expliquer.
Les détails pratiques qui changent l’expérience
Le premier conseil que je donnerais est de ne pas attendre l’écran de paiement pour découvrir que le solde disponible ne correspond pas au montant demandé. Avant un achat, je vérifie l’enveloppe prévue et je garde une petite marge si le prix final peut varier. Cette habitude évite de devoir interrompre la transaction au dernier moment.
Le deuxième conseil est de séparer les usages réguliers des usages ponctuels. Pour une dépense unique, le prépayé reste intuitif. Pour un abonnement, il faut réfléchir davantage : un paiement récurrent demande un solde disponible au bon moment et une compatibilité durable avec le service concerné. Dans ce contexte, une carte bancaire ou un portefeuille numérique peut offrir moins de friction.
Le troisième point est de considérer le solde comme de l’argent déjà affecté. Je déconseille de charger ou de préparer une somme sans savoir à quoi elle servira. Le prépaiement est plus efficace lorsqu’il correspond à un objectif clair. Une fois cette logique adoptée, l’application devient un outil de contrôle plutôt qu’un simple intermédiaire entre l’utilisateur et un marchand.
Enfin, je recommande de conserver les informations utiles liées à la transaction et de vérifier soigneusement le marchand avant de confirmer. Une application de paiement ne rend pas automatiquement un site fiable. Le fait de ne pas utiliser directement une carte bancaire ne dispense pas de vérifier l’adresse du service, le montant et la nature de l’achat.
Quand PaysafeCard prend l’avantage sur les solutions habituelles
Son avantage le plus net est la séparation entre l’achat en ligne et la carte bancaire. Pour quelqu’un qui ne souhaite pas communiquer les données de sa carte à un service, cette différence peut suffire à justifier l’installation. Le fonctionnement prépayé apporte aussi une limite naturelle : on ne dépense pas au-delà de ce qui a été préparé sur le moyen de paiement.
Je le trouve particulièrement adapté aux utilisateurs qui aiment payer en espèces ou qui préfèrent éviter de relier chaque achat numérique à leur compte principal. Il peut également convenir à ceux qui veulent offrir une somme destinée à des achats en ligne sans donner accès à leur carte ou à leur compte bancaire. Dans ces situations, la simplicité du solde est plus utile que la richesse d’un outil bancaire.
L’application peut aussi aider les personnes qui ont du mal à distinguer une dépense disponible d’une dépense simplement possible. Une carte bancaire permet souvent de payer immédiatement, même lorsque le budget n’a pas été défini. Le prépayé impose une décision préalable. Cette petite friction est parfois un défaut, mais elle peut devenir une protection contre les achats impulsifs.
Autre point positif : son positionnement est compréhensible. Elle ne prétend pas remplacer tous les services financiers. Elle répond à une question précise : comment payer en ligne sans carte de crédit, avec un montant préparé à l’avance ? Lorsque c’est exactement le problème que vous cherchez à résoudre, son approche est plus lisible qu’un portefeuille numérique rempli de fonctions dont vous ne vous servirez pas.
Les situations où une autre solution sera plus confortable
Je ne conseillerais pas cette application comme moyen de paiement principal à quelqu’un qui règle chaque jour des achats très variés. Une carte bancaire reste généralement plus directe pour payer en magasin, retirer de l’argent ou gérer des dépenses courantes. Un portefeuille numérique peut aussi être préférable lorsqu’on veut centraliser plusieurs cartes et choisir rapidement la source de paiement.
Les abonnements constituent une autre limite pratique. Si vous payez régulièrement un service et que vous ne voulez jamais surveiller le solde, le prépayé peut demander trop d’attention. Une solution reliée à un compte ou à une carte est alors souvent plus confortable, à condition d’accepter le lien direct avec ses informations bancaires.
Je la trouve aussi moins adaptée aux personnes qui ont besoin d’un suivi financier détaillé. Elle ne remplace pas une application de budget capable de classer toutes les dépenses, de comparer les mois ou de donner une vision complète des revenus et des charges. Son rôle est plus étroit : fournir et utiliser un moyen de paiement prépayé.
Les utilisateurs qui recherchent des récompenses, des avantages liés à une carte ou une gestion internationale très complète devraient également comparer attentivement les alternatives disponibles dans leur situation. Je ne choisirais pas PaysafeCard pour obtenir une expérience bancaire tout-en-un. Je la choisirais pour réduire l’exposition de ma carte et encadrer une dépense numérique.
Le coût réel du changement de méthode
L’application elle-même est gratuite, ce qui rend l’essai facile. Mais passer d’une carte bancaire à un système prépayé demande un changement d’habitude. Il faut penser au solde avant l’achat, vérifier que le marchand accepte ce moyen de paiement et accepter qu’une transaction puisse être moins immédiate qu’avec une carte déjà enregistrée.
Le coût principal est donc souvent le temps et l’organisation, pas l’installation. Pour un achat unique, cette étape reste légère. Pour une utilisation quotidienne, elle peut finir par agacer. Je conseille de faire un essai sur un achat simple et prévu, plutôt que de remplacer immédiatement tous ses moyens de paiement.
Il faut aussi éviter de préparer un montant trop élevé sans raison. Une enveloppe précise est plus facile à suivre qu’un solde laissé sans objectif. Cette règle permet de conserver le bénéfice du contrôle tout en réduisant le risque d’oublier une somme disponible ou de perdre de vue son usage.
La bonne comparaison n’est donc pas seulement « gratuit contre payant ». Il faut comparer la tranquillité recherchée, la rapidité du paiement et la souplesse nécessaire. Une carte bancaire gagne en confort général. Un portefeuille numérique gagne souvent en centralisation. PaysafeCard gagne lorsque la séparation et la limite prépayée sont prioritaires.
Mon verdict pour Android et iOS
Je recommande PaysafeCard-paiements prépayés aux personnes qui veulent payer en ligne sans utiliser directement leur carte de crédit, qui apprécient les montants définis à l’avance et qui acceptent de vérifier leur solde avant une transaction. C’est une application pertinente pour les achats numériques ponctuels, les appareils partagés et les budgets de loisirs séparés.
Je la recommande moins à ceux qui veulent une banque mobile complète, un outil de budget détaillé ou un moyen universel pour tous les paiements. Dans ces cas, une carte bancaire ou un portefeuille numérique sera probablement plus fluide. Le choix dépend vraiment de la priorité : flexibilité maximale d’un côté, séparation et contrôle de l’autre.
Pour moi, son intérêt ne vient pas d’une longue liste de fonctions, mais d’une idée bien exécutée : préparer une somme, l’utiliser en ligne et ne pas exposer directement sa carte au marchand. Si cette idée répond à votre besoin, l’application mérite clairement un essai. Si vous cherchez simplement le paiement le plus rapide partout, elle risque de vous sembler inutilement contraignante.
En résumé, je la vois comme un outil spécialisé plutôt qu’un remplaçant universel. Sa note moyenne de 4,2, ses plus de dix millions d’installations et son ancienneté depuis janvier 2013 montrent une présence durable, mais la décision finale doit rester personnelle. Le meilleur choix est celui qui correspond à votre façon de contrôler vos achats en ligne, et sur ce terrain précis, PaysafeCard garde une vraie raison d’être.
FAQ
Qu’est-ce que PaysafeCard et comment fonctionne ce service de paiement prépayé ?
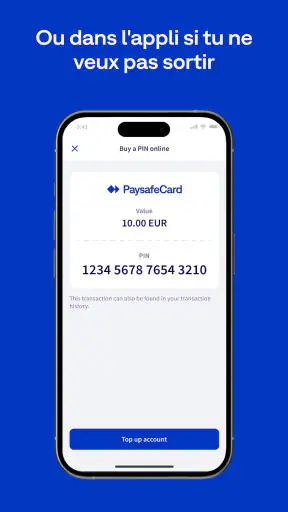
PaysafeCard est un moyen de paiement prépayé qui permet de régler des achats en ligne sans utiliser directement une carte bancaire. Après l’achat d’un code PaysafeCard chez un revendeur ou via un canal autorisé, vous saisissez le code à 16 chiffres lors du paiement sur un site compatible. Le montant est déduit du solde disponible, dans la limite des conditions applicables.
Où peut-on acheter une PaysafeCard et comment vérifier son solde ?
Une PaysafeCard peut généralement être achetée auprès de revendeurs agréés, en magasin ou par l’intermédiaire de certains services en ligne disponibles selon le pays. Avant de l’utiliser, il est conseillé de vérifier le montant chargé et la date éventuelle de validité. Le solde peut être consulté sur le site ou dans l’application officielle, si cette fonction est proposée dans votre région.
PaysafeCard est-elle sûre pour effectuer des paiements en ligne ?
PaysafeCard offre une protection intéressante de la vie privée, car le paiement ne nécessite pas de communiquer directement les coordonnées de votre compte bancaire ou de votre carte. Toutefois, le code prépayé doit être considéré comme de l’argent liquide. Ne le transmettez jamais par téléphone, e-mail ou messagerie à une personne qui vous le demande, et utilisez uniquement des sites marchands fiables.
L’application PaysafeCard est-elle gratuite et quels frais peuvent s’appliquer ?
Le téléchargement de l’application PaysafeCard est généralement gratuit, mais certaines opérations peuvent être soumises à des frais ou à des limites selon le pays, le type de compte et les conditions du service. Des frais peuvent notamment concerner l’inactivité, la conversion de devises ou certaines transactions. Consultez toujours la grille tarifaire affichée dans l’application avant de confirmer une opération.
Que faire si le code PaysafeCard ne fonctionne pas ou si je rencontre un problème de paiement ?
Si un code ne fonctionne pas, vérifiez d’abord que les chiffres ont été saisis correctement, que le solde est suffisant et que le commerçant accepte PaysafeCard dans votre pays. N’essayez pas de communiquer le code à un tiers pour obtenir de l’aide. En cas de problème persistant, utilisez le support officiel PaysafeCard et préparez votre preuve d’achat, sans divulguer publiquement le code complet.


