Noelse - Compte + Carte + RIB

- 1.01K Avis
- 3,8
- Téléchargements
- 100.00K
- 5.4.3
- Version
Captures d'écran
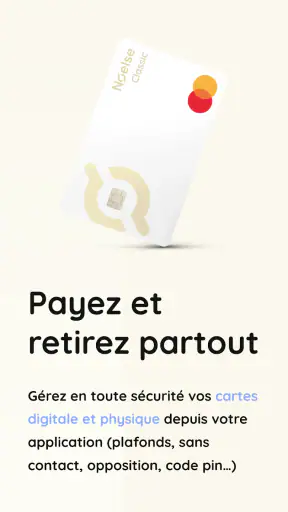
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Carte bancaire virtuelle pratique pour les achats sur Internet.
- RIB français disponible pour les virements et prélèvements courants.
- Application claire pour suivre les dépenses et gérer la carte.
- Possibilité de bloquer et débloquer la carte depuis l’application.
Inconvénients
- Certaines fonctionnalités peuvent nécessiter une formule payante.
- Les dépôts d’espèces et de chèques ne sont pas toujours disponibles.
- L’acceptation du dossier dépend des contrôles d’identité et d’éligibilité.
- Le service client peut être moins immédiat qu’un conseiller en agence.
- Une connexion Internet est nécessaire pour gérer la plupart des opérations.
Avis sur Noelse - Compte + Carte + RIB Appxis
J’ai abordé Noelse comme un compte financier du quotidien plutôt que comme une simple application à consulter de temps en temps. Développée par Noelse, cette application de finance propose de réunir un compte en ligne, une carte et un RIB dans un même espace, avec une promesse qui vise à la fois les particuliers et les professionnels. Elle est gratuite, classée PEGI 3, et son accès demande un appareil fonctionnant au minimum sous Android 10.
Après l’avoir parcourue, mon impression est assez nuancée : l’idée est pratique, l’interface cherche à simplifier la gestion courante, mais l’intérêt réel dépend beaucoup de ce que vous attendez d’un compte en ligne. Pour suivre ses dépenses, disposer d’un compte séparé ou organiser une activité indépendante, Noelse peut avoir du sens. En revanche, je ne la choisirais pas automatiquement comme unique solution bancaire sans examiner attentivement ses besoins personnels, ses habitudes et les services indispensables à son quotidien.
Une application financière pensée pour centraliser l’essentiel
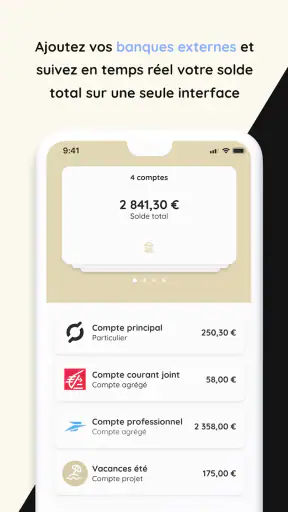
Le premier intérêt de Noelse est sa logique de regroupement. Au lieu de jongler entre une application bancaire traditionnelle, un service de paiement et plusieurs documents pour retrouver ses coordonnées bancaires, l’utilisateur retrouve ici les éléments centraux d’un compte en ligne. Le compte, la carte et le RIB sont présentés comme les trois piliers de l’expérience.
Cette approche me paraît particulièrement adaptée à quelqu’un qui veut séparer ses dépenses. On peut imaginer un compte réservé aux achats en ligne, aux abonnements ou aux dépenses liées à une petite activité. Dans ce scénario, l’application ne remplace pas forcément la banque principale : elle devient plutôt un espace financier complémentaire, plus facile à surveiller parce qu’il est dédié à un usage précis.
Le fait que l’offre s’adresse aux particuliers comme aux professionnels élargit aussi son public potentiel. Un indépendant peut apprécier la possibilité de distinguer les mouvements liés à son activité de ceux de sa vie personnelle. Je resterais toutefois prudent avant d’en faire le centre de toute sa gestion : un compte pratique n’est pas nécessairement un outil complet de comptabilité, de facturation ou de pilotage d’entreprise.
Dans l’usage, ce type de service prend surtout de la valeur quand on adopte une routine. Je conseille de consulter l’application à des moments fixes, par exemple après les courses ou avant un prélèvement important, plutôt que d’attendre une mauvaise surprise. Le compte devient alors un tableau de bord simple, et non une application que l’on ouvre uniquement lorsqu’un paiement est refusé.
Ce que l’expérience actuelle permet de comprendre
La version actuelle affichée est la 5.4.3. Ce détail est intéressant, car il montre un produit qui a évolué au-delà de sa première mise à disposition, lancée le 19 février 2021. Je ne considérerais donc pas Noelse comme une idée toute récente ou un prototype financier : l’application a eu le temps de faire évoluer son fonctionnement et sa présentation.
Cette évolution ne signifie pas pour autant que chaque utilisateur retrouvera exactement la même expérience après une mise à jour. Dans une application financière, les changements les plus visibles peuvent concerner la navigation, l’affichage des opérations ou la manière d’accéder aux fonctions du compte. Pour quelqu’un qui utilise rarement le service, une nouvelle organisation peut demander un petit temps d’adaptation, même si elle cherche à rendre l’ensemble plus clair.
J’apprécie surtout le fait de pouvoir juger l’application comme un outil arrivé à une phase plus mature. Avec une note moyenne de 3,8 sur 5, basée sur environ mille cinq cents évaluations, les retours sont suffisamment variés pour inviter à une lecture réaliste. Ce n’est pas une raison pour écarter automatiquement le service, mais c’est un rappel utile : l’expérience peut ne pas être parfaite pour tous les profils.
La présence de plus de cent mille installations donne également une indication sur sa diffusion. Noelse n’est pas un service totalement confidentiel, mais je garderais une distinction entre popularité et adéquation personnelle. Une application financière doit surtout répondre à vos besoins de sécurité perçue, d’accès au compte, de clarté et de réactivité, pas seulement afficher un nombre élevé d’utilisateurs.
Un scénario concret pour un usage quotidien
Prenons le cas d’une personne qui reçoit son salaire sur une banque classique, mais qui souhaite mieux maîtriser ses dépenses variables. Elle peut utiliser Noelse pour réserver une somme mensuelle aux sorties, aux achats en ligne et aux abonnements. Le RIB facilite l’identification du compte dans les démarches où des coordonnées bancaires sont nécessaires, tandis que la carte sert aux paiements associés à ce budget.
L’intérêt de cette organisation est psychologique autant que pratique. En séparant l’argent destiné aux dépenses flexibles du compte principal, on réduit le risque de confondre le solde disponible avec l’argent déjà réservé au loyer ou aux factures. Ce n’est pas une méthode magique d’épargne, mais c’est une façon concrète de rendre le budget plus lisible.
Pour un professionnel, le scénario peut être différent. Un indépendant qui commence à recevoir quelques règlements liés à son activité peut utiliser un compte distinct pour suivre ces mouvements et éviter de mélanger chaque opération avec ses achats personnels. Je recommande alors de conserver une méthode parallèle de classement des justificatifs : l’application peut aider à séparer les flux, mais elle ne dispense pas d’une organisation administrative rigoureuse.
Un autre usage intéressant consiste à préparer un déplacement ou une période de dépenses particulières. On peut décider à l’avance de la somme affectée à ce projet, puis consulter régulièrement le compte pour éviter de dépasser son enveloppe. Cette discipline fonctionne mieux si l’on définit une règle simple avant de commencer, car une carte supplémentaire ne crée pas à elle seule une stratégie financière.
Les bénéfices face aux solutions bancaires habituelles
Par rapport à une banque traditionnelle, Noelse peut sembler plus directe pour une personne qui veut ouvrir un espace financier complémentaire sans transformer toute sa relation bancaire. L’application concentre son expérience sur le compte en ligne et ses éléments associés, ce qui peut être plus lisible qu’une grande application bancaire remplie de produits d’épargne, d’assurances et de services que l’on n’utilise jamais.
Face à un simple portefeuille de paiement, elle paraît aussi plus structurée. Un portefeuille sert souvent à régler des achats ou à stocker un moyen de paiement, tandis qu’un compte avec RIB répond à des besoins plus larges de domiciliation et de gestion des mouvements. Cette différence devient importante lorsqu’on veut recevoir de l’argent ou organiser un budget séparé, et pas seulement payer rapidement.
En revanche, une banque classique reste souvent préférable pour les personnes qui veulent centraliser de nombreux services dans une relation déjà établie. Si vous avez besoin d’un accompagnement humain régulier, d’une gamme très large de produits ou d’un interlocuteur connu pour des opérations complexes, une application spécialisée peut paraître trop limitée, même si elle est plus simple au quotidien.
Les utilisateurs qui recherchent uniquement un outil de suivi budgétaire peuvent également trouver Noelse plus large que nécessaire. Dans ce cas, une application de budget indépendante peut suffire si l’objectif est seulement de catégoriser les dépenses de plusieurs comptes. Noelse devient plus pertinente lorsque vous souhaitez associer le suivi à un compte et à une carte, plutôt que consulter uniquement des graphiques.
Les points de friction à anticiper
La simplicité affichée peut avoir une contrepartie : elle ne répondra pas forcément aux attentes d’un utilisateur qui veut une gestion financière très détaillée. Une personne habituée à personnaliser chaque catégorie, à analyser de longues périodes ou à construire des tableaux complexes risque de trouver l’approche trop centrée sur les opérations courantes.
Je conseille aussi de ne pas choisir l’application uniquement parce qu’elle est gratuite. L’absence de prix d’accès est intéressante, mais un compte financier doit être évalué sur l’ensemble de l’expérience : facilité d’utilisation, compréhension des opérations, accès aux informations importantes et compatibilité avec votre organisation. La gratuité attire l’attention ; elle ne remplace pas une vérification attentive avant d’y transférer une somme importante.
La compatibilité minimale avec Android 10 est un autre élément pratique à prendre en compte. Les appareils récents ne devraient pas être concernés, mais les personnes qui conservent un ancien téléphone doivent vérifier leur version du système avant de compter sur l’application. Pour un service financier, utiliser un appareil maintenu et correctement protégé reste de toute façon une précaution essentielle.
La note moyenne de 3,8 montre enfin qu’il faut garder une certaine réserve. Je ne l’interprète ni comme un échec ni comme une garantie de satisfaction. Elle suggère plutôt que l’application peut convenir à certains usages tout en laissant des utilisateurs insatisfaits sur des aspects précis. Avant de déplacer ses revenus ou ses paiements récurrents, je commencerais par un usage limité et progressif.
Conseils pour tirer davantage parti du compte
Mon premier conseil est de donner une fonction claire au compte dès le départ. Un compte destiné à toutes les dépenses, à l’épargne, à l’activité professionnelle et aux achats occasionnels devient vite difficile à lire. En lui attribuant un rôle unique, vous saurez immédiatement pourquoi une opération apparaît et quel solde doit rester disponible.
Le deuxième consiste à tester le parcours avec une petite somme et une dépense ordinaire. Un achat peu important permet de vérifier si la carte correspond à vos habitudes et si la consultation des mouvements vous convient. Cette étape est plus utile qu’une inscription faite dans l’urgence avant un voyage ou avant la mise en place de plusieurs prélèvements.
Troisièmement, je recommande de conserver les informations importantes dans un endroit sûr, sans dépendre d’une seule consultation rapide de l’application. Le RIB peut servir dans des démarches administratives ou professionnelles ; il vaut mieux savoir où le retrouver et vérifier soigneusement les coordonnées avant de les transmettre. Cette habitude réduit les erreurs lorsque plusieurs comptes sont utilisés en parallèle.
Pour un indépendant, je séparerais également trois usages : les encaissements, les dépenses liées à l’activité et l’argent personnel. Même si tout passe par la même application, cette distinction mentale facilite le rapprochement avec les justificatifs et les déclarations. Noelse peut être un support pratique dans cette méthode, mais elle ne doit pas être confondue avec un outil de conseil fiscal.
Enfin, je surveillerais les mises à jour au lieu de les installer machinalement puis d’oublier l’application. La version 5.4.3 témoigne d’un produit qui continue d’être ajusté. Après une évolution, prenez quelques minutes pour retrouver les fonctions que vous utilisez le plus et vérifier que vos habitudes de consultation restent efficaces. C’est une petite précaution qui évite de découvrir un changement au moment où vous devez agir vite.
À qui je recommande Noelse, et à qui je la déconseille
Je la recommande volontiers à la personne qui veut un compte complémentaire simple, une carte associée et un RIB dans un même environnement. Elle peut aussi convenir à un utilisateur qui souhaite isoler un budget précis ou commencer à séparer ses opérations personnelles et professionnelles sans multiplier les services.
Elle peut être pertinente pour quelqu’un qui préfère gérer ses finances depuis son téléphone et qui n’a pas besoin d’une relation bancaire très traditionnelle. Le classement en finance et l’âge conseillé PEGI 3 la rendent accessible dans un cadre familial général, même si la gestion d’argent reste évidemment une responsabilité d’adulte.
Je serais plus réservé pour une personne qui veut remplacer immédiatement tous ses comptes existants, déplacer l’ensemble de ses prélèvements et obtenir un accompagnement personnalisé. Dans ce cas, je commencerais par comparer les besoins concrets avec ceux couverts par Noelse, puis par tester le service sur un périmètre réduit. Une banque classique ou une solution plus complète peut être préférable si la priorité est la profondeur des services plutôt que la simplicité.
Je la déconseille également comme choix évident pour un utilisateur qui cherche seulement une application de budget sans ouvrir de compte supplémentaire. Son intérêt principal vient précisément de l’association entre l’application, le compte, la carte et le RIB. Si vous ne voulez pas de cette dimension, un outil de suivi indépendant sera probablement plus adapté et plus léger.
Ce que je surveillerais avant d’en faire mon compte principal
La prochaine étape logique pour un utilisateur intéressé est d’observer la régularité de l’expérience dans le temps. Je regarderais la facilité avec laquelle les opérations restent compréhensibles après plusieurs semaines, la clarté des informations liées à la carte et la simplicité des démarches courantes. Ce sont ces détails répétés qui déterminent la confiance, davantage qu’une première impression réussie.
Je vérifierais aussi si l’application continue de trouver le bon équilibre entre particuliers et professionnels. Ces deux publics n’ont pas les mêmes attentes : le particulier veut surtout une gestion fluide, tandis que le professionnel a besoin d’une séparation nette et d’une organisation fiable. Une interface trop générale peut convenir aux débuts, mais devenir moins confortable lorsque les mouvements se multiplient.
Pour ma part, je garderais Noelse dans la catégorie des services à essayer progressivement. Son offre gratuite et sa présentation centrée sur le compte, la carte et le RIB rendent le test accessible, mais la note moyenne invite à ne pas idéaliser l’expérience. Je commencerais par un objectif précis, je suivrais les opérations régulièrement et je ne fermerais pas immédiatement mon compte bancaire habituel.
Au final, Noelse me paraît intéressante surtout comme compte en ligne complémentaire et comme outil de séparation budgétaire. Elle offre une approche plus ciblée qu’une banque traditionnelle très chargée, tout en allant plus loin qu’un simple portefeuille de paiement. Son principal mérite est de réunir les éléments utiles dans une expérience mobile cohérente ; sa principale limite est de ne pas être automatiquement la meilleure réponse pour les besoins bancaires complexes.
Si votre priorité est de disposer d’un espace financier distinct, d’une carte et d’un RIB sans payer l’accès à l’application, je pense qu’elle mérite un essai mesuré. Si vous attendez une banque universelle, un accompagnement approfondi ou une analyse budgétaire très poussée, je comparerais d’abord d’autres options. Mon verdict est donc favorable, mais conditionnel : Noelse est convaincante quand on lui donne une mission claire, et beaucoup moins évidente lorsqu’on lui demande de tout faire.
FAQ
Qu’est-ce que Noelse et à qui s’adresse cette application ?
Noelse est une solution bancaire mobile qui regroupe un compte de paiement, une carte et un RIB dans une seule application. Elle s’adresse aux personnes qui souhaitent gérer leur argent depuis leur smartphone, suivre leurs opérations et effectuer des paiements sans passer par une agence traditionnelle. Avant l’inscription, vérifiez toutefois que votre pays de résidence et votre situation personnelle sont compatibles avec les conditions d’ouverture.
Comment ouvrir un compte Noelse et quels documents sont nécessaires ?
L’ouverture d’un compte Noelse se fait généralement directement depuis l’application, avec une procédure d’inscription guidée. Vous devrez fournir des informations personnelles exactes et, selon votre profil, présenter une pièce d’identité valide ainsi qu’un justificatif demandé lors de la vérification. La validation peut prendre plus ou moins de temps en fonction des contrôles réglementaires. Il est donc préférable d’utiliser des documents lisibles et à jour.
La carte Noelse permet-elle de payer en magasin et en ligne ?
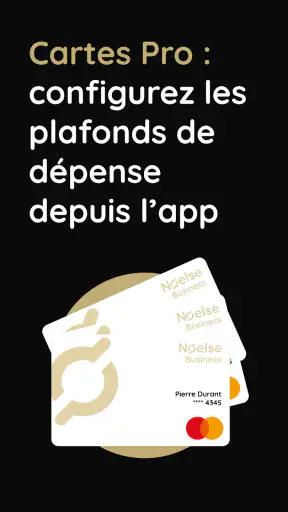
La carte associée à Noelse est conçue pour effectuer des paiements chez les commerçants, en ligne et, selon les conditions de l’offre choisie, éventuellement des retraits aux distributeurs. Les fonctionnalités disponibles peuvent varier selon le type de carte, le pays et les limites appliquées au compte. Avant de l’utiliser à l’étranger ou pour un achat important, consultez les plafonds, les frais éventuels et les règles de sécurité affichés dans l’application.
Quels frais peuvent s’appliquer avec Noelse ?
Noelse peut proposer différentes formules ou services, avec des conditions tarifaires qui peuvent évoluer. Des frais peuvent éventuellement concerner la carte, certains retraits, des opérations particulières, des services supplémentaires ou des transactions réalisées dans certaines devises. L’application permet normalement de consulter les informations liées à votre offre, mais nous vous recommandons de lire attentivement la grille tarifaire et les conditions générales avant de confirmer votre inscription.
Le compte Noelse est-il sécurisé et que faire en cas de carte perdue ?
Noelse met en place des dispositifs de sécurité destinés à protéger l’accès au compte et les paiements, notamment l’authentification, les notifications et la possibilité de contrôler la carte depuis l’application. Malgré cela, l’utilisateur doit conserver ses identifiants confidentiels et éviter les connexions suspectes. En cas de perte, de vol ou de transaction inconnue, bloquez rapidement la carte depuis l’application et contactez le support officiel afin de sécuriser le compte.


