

Nickel - Compte pour tous
NiCKELFinance
Analysé et sécurisé · Free
- Note
- 4,7Sur 5
- Téléchargements
- 5.00M
- Android
- 7.0
Captures d’écran
Analyse par Appxis
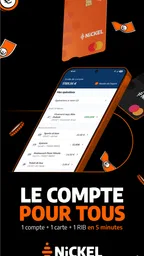
J’apprécie surtout Nickel - Compte pour tous pour une idée très concrète : réunir un compte, une carte, un IBAN et une application dans un parcours qui vise la simplicité. Pour gérer les dépenses courantes sans faire de son compte bancaire un projet à part entière, cette approche peut être pratique. L’application appartient à la catégorie finance et est développée par NiCKEL. Elle est gratuite à télécharger, classée PEGI 3 et sa version actuelle est 2025.21.0. La note moyenne de 4,7, issue d’environ 276 000 évaluations, et plus de 5 millions d’installations suggèrent qu’elle a trouvé son public, même si ces chiffres ne disent pas à eux seuls si elle conviendra à votre façon de gérer l’argent.
Un compte pensé pour rester lisible
Le point intéressant n’est pas seulement d’avoir une carte et une application au même endroit : c’est de pouvoir regarder ses opérations et son solde sans passer par les menus d’une banque généraliste qui propose aussi beaucoup d’autres services. À mes yeux, l’intérêt de Nickel est d’abord la clarté d’usage. Pour une personne qui veut suivre les dépenses habituelles, vérifier qu’un paiement est bien passé et garder ses coordonnées bancaires sous la main, ce format concentré peut éviter des détours.
Je le vois davantage comme un compte de gestion quotidienne que comme un outil destiné à piloter toute une situation financière. Cette distinction aide à se décider : si votre priorité est de retrouver facilement les informations essentielles, l’approche a du sens. Si vous attendez une gamme étendue de produits bancaires ou des fonctions de gestion très poussées, une banque plus complète sera probablement mieux adaptée.
Un Compte Sans Banque
Commençons par le commencement. Nickel propose un compte sans banque, oui, vous avez bien entendu. Pas besoin de passer par la paperasse interminable d'une banque classique. Vous pouvez ouvrir un compte en 5 minutes chez votre buraliste le plus proche. Pour quelqu'un comme moi qui préfère éviter les files d'attente, c'est une vraie bénédiction. Et puis, l'absence de conditions de revenus ou de dépôts minimums rend cette offre très accessible.
Ce que le parcours change au quotidien
La possibilité d’ouvrir le compte auprès d’un buraliste donne à Nickel une porte d’entrée différente de celle des banques qui organisent presque tout autour de l’agence ou du rendez-vous en ligne. C’est une option à considérer si vous préférez être accompagné dans une démarche plutôt que de tout faire seul sur un écran. En pratique, je vérifierais avant de me déplacer que le point de vente choisi peut bien vous aider et que vous avez les documents nécessaires : cela évite de transformer une promesse de simplicité en aller-retour inutile.
Cette ouverture en personne peut aussi rassurer quelqu’un qui se méfie des parcours entièrement numériques. À l’inverse, elle est moins pratique si vous voulez absolument réaliser chaque étape à distance ou si aucun point de vente ne vous arrange. Le meilleur choix dépend donc moins d’une idée abstraite de modernité que de votre situation : préférez-vous un contact physique au départ, ou une démarche entièrement sur mobile?
Une fois le compte en place, le bénéfice le plus utile est de pouvoir associer une carte à un compte dédié aux dépenses quotidiennes. Par exemple, je pourrais y recevoir une partie de mon budget du mois et utiliser cette carte pour les achats courants, tout en gardant mon compte principal pour d’autres opérations. Ce n’est pas une garantie automatique de mieux dépenser, mais séparer les usages rend parfois les mouvements plus faciles à comprendre et à contrôler.
À lire aussi






Fonctionnalités
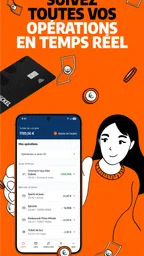
Mais qu'en est-il des fonctions? Nickel offre une carte MasterCard, un RIB et la possibilité de domicilier vos prélèvements. Vous pouvez aussi consulter votre solde et vos transactions en temps réel via l'application mobile. L'application est intuitive, avec une interface utilisateur claire qui ne nécessite pas un manuel d'instructions pour être comprise. Cependant, j'ai remarqué que les notifications push peuvent parfois être un peu lentes à arriver. Rien de trop handicapant, mais c'est bon à savoir.
Une routine simple pour suivre les dépenses
Pour tirer le meilleur parti du suivi des opérations, je prendrais l’habitude de consulter la liste des transactions à des moments précis, par exemple après une journée de courses ou en fin de semaine. Le solde donne une vue d’ensemble, tandis que les opérations aident à repérer les paiements qui expliquent une variation. Cette vérification régulière est plus fiable que de compter uniquement sur une notification, surtout si elle arrive avec un délai.
Dans un cas ordinaire, imaginez que vous payez vos courses avec la carte, puis que vous devez vérifier le montant avant de répartir le reste de votre budget. Vous pouvez ouvrir l’application, comparer le solde et les mouvements récents, puis décider ce qu’il reste à consacrer aux transports ou aux dépenses prévues. L’intérêt est modeste mais réel : vous consultez une information utile au moment où vous en avez besoin, au lieu d’attendre de retrouver un relevé ou de vous connecter à plusieurs services.
Le RIB peut également rendre ce compte utile pour recevoir des virements ou organiser certains prélèvements, mais je ne déplacerais pas toutes mes opérations d’un coup sans vérifier au préalable les besoins de chaque organisme et les modalités applicables au compte. Une transition par étapes est plus prudente : commencer par un usage précis, observer comment les mouvements apparaissent, puis décider si le compte peut accueillir davantage d’opérations. Cela réduit le risque de manquer un paiement important pendant un changement trop rapide.
Une place particulière face aux banques classiques
Comparé à une banque traditionnelle, Nickel met l’accent sur l’accès au compte, la carte et le suivi depuis l’application plutôt que sur une relation bancaire étendue en agence. Son ouverture auprès d’un buraliste peut constituer un avantage pour qui cherche un contact physique au démarrage, tandis que la consultation mobile répond aux besoins courants sans imposer de rendez-vous. Une banque classique reste toutefois plus indiquée si vous souhaitez regrouper des services variés ou obtenir un accompagnement plus large dans la durée.
Face aux comptes proposés par des services principalement numériques, la présence d’un point de vente pour l’ouverture est une différence à prendre en compte. En revanche, ceux qui veulent tout gérer à distance peuvent préférer un parcours sans étape en personne. Je ne choisirais donc pas uniquement sur la base d’une interface ou d’une promesse de rapidité : il faut regarder le geste que vous ferez réellement, qu’il s’agisse d’ouvrir le compte, de retirer de l’argent ou de gérer des prélèvements.
La bonne comparaison consiste à noter vos usages indispensables avant de vous inscrire : recevoir un virement, payer par carte, suivre les dépenses, retirer des espèces ou avoir accès à des services bancaires plus complexes. Si les premiers besoins dominent, l’approche resserrée de Nickel peut suffire. Si les derniers sont centraux, mieux vaut examiner une offre plus complète plutôt que d’espérer qu’un compte simple remplace tous les outils d’une banque traditionnelle.
Tarification
En ce qui concerne les frais, Nickel affiche une transparence exemplaire. Pour 20 euros par an, vous avez accès à tous les services de base. Les retraits en euros sont facturés 1 euro, ce qui peut s'accumuler si vous retirez fréquemment. Mais honnêtement, avec les paiements en carte de plus en plus fréquents, cela ne m'a pas posé trop de problèmes.
Le coût des retraits mérite une vraie réflexion avant de choisir ce compte comme solution principale. Si vous retirez souvent de petites sommes, additionner ces opérations peut rendre l’usage moins intéressant qu’un compte dont les conditions correspondent mieux à vos habitudes. Si vous payez surtout par carte et gardez les retraits pour des besoins ponctuels, ce compromis vous gênera probablement moins. Je conseille de partir de votre rythme réel plutôt que de supposer que vous changerez spontanément vos habitudes après l’ouverture.
Avant de vous engager, prenez aussi le temps de vérifier les conditions tarifaires en vigueur et les opérations qui comptent le plus pour vous. Le prix affiché n’est qu’une partie du coût pratique : la fréquence des retraits et les services dont vous vous servez déterminent si le compte reste adapté. Cette vérification est particulièrement utile pour un compte secondaire, car quelques opérations répétées peuvent finir par peser davantage que prévu.
Les limites à considérer avant de choisir
Nickel n’est pas forcément le bon choix pour quelqu’un qui souhaite un découvert ou des services bancaires plus complexes. Le compte peut rendre les dépenses quotidiennes plus lisibles, mais cela ne remplace pas une solution pensée pour les besoins de crédit, d’épargne ou d’accompagnement financier approfondi. Si vous savez déjà que ces services sont essentiels, mieux vaut les placer au centre de votre comparaison au lieu de choisir d’abord pour la simplicité de l’application.
Autre point de vigilance : une application claire ne signifie pas que chaque démarche liée à votre vie financière sera automatiquement fluide. Un changement de compte implique aussi d’actualiser les coordonnées auprès des organismes concernés et de suivre les premières opérations. Je commencerais par transférer un usage limité, puis je vérifierais les mouvements avant d’y basculer davantage de prélèvements. C’est une façon concrète de profiter du compte sans dépendre immédiatement d’un seul moyen de paiement pour tout.
Les notifications parfois tardives invitent également à ne pas prendre les alertes comme unique méthode de suivi. Pour une dépense importante ou un doute sur un paiement, ouvrir l’application et consulter les opérations est une démarche plus directe. Cette nuance ne rend pas le suivi inutile; elle rappelle simplement qu’une notification est un confort, pas un substitut à la vérification lorsque l’information compte vraiment.
Pour Qui?
Je dirais que Nickel est parfait pour ceux qui cherchent une solution bancaire sans tracas. Les voyageurs, les étudiants, ou toute personne ayant besoin d'un compte secondaire pourraient vraiment en bénéficier. Cependant, si vous avez besoin de services bancaires plus complexes, comme un découvert, Nickel n'est peut-être pas pour vous.
Je le conseillerais surtout à quelqu’un qui veut un compte lisible pour les dépenses courantes, qui apprécie l’idée d’une ouverture possible chez un buraliste et qui utilise principalement sa carte. Il peut aussi convenir à une personne qui souhaite isoler un budget particulier, à condition de garder à l’esprit les frais liés aux retraits et de ne pas confondre ce compte avec une offre bancaire complète.
À l’inverse, je regarderais ailleurs si les retraits en espèces font partie de votre routine, si vous avez besoin d’un découvert, ou si vous voulez centraliser des services financiers plus nombreux. Une autre offre sera également plus confortable si vous exigez un parcours entièrement à distance et ne souhaitez pas passer par un point de vente pour l’ouverture. Il n’y a pas de contradiction à reconnaître que la simplicité de Nickel est son intérêt principal et que cette même spécialisation peut être une limite pour certains profils.
Pour une première utilisation, je choisirais un rôle précis pour le compte : budget d’études, dépenses de déplacement ou achats du quotidien, par exemple. Je suivrais ensuite les paiements dans l’application et je comparerais les frais réellement liés à mes habitudes, notamment les retraits. Cette petite période d’observation permet de savoir si l’organisation apporte une vraie simplicité ou si elle ajoute au contraire un compte de plus à surveiller.
En résumé, Nickel - Compte pour tous fait ce qu'il promet : offrir un service bancaire accessible et sans prise de tête. Alors, si vous êtes dans le marché pour quelque chose de simple et direct, Nickel pourrait bien être votre nouveau meilleur ami financier. Je le vois comme un choix pertinent lorsque l’accès, la carte et le suivi des opérations répondent à l’essentiel de vos besoins; pour des services plus étendus ou des retraits fréquents, je comparerais soigneusement les alternatives avant de décider.
Avantages
- Interface intuitive et conviviale.
- Pas de frais cachés pour les opérations.
- Accessible sans condition de revenu.
- Carte bancaire fournie avec le compte.
- Support client réactif et efficace.
Inconvénients
- Fonctionnalités limitées comparé aux banques traditionnelles.
- Pas d'options de découvert autorisé.
- Pas d'application dédiée pour la gestion.
- Frais pour certains retraits en espèces.
- Pas d'assistance téléphonique 24h/24.
FAQ sur Nickel - Compte pour tous
Qu'est-ce que Nickel - Compte pour tous et comment fonctionne-t-il ?
Nickel est un compte bancaire alternatif qui permet à ses utilisateurs de gérer leur argent sans les contraintes d'une banque traditionnelle. Accessible à tous, même sans conditions de revenus, il offre une carte bancaire, un RIB et la possibilité de déposer et retirer de l'argent chez les buralistes partenaires. L'application mobile permet de suivre ses dépenses en temps réel.
Quels sont les frais associés à l'utilisation du compte Nickel ?
Nickel propose une tarification transparente avec un abonnement annuel. Des frais peuvent s'appliquer pour certaines opérations comme les retraits d'espèces ou les virements internationaux. Il est important de consulter la grille tarifaire pour comprendre les coûts potentiels avant d'ouvrir un compte.
Comment puis-je ouvrir un compte Nickel ?
Ouvrir un compte Nickel est simple et rapide. Vous pouvez le faire en ligne ou chez un buraliste partenaire. Il vous suffit de fournir une pièce d'identité valide et un numéro de téléphone. En quelques minutes, vous recevez votre carte bancaire active et pouvez commencer à utiliser votre compte immédiatement.
Nickel est-il sécurisé pour gérer mon argent ?
Oui, Nickel est sécurisé et utilise des technologies avancées pour protéger vos informations financières et personnelles. En tant qu'établissement de paiement agréé, Nickel est soumis à la réglementation bancaire française, garantissant ainsi une protection efficace des fonds de ses utilisateurs. De plus, l'application propose des authentifications renforcées pour sécuriser vos transactions.
Puis-je utiliser Nickel à l'étranger ?
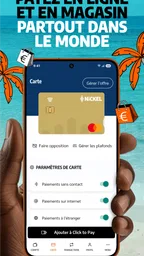
Oui, la carte bancaire Nickel fonctionne à l'international. Vous pouvez effectuer des paiements et des retraits d'argent dans la plupart des pays. Cependant, des frais de conversion de devises peuvent s'appliquer. Il est conseillé de vérifier les frais internationaux avant d'utiliser votre carte à l'étranger pour éviter les surprises.
Lire cette page dans une autre langue
Autres sélections dans cette catégorie

Google Wallet
Google LLC 4,0 Sur 5

PhonePe UPI, Payment, Recharge
PhonePe 4,6 Sur 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4,6 Sur 5

easypaisa – a digital bank
Easypaisa Bank Limited 4,5 Sur 5
Plus d’avis sur les Finance

Binance: Achat Bitcoin, Crypto
Binance Inc. 4,6 Sur 5

Cash App
Block, Inc. 4,5 Sur 5

PayPal
PayPal Mobile 4,2 Sur 5

Wave - Transfert d'Argent
Wave Mobile Money 4,5 Sur 5

TrueMoney
True Money Co. Ltd. 3,5 Sur 5

MetaTrader 5
MetaQuotes Software Corp. 4,7 Sur 5
À propos de cette fiche
- Développeur
- NiCKEL
- Nom du package
- com.fpe.comptenickel
- Version
- 2026.17.1
- Android
- 7.0
- Prix
- Free
Ce site fournit des informations indépendantes sur des applications tierces. Nous ne les possédons pas, ne les développons pas et ne les distribuons pas. Les noms, logos et marques appartiennent à leurs propriétaires respectifs. Les informations sur les développeurs sont fournies à titre indicatif. Pour en savoir plus, contactez le développeur à l’adresse app@nickel.eu, consultez https://nickel.eu ou consultez la https://nickel.eu/fr/privacy-text.