Monabanq Pay

- 164.00 Avis
- 4,5
- Téléchargements
- 50.00K
- 2.7.0
- Version
Captures d'écran
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Paiements mobiles pratiques depuis un smartphone compatible.
- Ajout rapide des cartes Monabanq dans le portefeuille numérique.
- Paiement sans contact accepté chez de nombreux commerçants.
- Réduit le besoin de transporter sa carte bancaire physique.
- Transactions protégées par l’authentification du téléphone.
Inconvénients
- Compatibilité limitée selon le modèle de smartphone et son système.
- Nécessite une connexion ou une configuration préalable pour certains usages.
- Fonctionnalités dépendantes de la carte et du compte Monabanq.
- Peu utile si les commerçants visités n’acceptent pas le sans-contact.
- Un téléphone déchargé empêche généralement tout paiement mobile.
Avis sur Monabanq Pay Appxis
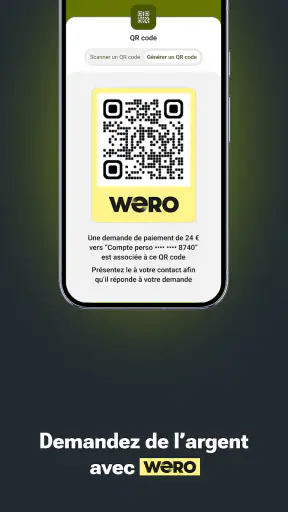
Quand je dois régler un achat rapidement ou envoyer de l’argent à quelqu’un sans lui demander ses coordonnées bancaires, j’aime les outils qui réduisent vraiment le nombre d’étapes. C’est précisément l’idée derrière Monabanq Pay, une application financière développée par Monabanq. Elle se concentre sur deux usages très concrets : le paiement sans contact et le virement effectué à partir d’un numéro de mobile.
Je l’ai abordée comme un outil du quotidien plutôt que comme une banque complète. Cette nuance est importante : l’application ne cherche pas à remplacer toutes les opérations bancaires possibles. Son intérêt se révèle surtout au moment où je veux payer avec mon téléphone ou transmettre de l’argent à une personne sans passer par la recherche fastidieuse d’un IBAN.
Disponible gratuitement, avec une classification PEGI 3, elle s’adresse à un public très large. Sa note moyenne de 4,5, basée sur environ un millier de notes, montre un accueil globalement favorable. Elle reste toutefois une application récente, publiée le 5 février 2025, et son adoption dépasse déjà les cinquante mille installations. La version 2.7.0 fonctionne à partir d’Android 10, un point à vérifier avant de prévoir son usage sur un appareil ancien.
Du besoin immédiat au paiement effectué
Le point de départ : choisir le bon usage
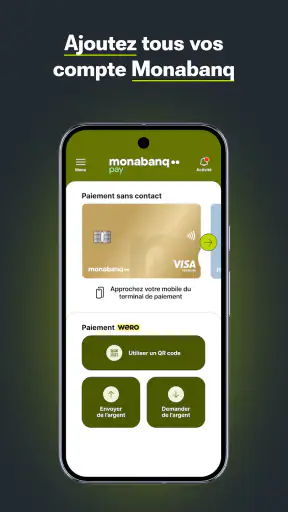
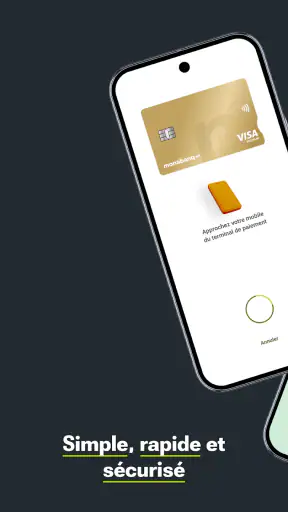
Dans la pratique, je commence par distinguer deux situations. Si je suis devant un terminal de paiement compatible avec le sans-contact, Monabanq Pay sert à utiliser mon téléphone comme moyen de règlement. Si je dois rembourser un proche, participer à une dépense commune ou envoyer une somme à quelqu’un, le virement par numéro de mobile devient plus pertinent.
Cette séparation rend l’application assez facile à comprendre. Je n’ai pas à parcourir un catalogue de services pour trouver une fonction cachée : le paiement et le transfert d’argent constituent le cœur de l’expérience. Pour un utilisateur qui veut aller droit au but, c’est plus agréable qu’une application bancaire très chargée, où les opérations rapides se retrouvent parfois noyées entre les comptes, les placements, les cartes et les documents.
Le premier conseil que je donnerais est de ne pas installer l’application uniquement parce que le paiement mobile est à la mode. Elle a du sens si ces deux scénarios correspondent à mes habitudes. Si je règle rarement avec mon téléphone et que tous mes virements passent déjà sans difficulté par mon application bancaire habituelle, le gain sera limité. En revanche, pour quelqu’un qui alterne achats physiques et remboursements entre proches, le positionnement est beaucoup plus cohérent.
Préparer le paiement sans contact
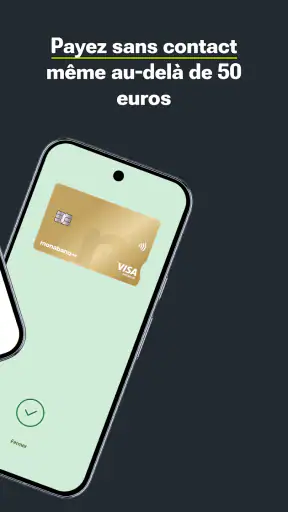
Le paiement sans contact est la partie la plus immédiate du parcours. Une fois l’application prête à être utilisée, l’objectif est de pouvoir présenter le téléphone devant un terminal au lieu de sortir systématiquement une carte. Dans un magasin, cela peut éviter de chercher son portefeuille au fond d’un sac, surtout lorsque l’on a déjà le téléphone en main pour consulter une liste de courses ou un billet.
Le vrai avantage n’est pas seulement la vitesse du geste. C’est aussi la continuité entre le téléphone que j’utilise déjà et l’action de payer. Je peux garder une organisation plus légère lorsque je pars faire une course rapide, à condition que mon appareil soit compatible avec l’environnement nécessaire au paiement mobile et suffisamment disponible au moment du passage en caisse.
Je recommande tout de même de conserver une solution de secours. Un téléphone déchargé, un appareil incompatible ou une situation où le terminal ne réagit pas comme prévu suffit à interrompre le parcours. Monabanq Pay simplifie le paiement, mais ne supprime pas les contraintes physiques d’un smartphone. Pour une sortie importante, je ne partirais donc pas avec le téléphone comme unique moyen de paiement.
Envoyer un virement avec un numéro de mobile
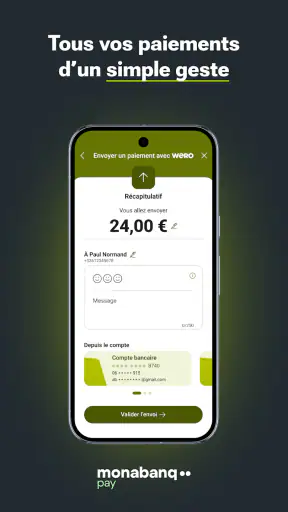
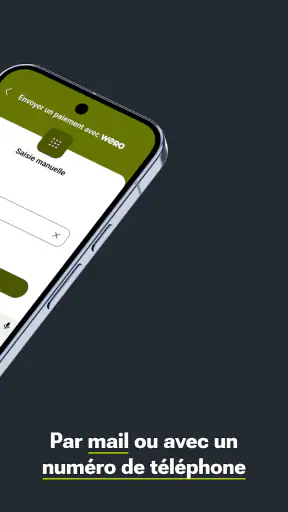
Le virement par numéro de mobile répond à une difficulté très courante : obtenir les bonnes coordonnées bancaires d’un proche. Dans un scénario réaliste, je dois rembourser un ami après un repas. Au lieu de lui demander un IBAN, de copier une longue suite de caractères et de vérifier plusieurs fois le destinataire, je peux m’appuyer sur son numéro de téléphone dans le parcours prévu par l’application.
Ce changement paraît modeste, mais il réduit un point de friction important. Les erreurs de saisie, les messages envoyés au mauvais contact ou les coordonnées bancaires oubliées compliquent souvent les petits remboursements. Le numéro de mobile est généralement plus facile à retrouver dans son carnet d’adresses, ce qui rend l’action plus naturelle pour une dépense du quotidien.
Je conseille néanmoins de traiter cette étape avec le même sérieux qu’un virement classique. Avant de valider, je vérifierais attentivement l’identité affichée et le montant. La simplicité du numéro de téléphone ne doit pas conduire à valider trop vite. Un contact enregistré sous un prénom courant, un homonyme ou une mauvaise sélection peut transformer une opération simple en problème difficile à corriger.
Le passage entre les personnes
Le transfert ne dépend pas uniquement de la personne qui envoie. Il y a un véritable relais entre l’émetteur, le destinataire et l’application. Le numéro de mobile sert de point de rencontre, mais le bénéficiaire doit pouvoir être reconnu correctement dans le processus. C’est ici que l’expérience peut devenir moins fluide que prévu si le proche n’est pas préparé ou si ses informations ne correspondent pas à ce que le service attend.
Avant d’envoyer de l’argent pour la première fois, je préviendrais donc le destinataire. Un simple message permet de confirmer le bon numéro et d’éviter une validation faite dans la précipitation. Cette habitude est particulièrement utile pour les remboursements de groupe, lorsque plusieurs personnes portent des noms proches dans le carnet d’adresses.
Ce fonctionnement est plus confortable que l’échange d’un relevé bancaire, mais il ne transforme pas un virement en conversation instantanée sans aucune vérification. Le téléphone facilite l’identification du contact ; il ne remplace pas le contrôle humain. C’est une distinction essentielle pour utiliser Monabanq Pay sereinement.
Le résultat après l’action
Lorsque le paiement sans contact fonctionne, le résultat attendu est très clair : l’achat est réglé sans sortir la carte. Pour le virement, le résultat recherché est différent : l’argent est dirigé vers la bonne personne en utilisant un identifiant que l’on manipule plus facilement qu’un IBAN. Dans les deux cas, l’application vise une action courte, située dans un moment précis, plutôt qu’une longue session de gestion financière.
J’apprécie cette orientation parce qu’elle correspond à des besoins réels. Je n’ouvre pas Monabanq Pay pour analyser mes dépenses pendant une heure ; je l’utilise lorsque je veux accomplir une opération concrète. Cette spécialisation donne une impression plus directe, surtout pour les utilisateurs qui trouvent les applications bancaires traditionnelles trop denses.
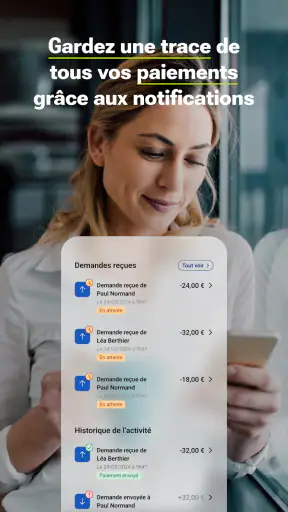
Il faut toutefois garder une trace mentale de ce qui vient de se passer. Après un paiement, je vérifie le montant sur le terminal ou le justificatif disponible. Après un virement, je conserve le contexte de l’opération, notamment lorsqu’il s’agit d’un remboursement partagé. Cette discipline évite de confondre plusieurs petites transactions effectuées le même jour.
Les détails qui changent l’expérience
Un premier point souvent sous-estimé est la préparation du carnet de contacts. Comme le virement repose sur un numéro de mobile, des fiches bien organisées réduisent les risques de choisir la mauvaise personne. Pour les contacts professionnels ou les groupes d’amis, je prendrais le temps d’utiliser des noms suffisamment explicites plutôt que de compter uniquement sur une photo ou un prénom.
Deuxième point : le téléphone devient une partie du parcours bancaire. Il faut donc penser à son autonomie avant une journée chargée, surtout si l’on prévoit plusieurs paiements. Ce n’est pas un défaut propre à Monabanq Pay, mais c’est une contrainte que l’on ressent davantage lorsqu’on remplace volontairement sa carte par son smartphone.
Troisième point : le virement par mobile est particulièrement adapté aux petites dettes entre personnes qui se connaissent déjà. Pour un bénéficiaire inconnu, une transaction importante ou une situation où l’identité n’est pas parfaitement claire, je préfère la méthode qui offre le plus de contexte et de vérifications. La rapidité est une force ici, mais elle ne doit pas être confondue avec une garantie contre les erreurs.
Quand le parcours devient moins intéressant
La première limite concerne les utilisateurs qui veulent une application financière tout-en-un. Monabanq Pay est centrée sur le paiement sans contact et le virement par numéro de mobile. Si j’attends un suivi budgétaire détaillé, une gestion avancée de plusieurs produits financiers ou une vue complète de mes opérations, je me tournerais plutôt vers l’application bancaire principale adaptée à ces besoins.
La deuxième limite touche la dépendance à l’écosystème mobile. Un appareil trop ancien, une batterie faible ou un environnement qui ne permet pas le paiement sans contact peut interrompre la séquence au mauvais moment. Le minimum requis est Android 10, ce qui exclut certains téléphones vieillissants. Pour ces profils, une carte physique reste souvent plus prévisible.
La troisième limite est relationnelle. Le virement par numéro de mobile devient moins pratique si le destinataire ne sait pas comment recevoir l’argent ou si le numéro utilisé n’est pas celui que l’on pense. Dans ce cas, la méthode traditionnelle peut demander plus d’informations au départ, mais elle est parfois plus claire pour les deux parties.
Je serais aussi prudent pour les achats où une procédure de paiement spécifique est nécessaire, par exemple lorsque je dois présenter une carte particulière, utiliser un moyen accepté uniquement par un commerçant ou conserver une solution de paiement distincte pour une dépense professionnelle. Le sans-contact mobile est pratique, mais il ne remplace pas toutes les formes de paiement.
Pour quels utilisateurs je le recommande
Je recommande Monabanq Pay aux clients de Monabanq qui veulent transformer leur téléphone en outil de paiement quotidien et simplifier les remboursements entre proches. Elle convient bien à une personne qui fait régulièrement de petits virements, à un parent qui partage des dépenses avec sa famille ou à un utilisateur qui préfère ne pas transmettre son relevé bancaire pour chaque remboursement.
Elle peut aussi intéresser quelqu’un qui souhaite une expérience plus ciblée qu’une application bancaire complète. Le fait qu’elle soit gratuite facilite l’essai, sans ajouter un coût d’accès à cette fonction. La note moyenne de 4,5 et la présence de plus d’un millier de notes suggèrent une réception encourageante, même si je ne considérerais pas cela comme une raison suffisante pour ignorer les contraintes de son propre téléphone et de ses habitudes.
Je la recommanderais moins à une personne qui ne possède pas un appareil récent ou qui préfère toujours utiliser une carte. Elle n’est pas non plus le meilleur choix pour quelqu’un qui cherche avant tout des outils de planification financière, des analyses de budget ou une gestion bancaire très complète. Dans ces cas, une application bancaire généraliste sera plus adaptée, même si elle est parfois moins rapide pour un remboursement par mobile.
Mon verdict après le parcours complet
Monabanq Pay réussit surtout lorsqu’elle reste dans son rôle : rendre un paiement sans contact plus naturel et remplacer l’échange d’un IBAN par un numéro de mobile pour les virements du quotidien. Le parcours est facile à comprendre, les cas d’usage sont concrets et l’application évite la lourdeur d’un outil bancaire qui voudrait tout faire à la fois.
Son principal compromis est la dépendance au téléphone et à la bonne identification du destinataire. Je ne la considérerais pas comme une solution unique pour toutes mes dépenses, mais comme un complément pratique à une organisation bancaire plus large. En gardant une solution de secours et en vérifiant chaque bénéficiaire avant validation, je trouve son approche convaincante.
La version 2.7.0 montre que le produit évolue encore, tandis que son lancement récent explique aussi pourquoi je l’évaluerais surtout sur la qualité de ces deux usages précis. Pour moi, le choix est simple : si je suis déjà dans l’univers Monabanq et que je veux payer avec mon téléphone ou rembourser un proche sans manipuler un IBAN, Monabanq Pay mérite clairement une place dans mes outils du quotidien. Si je cherche une banque mobile complète, je choisirais une solution plus large.
Au final, Monabanq Pay n’essaie pas de multiplier les fonctions pour impressionner. Elle s’attaque à deux moments où la rapidité compte vraiment. C’est ce qui fait sa valeur, mais aussi ce qui définit ses limites : plus mon besoin s’éloigne du paiement sans contact et du virement par numéro de mobile, moins son intérêt devient évident.
FAQ
Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est la solution de paiement mobile proposée aux clients Monabanq pour régler leurs achats avec un smartphone compatible. Après l’ajout d’une carte bancaire éligible dans le portefeuille mobile pris en charge, l’utilisateur peut payer chez les commerçants acceptant le paiement sans contact. L’application vise surtout à simplifier les paiements quotidiens, sans devoir sortir systématiquement sa carte physique.
Qui peut utiliser Monabanq Pay et quelles sont les conditions nécessaires ?
Monabanq Pay s’adresse principalement aux clients Monabanq disposant d’une carte bancaire compatible et d’un téléphone répondant aux exigences techniques du service. Il faut généralement utiliser un appareil Android ou iOS compatible avec le paiement mobile, activer le verrouillage de l’écran et posséder une connexion suffisante lors de la configuration. L’éligibilité peut également dépendre du type de carte détenue et des conditions définies par Monabanq.
Comment ajouter sa carte Monabanq à Monabanq Pay ?
La configuration commence habituellement par l’ouverture de l’application ou du portefeuille mobile compatible, puis par l’ajout de la carte Monabanq à l’aide de ses informations bancaires. Une vérification d’identité ou un code de confirmation peut être demandé afin de sécuriser l’activation. Il est important de suivre attentivement les instructions affichées et de vérifier que le numéro de téléphone associé au compte Monabanq est bien à jour.
Monabanq Pay est-il sécurisé pour les paiements ?
Le paiement mobile repose sur plusieurs mécanismes de sécurité, notamment le verrouillage du smartphone, l’authentification de l’utilisateur et, selon l’appareil, la reconnaissance biométrique. Lors d’un règlement, les données sensibles de la carte ne sont généralement pas communiquées directement au commerçant sous leur forme habituelle. Malgré cela, il reste recommandé d’activer les mises à jour, de protéger son téléphone par un code fiable et de le verrouiller immédiatement en cas de perte.
Où peut-on payer avec Monabanq Pay et que faire en cas de problème ?
Monabanq Pay peut être utilisé dans les commerces équipés d’un terminal acceptant le paiement sans contact, en France et parfois à l’étranger selon les réseaux de cartes et les conditions applicables. Si un paiement est refusé, il faut vérifier la compatibilité du terminal, l’activation du sans-contact, le solde disponible et l’état de la carte. En cas de téléphone perdu, de carte bloquée ou de transaction suspecte, contactez rapidement le service client Monabanq.


