Monabanq - Banque en ligne

- 1.74K Avis
- 4,4
- Téléchargements
- 500.00K
- Varie selon l'appareil
- Version
Captures d'écran
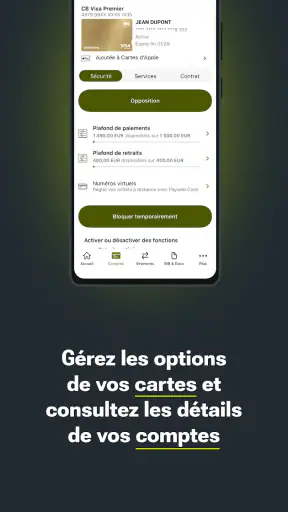
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Ouverture de compte entièrement réalisable depuis un smartphone.
- Application claire pour suivre les dépenses et gérer les opérations courantes.
- Dépôt de chèques possible depuis l’application mobile.
- Large choix de cartes et d’options selon les besoins du client.
- Service client accessible avec des horaires étendus.
Inconvénients
- Certaines offres nécessitent des frais mensuels
- même sans utilisation intensive.
- Les conditions d’éligibilité varient selon la formule choisie.
- Absence d’agences physiques pour un accompagnement en face à face.
- Les virements instantanés ou services premium peuvent être facturés.
- Les délais de traitement peuvent s’allonger pour certaines demandes administratives.
Avis sur Monabanq - Banque en ligne Appxis
J’utilise Monabanq comme une application bancaire avant tout pratique : elle réunit le compte, la carte, l’épargne, les crédits, l’assurance, le placement, le suivi du budget et la bourse dans un même espace. Cette amplitude est intéressante si vous voulez éviter de jongler entre plusieurs services, mais elle demande aussi une certaine discipline. Une application financière ne se juge pas seulement à son interface : je regarde surtout ce que je peux contrôler, la clarté des choix proposés et la facilité avec laquelle je peux vérifier une opération.
Développée par Monabanq, l’application est gratuite et classée dans la catégorie Finance. Elle s’adresse à un public très large, avec une classification PEGI 3, mais son intérêt réel dépend surtout de votre façon de gérer l’argent. Si vous cherchez une banque mobile pour consulter vos comptes régulièrement, suivre vos dépenses et gérer vos produits depuis le téléphone, elle mérite clairement votre attention. Si vous voulez uniquement un portefeuille de paiement très minimaliste, elle risque en revanche de paraître plus large que nécessaire.
Une banque en ligne qui mise sur la visibilité et le contrôle
Ce que j’ai regardé avant de lui faire confiance
Mon premier réflexe avec une application bancaire consiste à vérifier si elle me laisse comprendre ce qui se passe. Je veux pouvoir identifier mes comptes, reconnaître mes mouvements et distinguer une action de consultation d’une action qui modifie réellement ma situation. Monabanq se présente comme un véritable espace bancaire, pas comme une simple application de paiement. Cette différence compte, car on y retrouve des sujets plus engageants qu’un achat quotidien : épargne, crédit, assurance, placement et bourse.
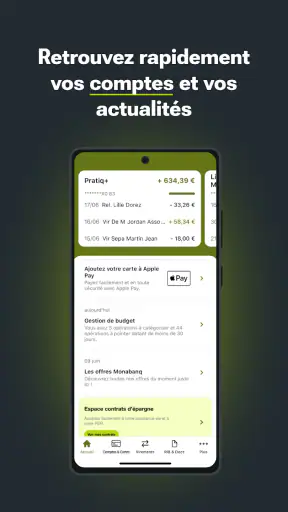
Dans mon usage, cette concentration peut être un avantage. Je peux commencer par consulter le compte courant, puis regarder l’épargne ou le budget sans changer d’environnement. Cela facilite une routine hebdomadaire : vérifier les opérations récentes, repérer les prélèvements à venir, puis décider si une somme peut rester disponible ou être mise de côté. Le risque, c’est de vouloir tout explorer trop vite. Les rubriques liées au crédit, à l’investissement ou à l’assurance méritent une lecture attentive, même lorsque l’accès paraît simple.
La présence de plusieurs services ne signifie pas qu’il faut tous les utiliser. Je conseille de considérer l’application comme un tableau de bord, puis de n’activer ou de consulter que les produits qui correspondent réellement à votre situation. Cette approche réduit les décisions impulsives et rend plus facile le suivi de vos engagements. Pour une banque en ligne, c’est un point important : la commodité doit aider à décider, pas pousser à multiplier les produits.
Une adoption déjà significative, sans en faire une preuve absolue
Monabanq affiche une moyenne de 4,4 sur les avis visibles, avec environ 8 100 évaluations et 1 700 commentaires. L’application a dépassé les 500 000 installations, ce qui montre qu’elle a trouvé son public. Je prends toutefois ces éléments comme des repères, pas comme une garantie personnelle. Une bonne note ne dit pas si l’expérience conviendra à quelqu’un qui voyage beaucoup, à un étudiant qui surveille chaque dépense ou à une famille qui veut centraliser plusieurs besoins.
Son ancienneté joue aussi dans la perception que j’en ai : elle est disponible depuis avril 2013. Une présence durable peut rassurer, mais elle ne remplace pas les vérifications que je fais moi-même. Pour une application financière, je préfère observer la manière dont les écrans présentent les informations, la précision des libellés et la place accordée aux confirmations avant de considérer l’outil comme réellement confortable.
Les contrôles qui comptent dans la vie quotidienne
Le contrôle le plus utile n’est pas forcément spectaculaire. C’est la possibilité de revenir souvent sur son compte et de comprendre rapidement ce qui a changé. Je recommande de prendre quelques minutes après l’installation pour parcourir les mouvements, les espaces consacrés au budget et les produits disponibles. Cette première exploration permet de repérer les zones importantes avant d’en avoir besoin dans l’urgence.
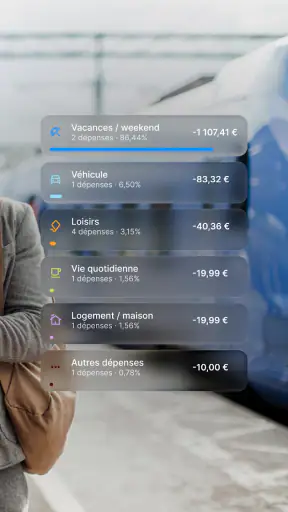
Un bon réflexe consiste à ne pas attendre la fin du mois pour consulter ses dépenses. En regardant régulièrement les opérations, je peux distinguer les dépenses exceptionnelles des paiements récurrents. Dans le cas de Monabanq, la présence d’un volet budget peut servir de point de départ pour cette habitude. Je ne l’utiliserais pas comme une vérité automatique : une catégorie mal comprise ou une dépense exceptionnelle peut donner une image trompeuse. Le suivi reste utile seulement si je relis les opérations avec mon propre contexte.
Pour les décisions financières plus lourdes, je ralentis volontairement. Une demande de crédit, un placement ou une souscription d’assurance ne devrait pas être traitée comme un simple clic de confort. Je vérifie le produit concerné, le montant, la durée et les conséquences avant de confirmer. L’intérêt de l’application est de rapprocher ces démarches de la consultation quotidienne, mais cette proximité impose de conserver un peu de recul.
Les moments où la protection de mes données devient centrale
Une application bancaire traite naturellement des informations sensibles. Je fais donc particulièrement attention aux moments où je me connecte, où je consulte un document, où je modifie une information personnelle ou où je lance une opération. Je ne me contente pas de reconnaître le logo : je vérifie que je suis bien dans l’application officielle Monabanq et j’évite de réaliser une opération financière depuis un appareil partagé.
Je garde également une séparation claire entre les usages. Pour consulter mon budget dans un lieu public, je peux limiter ce que j’affiche à l’écran. Pour une opération plus importante, je préfère un environnement calme, une connexion que je connais et suffisamment de temps pour relire. Ce comportement ne dépend pas seulement de l’application, mais Monabanq étant une banque complète, il devient particulièrement pertinent puisque le même espace peut toucher à plusieurs aspects de mes finances.
Je conseille aussi de ne pas traiter les notifications comme des preuves suffisantes. Une alerte peut attirer mon attention, mais je retourne dans l’application pour vérifier le mouvement et son libellé. Cette double vérification est utile lorsqu’une dépense semble inhabituelle ou lorsqu’un prélèvement apparaît à un moment inattendu. Elle évite de prendre une décision sur la base d’un aperçu trop court.
Ce que je peux réellement décider moi-même
L’agence utilisateur est, à mes yeux, l’un des meilleurs critères pour juger une banque mobile. Je veux pouvoir consulter avant d’agir, prendre le temps de lire et savoir dans quelle rubrique je me trouve. Monabanq gagne des points par l’étendue de son espace : compte, carte, épargne, crédit, assurance, placement, budget et bourse sont réunis autour de la même relation bancaire. Cela peut rendre le suivi plus cohérent, à condition de ne pas confondre visibilité et conseil personnalisé.
Dans mon scénario idéal, je commence par le compte courant, j’examine les mouvements, puis je regarde le budget pour comprendre la tendance du mois. Ensuite seulement, je consulte l’épargne si j’ai un objectif concret, comme préparer une dépense prévue. Je garde les rubriques de placement et de bourse pour un moment séparé, car elles ne répondent pas au même besoin que la gestion des dépenses courantes. Cette séparation mentale est une astuce simple, mais elle m’aide à ne pas prendre une décision d’investissement dans la précipitation.
Pour un couple ou une famille, l’application peut servir à suivre les dépenses liées au quotidien et à organiser une épargne commune, mais je ne supposerais pas que la même méthode convient à tous les foyers. Les priorités diffèrent : certains veulent surtout une vision du budget, d’autres recherchent une solution pour un projet ou un financement. Je conseille de définir l’objectif avant d’ouvrir les différentes rubriques, puis de vérifier régulièrement si l’organisation choisie reste compréhensible.
Un scénario concret : le mois où les dépenses s’accumulent
Imaginons un mois avec une facture annuelle, plusieurs achats imprévus et un prélèvement habituel. Dans une application limitée aux paiements, je devrais parfois compléter le suivi avec un autre outil. Avec Monabanq, je peux commencer par parcourir les mouvements du compte, observer l’effet sur le budget et regarder l’épargne disponible dans le même environnement. Cette vue d’ensemble m’aide à répondre à une question simple : dois-je réduire mes dépenses, déplacer une somme déjà prévue ou attendre le mois suivant ?
La bonne méthode n’est pas de déplacer immédiatement de l’argent. Je relis d’abord les libellés, je vérifie que chaque opération est bien identifiée et je distingue les dépenses exceptionnelles des charges récurrentes. Si une rubrique liée à l’épargne ou à un autre produit attire mon attention, je la consulte seulement après avoir clarifié le besoin. Cette séquence est plus lente qu’un simple balayage, mais elle réduit le risque d’une décision prise sous la pression du solde disponible.
Dans ce scénario, l’application montre sa force comme outil de centralisation. Elle ne supprime pas la nécessité de réfléchir, et elle ne transforme pas automatiquement une situation financière compliquée en plan clair. Son apport est plutôt de rapprocher les informations utiles. Pour moi, c’est une différence concrète par rapport à un tableur isolé ou à plusieurs applications spécialisées qui ne partagent pas le même contexte.
Face aux alternatives habituelles
Par rapport à une néobanque centrée sur le paiement et la carte, Monabanq paraît plus complète. Je la choisirais si je veux suivre une relation bancaire plus large, avec des sujets comme l’épargne, le crédit, l’assurance ou le placement en plus du compte courant. Une application de paiement très spécialisée peut sembler plus légère pour quelqu’un qui veut seulement régler des achats et surveiller un solde.
Par rapport à l’application d’une banque traditionnelle, Monabanq peut donner une impression plus directe pour les personnes qui préfèrent gérer leurs démarches depuis un téléphone. Mais cette simplicité apparente ne doit pas masquer la nature des produits proposés. Pour un crédit ou un placement, je comparerais toujours les conditions et je prendrais le temps de lire les informations contractuelles, même si la navigation est fluide.
Par rapport à un outil indépendant de budget, l’avantage de Monabanq est la proximité avec les comptes et les produits bancaires. L’inconvénient est que je peux être tenté de vouloir tout gérer au même endroit, alors qu’un outil séparé offre parfois une vue plus neutre de l’ensemble de mes finances, notamment si je possède plusieurs établissements. Mon choix dépendrait donc de mon besoin de centralisation : plus j’ai de comptes externes, plus je vérifierais si cette application suffit à représenter ma situation globale.
Les limites que je garderais en tête
La richesse de l’offre peut devenir une source de friction. Compte, carte, épargne, crédits, assurance, placement, budget et bourse ne répondent pas au même niveau de risque ni au même horizon. Un utilisateur débutant peut avoir l’impression qu’il doit explorer chaque rubrique pour profiter pleinement de l’application. Je pense au contraire qu’il vaut mieux commencer par les fonctions directement liées au quotidien et élargir progressivement.
La centralisation a une autre limite : elle peut donner une vision incomplète si vous utilisez aussi d’autres banques, des comptes d’épargne séparés ou des placements ailleurs. Dans ce cas, le budget affiché dans l’application ne représente pas forcément toute votre réalité. Je conserverais donc une vérification périodique de mes comptes externes, surtout avant une décision importante.
Enfin, une application ne remplace pas une explication adaptée à votre situation. Pour un placement, un crédit ou une assurance, je ne me fierais pas uniquement à la facilité de navigation. Je comparerais les options, je relirais les engagements et je demanderais un éclaircissement si un terme me paraît ambigu. C’est précisément parce que Monabanq rassemble beaucoup de services que cette prudence est nécessaire.
À qui je la recommande, et à qui je la déconseille
Je la recommande à la personne qui veut une banque en ligne relativement complète, qui consulte souvent ses comptes et qui apprécie de retrouver plusieurs sujets financiers dans un même espace. Elle convient aussi à quelqu’un qui souhaite construire une routine de suivi : mouvements d’abord, budget ensuite, épargne ou autres produits seulement lorsque le besoin est clairement défini.
Je serais plus réservé pour une personne qui veut une expérience ultra-minimale, limitée à une carte et à quelques paiements. Dans ce cas, une solution spécialisée peut sembler plus lisible. Je serais également prudent pour quelqu’un qui possède de nombreux comptes dans plusieurs établissements et qui attend une vision automatiquement exhaustive de toutes ses finances. L’intérêt de Monabanq sera alors plus fort pour la relation bancaire qu’elle héberge que pour une consolidation universelle.
Le téléchargement est gratuit, ce qui permet de découvrir l’environnement sans coût d’accès à l’application elle-même. Je recommande toutefois de séparer cette gratuité de la question des produits bancaires : consulter une rubrique, ouvrir un compte ou envisager un crédit sont des décisions différentes. Avant toute souscription, je lis les conditions propres au produit concerné et je vérifie qu’il correspond à mon besoin.
Mon avis après une utilisation attentive
Monabanq me paraît convaincante surtout comme espace de pilotage bancaire, pas comme raccourci vers des décisions financières rapides. J’apprécie l’idée de réunir la gestion courante, le budget et des produits plus larges dans la même application. L’usage le plus pertinent, selon moi, consiste à revenir régulièrement sur les opérations, à garder une séparation claire entre dépenses et investissement, puis à utiliser les rubriques complémentaires avec méthode.
Je retiens aussi une règle simple : plus une action peut modifier durablement ma situation, plus je ralentis. Pour une consultation, l’application peut faire gagner du temps. Pour une épargne, un crédit, une assurance, un placement ou une opération boursière, je prends le temps de vérifier ce que je fais et pourquoi. Cette attitude permet de profiter de la centralisation sans abandonner son jugement.
Mon verdict est favorable, mais volontairement prudent : c’est une option intéressante pour gérer une relation bancaire étendue depuis un mobile, à condition d’utiliser ses contrôles avec attention et de ne pas confondre confort d’accès et conseil financier. Je la choisirais pour sa couverture des besoins et sa logique de suivi, tout en gardant une vigilance particulière lors des démarches sensibles et en comparant les solutions si mon objectif est très spécialisé.
FAQ
Qu’est-ce que Monabanq et à qui s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui propose des services bancaires accessibles depuis une application mobile et un espace client web. Elle s’adresse notamment aux personnes souhaitant gérer un compte courant, une carte bancaire, des virements et des produits d’épargne sans se rendre en agence. Avant l’inscription, il est conseillé de vérifier les conditions d’éligibilité, les justificatifs demandés et les tarifs correspondant à l’offre choisie.
L’ouverture d’un compte Monabanq est-elle réellement sans conditions de revenus ?
Monabanq est connue pour proposer certaines formules sans condition de revenus, ce qui peut convenir aux étudiants, aux salariés, aux indépendants ou aux personnes ayant des revenus irréguliers. Toutefois, l’absence de condition de revenus ne signifie pas que l’ouverture est automatique. Vous devrez généralement fournir une pièce d’identité, un justificatif de domicile et respecter les critères de souscription et de contrôle prévus par la banque.
Quels services peut-on gérer depuis l’application Monabanq ?
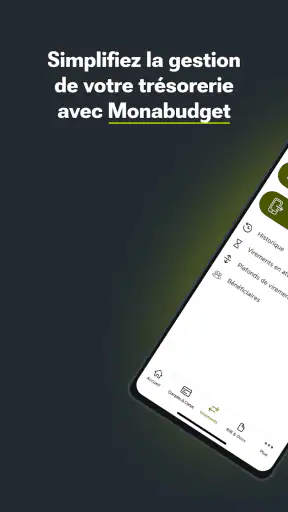
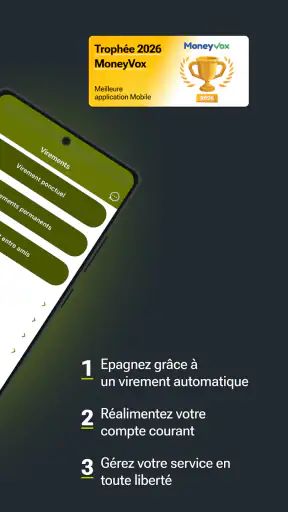
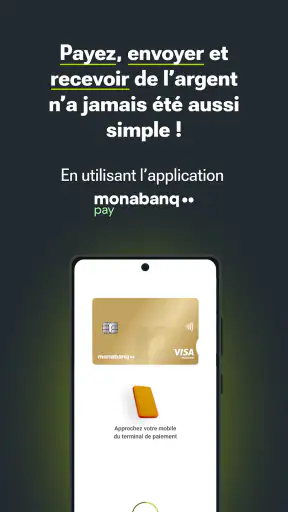
L’application Monabanq permet généralement de consulter le solde et les opérations, suivre les paiements par carte, effectuer des virements, gérer les bénéficiaires et télécharger des relevés. Elle peut également proposer des outils de catégorisation des dépenses, des notifications et un accès à l’assistance. Les fonctionnalités disponibles peuvent varier selon le type de compte, la carte souscrite et les mises à jour de l’application.
Quels sont les frais à prévoir avec un compte Monabanq ?
Même si certaines offres peuvent être attractives, un compte Monabanq n’est pas nécessairement gratuit. Les frais dépendent de la formule choisie et peuvent concerner la tenue de compte, la carte bancaire, les opérations à l’étranger, les retraits, les incidents de paiement ou certains services additionnels. Avant de télécharger l’application et de souscrire, consultez attentivement la grille tarifaire officielle afin d’éviter les mauvaises surprises.
Monabanq est-elle suffisamment sécurisée pour effectuer des opérations bancaires sur mobile ?
Comme les autres banques en ligne, Monabanq met en place différentes mesures de sécurité pour protéger l’accès au compte et valider les opérations, notamment l’authentification renforcée, les notifications et le verrouillage de l’application. La sécurité dépend aussi de vos habitudes : utilisez un mot de passe unique, activez les protections biométriques lorsque cela est possible, évitez les réseaux Wi-Fi publics et ne communiquez jamais vos codes par téléphone ou message.


