Mon Epargne Entreprise

- 565.00 Avis
- 4,6
- Téléchargements
- 100.00K
- 12.0.0
- Version
Captures d'écran
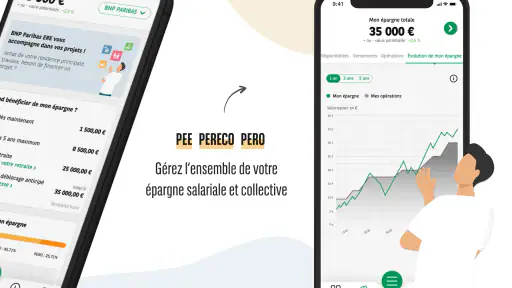
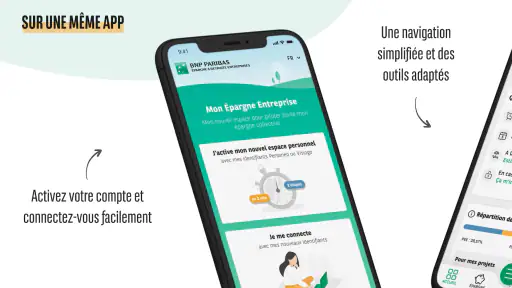
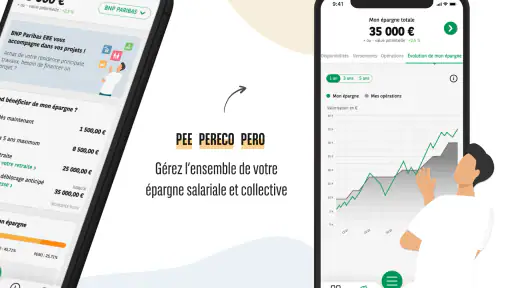
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Consultation centralisée de plusieurs dispositifs d’épargne salariale.
- Accès aux documents et relevés directement depuis l’application.
- Interface adaptée à une utilisation mobile au quotidien.
- Informations sur les opérations et mouvements du compte.
- Connexion sécurisée pour protéger les données financières personnelles.
Inconvénients
- Fonctionnalités limitées aux salariés des entreprises partenaires.
- Certaines opérations peuvent nécessiter une validation supplémentaire.
- Navigation parfois moins intuitive pour les nouveaux utilisateurs.
- Les performances peuvent varier selon la qualité de la connexion.
- L’application dépend des services proposés par l’employeur et le gestionnaire.
Avis sur Mon Epargne Entreprise Appxis
Gérer une épargne liée à son entreprise demande une attention différente de celle d’un compte bancaire courant. On ne consulte pas forcément son solde tous les jours, mais on veut retrouver rapidement ses dispositifs, comprendre les opérations et éviter de mélanger cet argent avec les dépenses du foyer. Après avoir utilisé Mon Epargne Entreprise, je la vois surtout comme un espace personnel de suivi, conçu pour les salariés qui souhaitent garder leur épargne salariale à portée de main sans passer par un ordinateur.
L’application est proposée gratuitement par BNP PARIBAS dans la catégorie finance. Elle affiche une moyenne de 4,6 sur les avis disponibles, avec une communauté de plusieurs milliers d’évaluateurs, et a déjà dépassé le seuil des cent mille installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas mon expérience : son intérêt dépend vraiment de la manière dont vous suivez votre épargne et de la relation de votre entreprise avec les services concernés.
Une application pensée pour un espace financier personnel
La première chose que j’ai appréciée est la séparation naturelle entre l’épargne d’entreprise et les autres applications financières du téléphone. Quand je consulte mon compte bancaire habituel, je pense souvent aux factures, aux virements ou aux achats à venir. Ici, l’objectif est différent : prendre du recul sur une épargne constituée dans le cadre professionnel et vérifier où elle en est.
Cette distinction devient particulièrement utile dans un foyer où plusieurs personnes utilisent le même appareil, ou lorsqu’un téléphone sert tour à tour à des usages personnels et professionnels. Je ne conseillerais pas de traiter cette application comme un outil familial partagé. Elle concerne une situation individuelle, rattachée à l’épargne d’un salarié. Le bon réflexe est donc de conserver une limite claire entre la personne qui se connecte et les autres membres du ménage.
Dans un scénario courant, je peux imaginer un salarié qui reçoit une notification ou un document de son entreprise, puis ouvre l’application pendant une pause pour vérifier son épargne. Plus tard, il peut en parler avec son conjoint afin de planifier un projet commun. L’application sert alors à consulter sa propre situation, tandis que la décision familiale se prend à partir des informations que chacun choisit de partager. Cette nuance évite de transformer un compte individuel en tableau de bord domestique improvisé.
Je trouve cette approche plus saine que celle d’une application bancaire généraliste utilisée pour tout centraliser. Les outils bancaires traditionnels sont souvent meilleurs pour suivre les dépenses quotidiennes et les comptes communs. Mon Epargne Entreprise a une fonction plus ciblée : donner un accès pratique à une épargne professionnelle, sans prétendre remplacer la banque principale du foyer.
Ce que l’on gagne par rapport au suivi sur ordinateur
Le téléphone change surtout la fréquence des consultations. Sur un ordinateur, je risque de repousser la vérification de mon épargne à plus tard, parce qu’il faut ouvrir un navigateur, retrouver le bon espace et me connecter dans un contexte plus formel. Une application dédiée réduit cette friction. Elle est plus adaptée à une consultation courte, par exemple avant un rendez-vous avec sa banque ou au moment de revoir son budget mensuel.
Le gain n’est pas forcément de consulter plus souvent pour le plaisir de regarder un chiffre. Il est plutôt de pouvoir vérifier une information au moment où une question se présente. Est-ce que mon épargne professionnelle est toujours au même endroit ? Ai-je besoin de retrouver un élément avant de discuter d’un projet ? L’accès mobile rend ce type de contrôle plus naturel.
En revanche, je ne remplacerais pas une lecture attentive des documents par quelques consultations rapides. Une application facilite l’accès, mais elle ne transforme pas automatiquement une décision financière en choix simple. Pour comprendre une opération ou réfléchir à l’utilisation de son épargne, il faut encore prendre le temps de lire les informations affichées et de les replacer dans sa situation personnelle.
Installation, accès et limites à garder en tête
L’application est gratuite et son âge conseillé est PEGI 3, ce qui indique une présentation accessible au grand public. Cela ne signifie pas qu’un enfant devrait l’utiliser. Le contenu concerne une épargne liée à l’activité professionnelle et s’adresse donc, dans les faits, à la personne qui détient le compte ou qui est autorisée à le consulter. L’âge technique indiqué et la pertinence financière sont deux sujets différents.
La version actuelle est la 12.0.0 et elle demande un appareil fonctionnant au minimum sous iOS ou Android 11. Avant de l’installer sur un ancien téléphone familial, je vérifierais donc la version du système. C’est un détail facile à oublier lorsque l’appareil est partagé entre plusieurs générations, notamment si un proche utilise encore un téléphone qui reçoit peu de mises à jour.
La configuration doit rester personnelle. Je déconseille de créer une habitude où plusieurs membres du foyer se connectent successivement avec les mêmes informations. Même lorsqu’il existe une relation de confiance, partager un accès financier rend plus difficile l’identification de la personne qui a consulté ou effectué une action. Pour un usage domestique, la meilleure organisation consiste à laisser le titulaire gérer son espace et à discuter ensuite des éléments utiles, sans faire circuler ses identifiants.
Cette règle est aussi pratique. Si l’application est installée sur un téléphone utilisé par un adolescent pour regarder des vidéos ou jouer, je ne laisserais pas automatiquement l’espace financier ouvert. Le téléphone peut être commun, mais le compte ne l’est pas. Il faut donc fermer la session lorsque cela est nécessaire et éviter d’enregistrer des informations de connexion dans un environnement auquel d’autres personnes accèdent librement.
Un accès mobile ne dispense pas de vérifier le contexte
Un point important, souvent oublié avec les applications financières, est la différence entre consulter et agir. Une consultation rapide peut convenir pour savoir où en est son épargne. Une opération qui modifie la répartition, le placement ou la disponibilité de fonds mérite davantage d’attention. Je conseille de ne pas la faire dans un moment pressé, sur un appareil partagé, ou pendant qu’une autre personne attend de récupérer le téléphone.
Mon conseil concret est de réserver les actions sensibles à un moment calme, avec son propre appareil si possible, puis de relire chaque écran avant validation. L’application peut rendre le parcours plus direct, mais cette rapidité devient une faiblesse si l’on clique machinalement. Pour moi, c’est l’un des principaux compromis d’un service financier mobile : le confort augmente, et la discipline nécessaire aussi.
Je garderais également les documents importants de l’entreprise dans un emplacement séparé. L’application est utile pour retrouver une vue pratique de son épargne, mais elle ne devrait pas devenir l’unique mémoire de ses décisions. Lorsque je prépare un projet, je note à part les montants, les échéances et les questions à poser. Cette méthode évite de confondre une information consultée à l’écran avec une compréhension complète de sa situation.
Coordonner un projet de foyer sans mélanger les comptes
L’usage le plus intéressant, à mon avis, apparaît lorsqu’un couple ou une famille prépare un projet : travaux, déménagement, changement de véhicule ou constitution d’une réserve. L’épargne d’entreprise peut entrer dans la discussion, mais elle reste attachée à son détenteur. L’application aide à connaître sa propre position ; elle ne remplace pas une organisation commune du budget.
Je procéderais en trois temps. D’abord, je consulterais mon espace seul afin de vérifier les informations disponibles. Ensuite, je noterais uniquement ce qui est nécessaire pour la décision familiale, sans transmettre mes identifiants ni laisser le téléphone déverrouillé. Enfin, je comparerais cette épargne avec les liquidités du foyer, les dépenses prévues et la marge de sécurité. Cette méthode est plus fiable que de montrer rapidement l’écran puis de prendre une décision sur une impression incomplète.
Un avantage discret de cette organisation est qu’elle évite les malentendus sur la propriété des fonds. Dans un ménage, on peut parler de “notre projet” tout en utilisant une épargne qui appartient administrativement à une seule personne. L’application rend cette frontière visible : elle rappelle que le suivi est individuel, même si l’objectif est partagé.
La limite est tout aussi claire. Si vous cherchez une application où deux adultes peuvent gérer ensemble un budget, suivre des dépenses communes et répartir des objectifs familiaux, un outil de budget partagé ou l’application de votre banque sera probablement mieux adapté. Mon Epargne Entreprise ne me paraît pas conçue pour coordonner toutes les finances du foyer. Sa force vient justement de son périmètre plus étroit.
Un workflow utile avant une décision financière
Je recommande une petite routine avant toute décision importante. Je commence par consulter l’application, puis je vérifie la date et le contexte des informations affichées dans les documents associés. Je compare ensuite avec mon budget réel, plutôt qu’avec le seul montant visible. Enfin, je discute avec mon conjoint ou ma conjointe de l’objectif, du calendrier et de la somme que le foyer peut réellement mobiliser.
Cette routine est particulièrement utile lorsque l’on change d’emploi ou que l’on prépare un départ de l’entreprise. Dans ces périodes, l’épargne professionnelle peut devenir un sujet prioritaire, mais la décision ne devrait pas être prise uniquement parce que l’accès mobile est pratique. Il faut considérer les conséquences personnelles, le besoin de liquidités et les règles applicables à sa situation.
Autre conseil concret : ne consultez pas seulement l’application lorsque vous avez besoin d’argent. Une consultation ponctuelle, par exemple lors de la révision trimestrielle du budget, permet de repérer plus tôt les questions à éclaircir. Cela ne veut pas dire surveiller son épargne quotidiennement. Cela signifie instaurer un rendez-vous raisonnable afin de ne pas découvrir un détail important au dernier moment.
Confiance, âge et usage dans un foyer
Le classement PEGI 3 peut rassurer sur le fait que l’application n’est pas présentée comme réservée à un public adulte du point de vue du contenu. Pourtant, la notion de confiance est plus importante que l’âge affiché. Un enfant peut utiliser le même téléphone, mais il ne devrait pas pour autant accéder à un espace d’épargne professionnelle qui ne le concerne pas.
Je ne vois pas l’application comme un outil à installer sur la tablette familiale pour apprendre la gestion de l’argent. Pour cette mission, un budget pédagogique ou une discussion accompagnée sera plus approprié. Ici, les informations sont personnelles et liées à une relation professionnelle. Le titulaire doit donc conserver le contrôle de l’appareil, de la session et des échanges.
Dans un couple, la confiance ne nécessite pas le partage systématique des codes. Au contraire, garder des accès séparés rend les responsabilités plus nettes. On peut décider ensemble d’un objectif, mais chacun conserve la maîtrise de son propre compte. Cette distinction devient encore plus importante lorsque plusieurs personnes utilisent un même téléphone pour des raisons pratiques.
Je conseille aussi de faire attention aux aperçus de notifications sur l’écran verrouillé. Je ne peux pas considérer un téléphone familial comme un espace privé par défaut. Si une information financière apparaît devant un proche ou un enfant, cela peut créer une situation gênante, même sans mauvaise intention. Vérifier les réglages généraux de notifications du téléphone et verrouiller l’accès reste une précaution simple.
Pour une personne âgée qui partage parfois son appareil avec un aidant, l’application peut être pratique si l’organisation des accès est claire. L’aidant peut aider à lire ou à comprendre une information, mais je maintiendrais autant que possible la validation entre les mains du titulaire. Dans ce contexte, la simplicité de l’application est utile, mais elle ne doit pas supprimer le consentement de la personne concernée.
À qui l’application convient vraiment
Je la recommande d’abord aux salariés de BNP PARIBAS qui veulent consulter leur épargne d’entreprise depuis un téléphone et qui préfèrent un accès dédié à une interface bancaire plus générale. Elle peut aussi convenir à quelqu’un qui oublie régulièrement de vérifier ses documents et qui a besoin d’un point d’accès plus immédiat pour organiser ses rendez-vous financiers.
Elle sera moins pertinente pour une personne qui ne possède pas de dispositif d’épargne professionnelle concerné par le service, ou pour quelqu’un qui cherche une gestion complète des dépenses du foyer. Si votre priorité est de catégoriser les achats, de suivre un compte joint ou de fixer des objectifs familiaux visibles par plusieurs utilisateurs, je choisirais un outil spécialisé dans ces usages.
Je la déconseille également comme unique outil de décision. Elle peut aider à consulter et à préparer une discussion, mais elle ne remplace ni la lecture des conditions applicables, ni l’avis d’un professionnel lorsque la situation est complexe. La présence d’un accès mobile ne signifie pas que toutes les décisions deviennent évidentes.
Mon avis après l’avoir intégrée à un usage quotidien
Ce que je retiens de Mon Epargne Entreprise, c’est une application utile lorsqu’on respecte son périmètre. Elle donne à l’épargne salariale une place plus accessible dans la vie quotidienne, sans la confondre avec les opérations courantes. Son intérêt est réel pour consulter son espace à un moment opportun, préparer un projet et garder une vue régulière sur une partie parfois oubliée de ses finances.
Son principal point de vigilance concerne l’usage partagé. Dans un foyer, le téléphone peut être commun, mais l’espace financier ne l’est pas automatiquement. Il faut donc organiser les sessions, éviter de transmettre ses identifiants et décider à l’avance quelles informations peuvent être discutées en famille. Ce sont des habitudes simples, mais elles comptent davantage ici que l’apparence pratique de l’application.
La note moyenne de 4,6 et le nombre important d’installations montrent qu’elle répond à un besoin concret pour de nombreux utilisateurs. Pour ma part, je ne la choisirais pas pour gérer tout un budget domestique. Je la garderais plutôt comme un outil spécialisé de suivi de l’épargne d’entreprise, complémentaire de la banque principale et des outils de planification du foyer.
En résumé, elle mérite sa place sur le téléphone d’un salarié qui veut consulter son épargne professionnelle sans attendre d’être devant un ordinateur. Elle convient particulièrement à un usage individuel, réfléchi et ponctuel. Si vous cherchez une solution familiale, collaborative ou pédagogique, une autre catégorie d’application sera plus adaptée. Mais pour garder un accès clair à son propre espace et mieux intégrer cette épargne dans les décisions du ménage, Mon Epargne Entreprise est une solution pratique, à condition de préserver soigneusement les frontières du compte.
FAQ
Qu’est-ce que Mon Epargne Entreprise et à qui s’adresse cette application ?
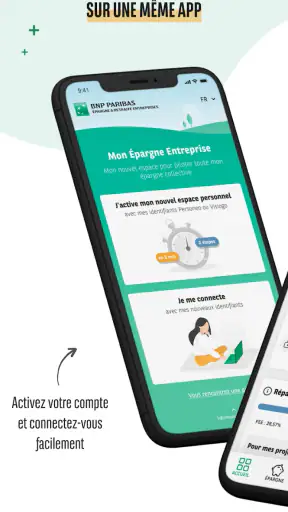
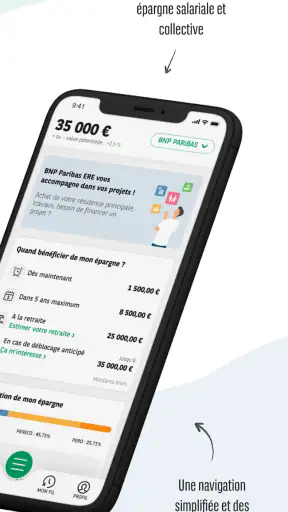
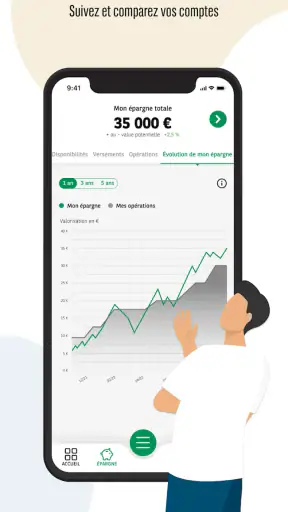
Mon Epargne Entreprise est une application destinée principalement aux salariés qui disposent d’un dispositif d’épargne salariale ou d’épargne retraite proposé par leur employeur. Elle permet généralement de consulter ses avoirs, suivre l’évolution de ses placements, visualiser les opérations réalisées et accéder aux informations liées à son compte. L’accès aux fonctionnalités dépend toutefois de l’organisme gestionnaire et du contrat souscrit.
Comment se connecter à Mon Epargne Entreprise pour la première fois ?
Lors de la première connexion, il faut habituellement utiliser les identifiants fournis par l’organisme gestionnaire ou créer un accès à partir des informations demandées, comme l’identifiant salarié, l’adresse e-mail ou certaines données personnelles. Une procédure de récupération est généralement disponible en cas d’oubli du mot de passe. Pour des raisons de sécurité, il est recommandé de ne jamais partager ses codes et d’activer la validation supplémentaire si elle est proposée.
Quelles opérations peut-on effectuer depuis Mon Epargne Entreprise ?
Selon le dispositif d’épargne associé à votre entreprise, l’application peut permettre de consulter le solde et le détail des placements, suivre les performances, vérifier les versements et les abondements, modifier certains choix d’investissement ou effectuer une demande de déblocage. Les possibilités varient selon les règles du plan, votre situation professionnelle et les fonctionnalités activées par le gestionnaire. Certaines opérations peuvent nécessiter une confirmation ou des justificatifs.
Mon Epargne Entreprise permet-elle de demander un déblocage de l’épargne ?
L’application peut proposer une démarche de déblocage, notamment lorsque votre situation correspond à un motif prévu par la réglementation ou par le règlement du dispositif. Vous devrez généralement sélectionner le motif concerné, renseigner les informations demandées et joindre des justificatifs. Toutes les sommes ne sont pas forcément disponibles immédiatement, et les délais de traitement dépendent du gestionnaire. Il est préférable de vérifier les conditions avant d’envoyer la demande.
L’application Mon Epargne Entreprise est-elle sécurisée et que faire en cas de problème ?
L’accès à une application d’épargne nécessite normalement une authentification protégée et des mesures destinées à sécuriser les données financières et personnelles. Il est conseillé d’utiliser la dernière version disponible, d’éviter les réseaux Wi-Fi publics et de verrouiller son téléphone. En cas de connexion impossible, d’opération inconnue ou de difficulté avec un versement, consultez l’aide intégrée ou contactez directement le support indiqué par votre entreprise ou l’organisme gestionnaire.


