Klemo : Investir & Finance

- 30.00 Avis
- 4,0
- Téléchargements
- 100.00K
- 1.20.0
- Version
Captures d'écran
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Interface claire et agréable
- adaptée aux débutants en investissement.
- Suivi centralisé des placements et de leur évolution au quotidien.
- Accès pratique depuis un smartphone
- où que vous soyez.
- Présentation simplifiée des informations financières importantes.
- Peut aider à mieux comprendre et suivre ses objectifs d’épargne.
Inconvénients
- Les performances ne sont jamais garanties et le capital reste exposé aux pertes.
- Certaines fonctionnalités peuvent nécessiter un abonnement ou des frais supplémentaires.
- Les informations proposées ne remplacent pas les conseils d’un professionnel.
- Dépendance à une connexion Internet pour consulter les données à jour.
- La disponibilité des services peut varier selon le pays et la réglementation.
Avis sur Klemo : Investir & Finance Appxis
Quand je teste une application financière, je ne m’arrête pas à la première impression. Un tableau de bord bien présenté peut donner envie pendant quelques jours, mais la vraie question est plus exigeante : est-ce que l’outil m’aide encore à prendre de meilleures décisions lorsque la nouveauté est passée ? Klemo, développé par Klemo, essaie de réunir au même endroit le bilan de patrimoine, le conseil, l’investissement, la gestion, l’épargne et le PER. Cette ambition en fait une application intéressante pour organiser sa réflexion financière, mais elle demande aussi de savoir exactement ce que l’on attend d’elle.
J’ai surtout regardé Klemo comme un compagnon de suivi plutôt que comme une application à ouvrir pour une opération ponctuelle. Elle s’adresse aux personnes qui veulent comprendre leur situation globale et avancer progressivement, au lieu de jongler entre une banque, une feuille de calcul, des notes personnelles et plusieurs services spécialisés. Mon avis est favorable pour cet usage, avec une réserve importante : le bénéfice dépend beaucoup de votre régularité et de votre volonté de vérifier les informations avant de prendre une décision.
Une première semaine convaincante pour remettre ses finances à plat
La première qualité de Klemo est son angle généraliste. Dans les applications financières classiques, je dois souvent choisir entre suivre mes dépenses, réfléchir à mon épargne ou m’informer sur l’investissement. Ici, le point de départ est plus large : regarder son patrimoine comme un ensemble. Cette approche est particulièrement utile quand on a accumulé plusieurs produits au fil du temps sans jamais les examiner ensemble.
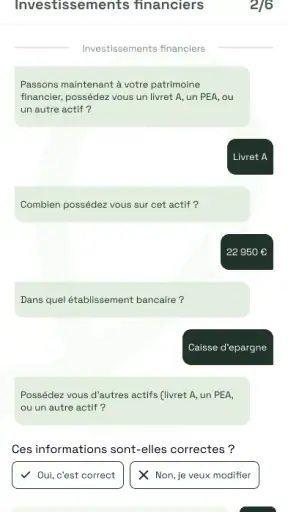
Lors de la première semaine, je conseille de ne pas chercher immédiatement une solution d’investissement. Le meilleur usage consiste plutôt à établir une photographie honnête de sa situation. Quels sont les actifs réellement disponibles ? Quelle part est destinée aux projets proches ? Quelle somme peut rester investie plus longtemps ? Quelles protections ou habitudes d’épargne sont déjà en place ? En répondant à ces questions avant de chercher un rendement, on évite de confondre argent disponible et argent que l’on peut immobiliser.
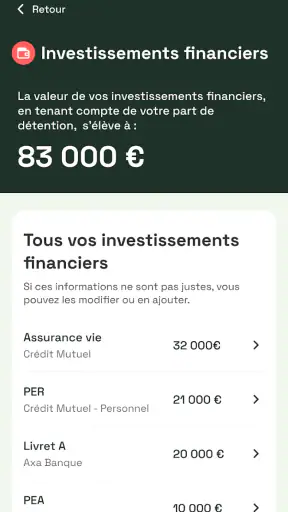
Le bilan patrimonial est donc le point d’entrée le plus pertinent. Il peut servir à repérer les déséquilibres que l’on ne voit pas dans une application bancaire traditionnelle. Par exemple, un compte courant peut sembler confortable alors qu’une grande partie de l’épargne est concentrée sur un seul objectif, ou qu’une dépense annuelle importante n’a jamais été intégrée dans le raisonnement. La valeur de Klemo apparaît surtout quand elle transforme des comptes séparés en une décision compréhensible.
Je trouve aussi intéressant que l’application associe la gestion quotidienne à des sujets plus longs comme l’investissement et le PER. Cela peut aider quelqu’un qui commence à se demander comment passer d’une épargne de précaution à une stratégie plus structurée. En revanche, cette largeur peut donner une impression de parcours chargé. Un débutant risque de voir trop de directions possibles : épargner davantage, investir, préparer la retraite, revoir la gestion ou demander un conseil.
Pour éviter cette dispersion, je recommande de choisir un seul objectif lors de la première session. Cela peut être constituer une réserve, préparer un projet ou comprendre ses placements existants. Ensuite, il vaut mieux noter les questions qui restent ouvertes plutôt que de vouloir tout régler immédiatement. Klemo devient plus utile quand il accompagne une décision précise, et moins utile quand on l’utilise comme un catalogue de sujets financiers.
L’application est gratuite, ce qui rend l’essai plus simple pour une personne qui veut d’abord voir si cette méthode lui convient. Elle est classée dans la catégorie finance et son âge conseillé est PEGI 3, deux éléments cohérents avec un outil destiné à l’organisation financière générale. Sa note moyenne de 4,0, basée sur 167 évaluations, suggère un accueil globalement positif, sans constituer à elle seule une garantie sur votre expérience personnelle.
Le bon scénario pour commencer sans se perdre
Imaginez une personne qui reçoit son salaire sur un compte, garde une épargne sur un livret, rembourse un crédit et possède un ancien produit d’épargne ouvert plusieurs années auparavant. Elle ne cherche pas forcément à devenir investisseur averti ; elle veut simplement savoir si son argent est organisé de façon logique. Klemo peut l’aider à poser les éléments sur une même carte mentale, puis à distinguer ce qui relève de la sécurité, des projets et du long terme.
Dans ce scénario, je ne considérerais pas l’application comme un robot chargé de décider à la place de l’utilisateur. Je l’utiliserais pour préparer un rendez-vous, comparer ses priorités et formuler des questions plus précises. C’est une nuance importante : une application de finance peut améliorer la qualité d’une décision sans être elle-même la décision.
La version actuelle est la 1.20.0 et l’application fonctionne à partir d’Android 8.0. Cela la rend accessible à de nombreux appareils qui ne sont pas récents, mais les utilisateurs d’un téléphone ancien doivent tout de même s’attendre à une expérience moins fluide selon l’état général de leur appareil. Klemo compte plus de 100 000 installations, ce qui montre qu’elle a déjà dépassé le stade d’un outil confidentiel, tout en restant une solution que je testerais personnellement avant de lui confier une place centrale dans ma routine.
Ce qui reste utile après le premier mois
Après l’effet de découverte, la question devient celle de la récurrence. Une application financière ne mérite une place durable que si elle m’aide à faire quelque chose que je repousserais autrement. Pour Klemo, cette utilité peut venir d’un rendez-vous mensuel avec soi-même : vérifier l’évolution de son épargne, réexaminer ses objectifs et voir si les choix effectués correspondent toujours à sa situation.
Je déconseille toutefois de l’ouvrir tous les jours sans raison. La finance personnelle n’a pas besoin d’une surveillance permanente pour la plupart des utilisateurs. Une consultation trop fréquente peut même pousser à réagir à de petits changements au lieu de suivre une stratégie cohérente. Klemo me paraît plus adapté à une routine espacée, avec une vraie question à traiter à chaque session.
Un mois peut être consacré à la réserve de sécurité, le suivant à la répartition entre épargne disponible et investissement, puis à la préparation d’un objectif de long terme. Cette rotation évite de refaire toujours le même bilan. Elle permet aussi de transformer l’application en carnet de décision : non pas seulement regarder une situation, mais comprendre pourquoi une action a été envisagée et si elle reste pertinente.
Le volet conseil peut être utile à condition de le lire comme une aide à la réflexion. Je ne suivrais jamais une suggestion financière sans vérifier les conséquences, l’horizon, le niveau de risque et la disponibilité de l’argent concerné. Un conseil qui semble adapté sur le papier peut devenir mauvais après un changement de revenus, un déménagement, une naissance ou une dépense imprévue.
Le PER illustre bien cette nécessité de prendre du recul. La préparation de la retraite est un sujet de long terme, alors que les besoins de trésorerie peuvent changer rapidement. Une personne qui commence à s’intéresser au PER peut utiliser Klemo pour clarifier son objectif, mais elle doit éviter de placer de l’argent dont elle pourrait avoir besoin prochainement. C’est ici que l’application peut aider à structurer la question, sans supprimer la responsabilité de l’utilisateur.
Une méthode mensuelle qui limite les décisions impulsives
Mon conseil est de créer une petite séance de suivi toujours identique. Je commencerais par vérifier les changements réels du mois : revenus, dépenses exceptionnelles, épargne ajoutée et projets apparus entre-temps. Ensuite, je regarderais si la répartition générale reste cohérente. Enfin, je choisirais une seule action ou une seule question pour la période suivante.
Cette méthode a un avantage discret : elle réduit la fatigue liée aux choix. Au lieu de modifier plusieurs éléments à la fois, on avance par étapes et l’on peut comprendre l’effet de chaque décision. Elle convient particulièrement aux personnes qui ont tendance à ouvrir plusieurs produits sans fermer les anciens, ou à changer d’idée dès qu’un nouveau sujet financier apparaît.
Un autre usage concret consiste à préparer une discussion avec un professionnel. Avant un rendez-vous, je pourrais utiliser Klemo pour rassembler mes objectifs et repérer les points que je ne comprends pas. Cela rend l’échange plus efficace et évite de repartir avec des réponses vagues. Dans ce cas, l’application ne remplace pas le professionnel ; elle améliore la préparation du client.
La maintenance nécessaire pour que le bilan reste crédible
Le principal effort demandé par Klemo n’est pas forcément technique, il est comportemental. Un bilan patrimonial n’a de valeur que s’il reste à jour. Une information ancienne, un compte oublié ou une estimation trop optimiste peuvent donner une image rassurante mais fausse. Je prévoirais donc une vérification régulière des éléments importants, surtout après un changement de situation.
Cette maintenance peut devenir pénible si l’utilisateur doit ressaisir beaucoup d’informations ou s’il possède une situation complexe. C’est le compromis d’une vision globale : plus le patrimoine est dispersé, plus le travail d’organisation est important. Pour quelqu’un qui possède peu de produits et suit déjà ses objectifs dans un outil simple, Klemo peut sembler plus large que nécessaire.
Je recommande aussi de séparer les données certaines des estimations. Une valeur approximative d’un bien ou d’un placement ne doit pas être interprétée comme un montant exact. Cette distinction est essentielle lorsque l’on compare des objectifs à long terme. Le risque n’est pas seulement de mal calculer ; c’est de prendre une décision avec une confiance excessive dans un chiffre qui n’est qu’une approximation.
La sécurité doit également rester une priorité personnelle. Même lorsqu’une application est consacrée à la finance, je ne saisirais que les informations nécessaires à l’usage que je veux en faire et je vérifierais soigneusement les écrans avant toute action sensible. Pour les décisions engageantes, je conserverais mes documents officiels et les conditions contractuelles comme référence principale.
Les sources de fatigue qui apparaissent avec le temps
La première source de fatigue est la promesse implicite de tout centraliser. Sur le papier, réunir bilan, conseil, investissement, gestion, épargne et retraite est séduisant. Dans la pratique, ces sujets n’ont pas le même rythme. Les dépenses et la trésorerie évoluent régulièrement, tandis que la retraite se pense sur une durée beaucoup plus longue. Une seule interface ne rend pas automatiquement ces temporalités faciles à gérer.
La deuxième difficulté concerne les utilisateurs qui veulent une réponse immédiate. Klemo peut aider à mieux formuler une stratégie, mais il ne dispense pas de comprendre les notions de risque, de durée et de liquidité. Si vous cherchez uniquement à connaître le solde d’un compte ou à réaliser une opération bancaire rapide, votre application bancaire habituelle sera probablement plus directe.
La troisième limite est le risque de surcharge mentale. Une personne qui débute peut se sentir obligée de traiter toutes les rubriques dès le départ. Je conseille au contraire de masquer mentalement les sujets qui ne correspondent pas à sa priorité actuelle. L’épargne de précaution mérite souvent d’être clarifiée avant l’investissement, et l’investissement avant une réflexion plus sophistiquée sur la retraite.
Il faut aussi accepter qu’une vision globale ne signifie pas nécessairement une comparaison exhaustive de toutes les solutions disponibles. Pour choisir entre des produits précis, examiner les frais, comprendre la fiscalité ou analyser les conditions détaillées, je consulterais des sources spécialisées et les documents contractuels. Klemo peut servir de point de départ et d’outil de synthèse, mais je ne lui attribuerais pas le rôle d’un comparateur universel.
Les utilisateurs expérimentés peuvent ressentir une autre forme de frustration. S’ils ont déjà une méthode précise, un tableur bien construit et une connaissance approfondie de leurs placements, l’application risque de leur apporter surtout une présentation plus guidée. Dans ce cas, sa valeur dépendra de la qualité de son accompagnement et de la facilité avec laquelle elle leur fait gagner du temps. Si elle ajoute une étape de saisie sans améliorer la décision, le remplacement ne sera pas justifié.
À qui je la recommande, et à qui je conseille de passer son chemin
Je recommande Klemo aux personnes qui veulent commencer à organiser leur patrimoine sans multiplier immédiatement les outils. Elle convient aussi à celles et ceux qui ont plusieurs objectifs financiers mais du mal à les hiérarchiser. Les jeunes actifs qui commencent à réfléchir à l’épargne long terme, les foyers qui souhaitent faire un point commun et les épargnants qui veulent préparer une discussion plus structurée peuvent y trouver une vraie utilité.
Je serais plus réservé pour une personne qui veut seulement suivre ses dépenses au jour le jour. Dans ce cas, une application budgétaire spécialisée sera souvent plus précise et plus rapide. Je la déconseille également comme unique référence à quelqu’un qui cherche des analyses très poussées de marchés ou une exécution d’ordres. L’angle de Klemo est l’organisation et la réflexion patrimoniale, pas le remplacement de tous les services financiers.
Enfin, si vous n’êtes pas prêt à mettre à jour votre situation, l’intérêt diminuera rapidement. Une application de ce type ne peut pas créer une habitude à votre place. Elle peut rendre le rendez-vous plus clair, mais elle ne peut pas empêcher l’abandon après une première session enthousiaste.
Mon verdict sur sa place à long terme
Après la nouveauté, Klemo peut conserver une place utile si je l’utilise comme un tableau de pilotage périodique, et non comme une application à consulter compulsivement. Son intérêt tient à la réunion de plusieurs dimensions : patrimoine, épargne, investissement, gestion et préparation de la retraite. Cette combinaison donne une meilleure vue d’ensemble qu’une succession d’outils isolés, surtout pour une personne qui commence à structurer ses finances.
Son principal compromis est clair : plus la situation est complexe, plus la mise à jour demande de discipline. Plus l’utilisateur attend une réponse automatique, plus il risque d’être déçu. En revanche, si l’objectif est de mieux préparer ses décisions, de distinguer le court terme du long terme et de suivre une stratégie sans se disperser, l’application peut devenir un rendez-vous régulier raisonnable.
Je retiens aussi que sa gratuité facilite l’expérimentation, mais ne doit pas conduire à abandonner son esprit critique. Avant de déplacer de l’argent, d’ouvrir un produit ou de modifier une stratégie, je vérifierais toujours les informations importantes et les conditions applicables. Klemo est à mes yeux un outil de cadrage, pas une permission de décider sans comprendre.
Avec une note moyenne de 4,0 et plus de 100 000 installations, elle bénéficie déjà d’une visibilité réelle auprès des utilisateurs Android. Sa version 1.20.0 et sa compatibilité à partir d’Android 8.0 la rendent accessible à un parc d’appareils assez large. Ces éléments rendent l’essai facile, mais la vraie mesure de sa réussite sera beaucoup plus personnelle : est-ce que vous revenez après un mois avec une question claire et une action raisonnable ?
Mon avis final : Klemo mérite une place durable pour qui veut entretenir une vision globale de son patrimoine, à condition d’accepter une utilisation mesurée et un minimum de travail personnel. Je la garderais dans ma routine mensuelle ou bimestrielle, surtout pour revoir mes priorités et préparer mes décisions. Je choisirais une application plus spécialisée pour le budget quotidien, les opérations bancaires rapides ou l’analyse technique des marchés. Bien utilisée, Klemo ne promet pas de rendre la finance simple par magie ; elle fait quelque chose de plus réaliste et de plus utile : elle aide à regarder ses choix financiers dans le bon ordre.
FAQ
Qu’est-ce que Klemo : Investir & Finance et à qui s’adresse cette application ?
Klemo : Investir & Finance est une application mobile conçue pour accompagner les utilisateurs dans le suivi et la compréhension de leurs investissements. Elle peut convenir aux débutants qui souhaitent découvrir les notions financières comme aux investisseurs plus expérimentés désirant centraliser certaines informations. Avant de commencer, il est important de vérifier les services réellement disponibles dans votre pays et de comprendre que l’application ne remplace pas les conseils d’un professionnel agréé.
Klemo permet-elle d’investir directement depuis l’application ?
La possibilité d’acheter ou de vendre des actifs dépend des fonctionnalités proposées par Klemo, de votre pays de résidence et des éventuels partenaires financiers utilisés par le service. L’application peut également servir principalement au suivi, à l’analyse ou à l’apprentissage, sans exécuter directement les transactions. Avant tout dépôt, consultez les conditions d’utilisation, les frais, les actifs accessibles et les informations réglementaires affichées dans l’application.
Quels frais peuvent s’appliquer avec Klemo : Investir & Finance ?
Les coûts peuvent varier selon le type de compte, les opérations réalisées, les services activés et les partenaires concernés. Il faut notamment vérifier les éventuels frais de transaction, de gestion, de conversion de devises, de retrait ou d’inactivité. Les tarifs peuvent aussi évoluer avec le temps. Nous vous recommandons donc de consulter la grille tarifaire officielle avant de déposer de l’argent ou de confirmer une opération.
Klemo est-elle sécurisée pour gérer des informations financières ?
Comme pour toute application financière, la sécurité dépend à la fois des protections techniques mises en place et du comportement de l’utilisateur. Vérifiez que l’application provient bien de l’éditeur officiel, utilisez un mot de passe unique, activez l’authentification renforcée lorsqu’elle est proposée et évitez les réseaux Wi-Fi publics pour les opérations sensibles. Ne communiquez jamais vos codes de connexion et consultez la politique de confidentialité avant l’inscription.
Klemo fournit-elle des conseils d’investissement garantissant des gains ?
Non, aucune application sérieuse ne peut garantir un rendement ou supprimer les risques liés aux marchés financiers. Les informations, graphiques, analyses ou suggestions disponibles dans Klemo doivent être considérés comme des outils d’aide à la décision et non comme une promesse de bénéfice. La valeur des investissements peut augmenter comme diminuer, et vous pouvez perdre une partie ou la totalité du capital engagé.


