Finary : Patrimoine & Budget

- 1.60K Avis
- 4,0
- Téléchargements
- 100.00K
- 2.149.0
- Version
Captures d'écran
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
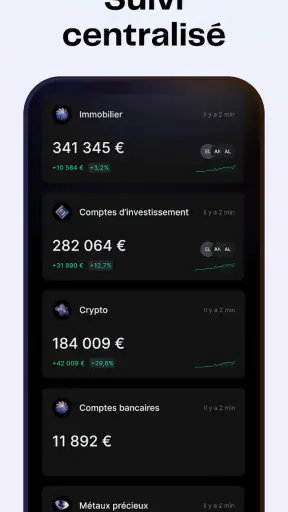
- Interface claire pour suivre ses comptes et placements au même endroit.
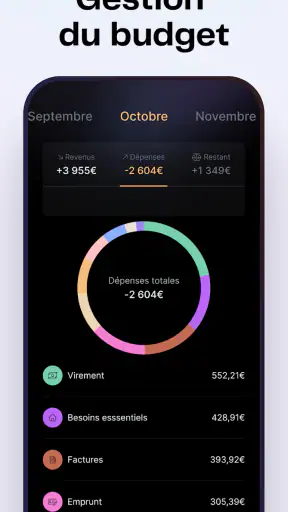
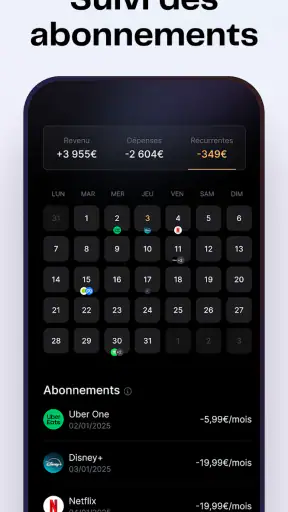
- Catégorisation automatique des dépenses utile pour mieux comprendre son budget.
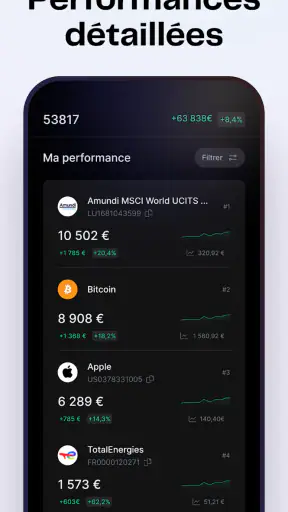
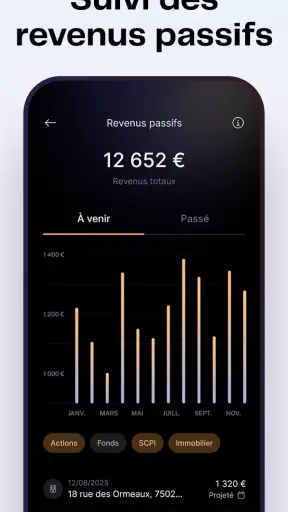
- Suivi de nombreux types d’actifs
- y compris investissements et cryptomonnaies.
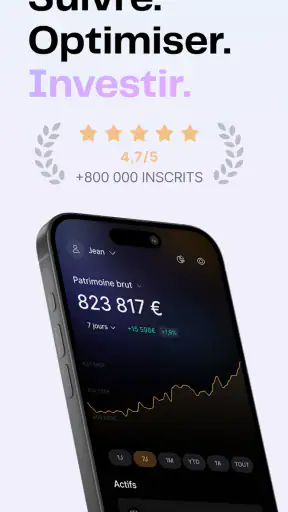
- Graphiques lisibles pour visualiser l’évolution globale du patrimoine.
- Alertes et analyses pratiques pour repérer les frais et anomalies financières.
Inconvénients
- La synchronisation de certains établissements peut être instable ou se désactiver.
- Plusieurs fonctions avancées nécessitent un abonnement payant.
- Les données financières peuvent mettre du temps à s’actualiser.
- La configuration initiale demande de connecter de nombreux comptes sensibles.
- L’application offre moins d’intérêt aux utilisateurs ayant une situation financière simple.
Avis sur Finary : Patrimoine & Budget Appxis
Quand on veut comprendre où part son argent, le vrai problème n’est pas toujours le manque d’outils, mais leur dispersion. Un compte bancaire ici, une assurance-vie là, quelques placements suivis dans un tableur et un budget gardé en tête : au bout du compte, il devient difficile d’avoir une vue cohérente. C’est dans ce contexte que j’ai testé Finary : Patrimoine & Budget, une application financière développée par Finary Wealth. Elle cherche à réunir le suivi du budget, du patrimoine et des investissements dans un même espace, avec une approche davantage tournée vers la vision d’ensemble que vers la simple consultation d’un compte courant.
Mon impression générale est positive, surtout pour les personnes qui possèdent plusieurs types d’épargne et veulent arrêter de jongler entre différentes applications. L’outil n’est toutefois pas magique : il demande une vraie discipline de classement et ne remplace pas une réflexion personnelle sur les risques, les objectifs ou la fiscalité. Je le vois comme un tableau de bord pratique, pas comme un conseiller qui déciderait à votre place.
Une vue d’ensemble utile pour reprendre le contrôle
Une application qui dépasse le simple suivi bancaire
La première qualité de Finary est son ambition. Beaucoup d’applications de finances personnelles se concentrent sur les dépenses quotidiennes : elles catégorisent les achats, affichent le solde et proposent parfois un budget mensuel. Ici, l’intérêt est plus large. L’application veut rapprocher les mouvements du quotidien de la situation patrimoniale globale, ce qui change la manière de lire ses finances.
Dans mon usage, cette distinction est importante. Un mois peut sembler confortable parce que le compte courant reste positif, alors que l’épargne disponible diminue ou que les investissements sont très concentrés. À l’inverse, une dépense exceptionnelle peut donner l’impression d’un mauvais mois sans modifier réellement la trajectoire du patrimoine. En réunissant ces deux lectures, l’application aide à éviter les conclusions trop rapides.
La navigation prend donc davantage de sens pour quelqu’un qui possède plusieurs comptes, des placements ou des biens à suivre. Pour une personne qui utilise un seul compte bancaire et souhaite seulement noter ses dépenses, l’outil peut paraître plus ambitieux que nécessaire. Dans ce cas, une application de budget très simple ou même un tableau bien tenu pourrait suffire.
Le budget comme point de départ, pas comme verdict
Le suivi budgétaire est utile lorsqu’il sert à comprendre les habitudes plutôt qu’à culpabiliser. J’apprécie particulièrement l’idée de regarder les dépenses en lien avec les autres éléments financiers. Une catégorie qui dépasse son objectif n’est pas forcément un problème si elle correspond à une dépense prévue. De même, un budget parfaitement respecté ne signifie pas automatiquement que l’épargne est bien répartie.
Pour tirer quelque chose de concret de l’application, je conseille de commencer par quelques catégories réellement parlantes : logement, alimentation, transport, abonnements et loisirs, par exemple. Si l’on crée trop de sous-catégories dès le départ, le suivi devient vite une tâche administrative. L’objectif est de repérer les tendances, pas de passer chaque soir à corriger des libellés.
Un usage quotidien réaliste serait celui d’une personne qui prépare un déménagement. Elle peut observer ses dépenses courantes, distinguer les coûts récurrents des achats ponctuels, puis regarder quelle part de son patrimoine reste facilement mobilisable. Cette combinaison est plus instructive qu’un budget isolé, car elle relie une décision concrète à la capacité financière réelle.
Le patrimoine donne une autre profondeur à l’analyse
Le suivi patrimonial est probablement la partie qui différencie le plus Finary des outils centrés uniquement sur les dépenses. Voir l’évolution de ses actifs dans un même environnement peut aider à répondre à des questions très pratiques : quelle somme est réellement disponible, quelle part est investie à long terme, et quelle exposition devient trop importante ?
Ce regard global est aussi utile pour préparer un rendez-vous avec sa banque ou faire le point avant un nouveau projet. Au lieu de rechercher des relevés éparpillés, on peut partir d’une photographie plus structurée de sa situation. Je recommande néanmoins de vérifier régulièrement les informations affichées et de ne pas considérer une synthèse comme une vérité définitive, surtout lorsque les valeurs de placement évoluent.
Le principal compromis est évident : plus on veut centraliser, plus la mise en place initiale demande de l’attention. Il faut prendre le temps de comprendre ce qui est regroupé, de vérifier les catégories et d’identifier les éléments qui méritent une lecture manuelle. Cette étape peut décourager quelqu’un qui cherche une expérience immédiate et minimale.
Une évolution à lire à travers la version actuelle
Finary a été lancée le 24 novembre 2021 et l’application se trouve actuellement en version 2.149.0. Ces repères montrent surtout qu’il s’agit d’un produit installé dans le temps, avec une évolution continue plutôt qu’un service apparu récemment. Je préfère cette situation à celle d’une application qui semble prometteuse mais dont l’orientation change sans recul.
Pour un utilisateur déjà présent, une version actuelle comme celle-ci doit être évaluée moins sur une fonction spectaculaire que sur la stabilité du parcours quotidien. Une application financière devient vraiment utile quand elle reste lisible après plusieurs semaines, quand les informations conservées restent compréhensibles et quand la consultation ne se transforme pas en vérification permanente.
Il faut toutefois distinguer ce qui est déjà disponible de ce que l’on aimerait voir arriver. Une mise à jour ne garantit pas automatiquement une meilleure analyse pour chaque profil. Mon conseil est donc de juger l’application sur le travail qu’elle vous fait réellement gagner aujourd’hui, et non sur les améliorations que vous espérez dans une prochaine évolution.
Ce que cela change pour les utilisateurs existants
Pour quelqu’un qui utilise déjà l’application, l’intérêt principal est de conserver une lecture cohérente au fil du temps. Les décisions financières sont rarement prises sur une seule journée : elles dépendent de l’évolution des dépenses, de l’épargne et des investissements. Une interface qui rassemble ces dimensions peut rendre les bilans mensuels ou trimestriels plus faciles à effectuer.
Je conseille aux utilisateurs réguliers de ne pas modifier toute leur organisation à chaque évolution de version. Il vaut mieux garder une méthode simple, vérifier les éléments importants après une mise à jour et observer si les informations restent présentées de manière logique. Cette approche limite les mauvaises interprétations et évite de confondre un changement d’affichage avec une modification réelle de sa situation.
Pour une personne qui revient après plusieurs mois, le meilleur réflexe est de reprendre les bases : vérifier les comptes suivis, contrôler les catégories principales et comparer la vue globale avec ses documents habituels. Cette vérification est particulièrement importante avant de prendre une décision d’investissement ou de déplacer une somme importante.
Les limites à connaître avant de commencer
La première limite est psychologique : centraliser ses finances peut être rassurant, mais aussi rendre plus visibles certaines incohérences. Voir ses dépenses et ses placements ensemble ne règle pas automatiquement les problèmes de trésorerie. L’application facilite le diagnostic ; elle ne crée ni marge de sécurité ni capacité d’épargne.
La deuxième concerne la qualité de l’organisation personnelle. Si les catégories sont mal comprises ou si l’on interprète chaque variation comme un signal urgent, l’outil peut produire plus de stress que de clarté. Je recommande de consulter les tendances à intervalles réguliers plutôt que de réagir à chaque mouvement.
La troisième limite tient au niveau d’exigence. Une personne qui veut uniquement connaître son solde et recevoir une alerte de dépense risque de trouver l’ensemble trop riche. À l’inverse, un investisseur qui recherche une analyse très spécialisée de chaque produit financier devra probablement compléter l’application avec des sources et outils dédiés. Finary fonctionne mieux comme centre de pilotage que comme unique instrument d’expertise.
Il faut aussi garder une distance saine avec les chiffres affichés. Une valeur patrimoniale peut évoluer sans que l’on ait vendu quoi que ce soit, et une bonne répartition apparente ne garantit pas l’absence de risque. Je considère donc les informations comme une base de réflexion. Pour les choix importants, je vérifie toujours les documents d’origine et les conditions propres à chaque placement.
À qui l’application convient vraiment
Je la recommande en priorité aux personnes qui ont commencé à diversifier leur épargne et qui ne savent plus très bien comment tout relier. Elle peut aussi convenir à un couple ou à une famille qui souhaite discuter de ses objectifs à partir d’une vue commune, à condition de définir clairement ce que chacun veut suivre.
Elle est également intéressante pour quelqu’un qui prépare un projet à moyen terme : achat immobilier, changement professionnel, année sabbatique ou constitution d’une réserve. Dans ces situations, le budget seul ne suffit pas ; il faut aussi savoir quelle partie du patrimoine est mobilisable et quelle partie doit rester investie sur une durée plus longue.
Je la conseillerais moins à une personne qui refuse toute centralisation, qui préfère gérer ses données uniquement dans un tableur ou qui veut un outil extrêmement dépouillé. Elle n’est pas non plus le meilleur choix pour celui qui attend des recommandations personnalisées remplaçant son propre jugement. Son rôle est de rendre la situation plus lisible, pas de prendre le contrôle.
Gratuité, achats intégrés et public concerné
L’application est gratuite au téléchargement, ce qui permet de la découvrir sans engagement initial. Des achats intégrés sont proposés, avec des montants allant de 19,99 € à 349,99 € lorsqu’ils sont facturés via Google Play. Cette différence entre l’accès gratuit et les options payantes mérite d’être prise en compte avant de construire toute son organisation autour du service.
Mon conseil est de commencer par un besoin précis : suivre son budget, consolider son patrimoine ou mieux comprendre ses investissements. Après quelques jours d’utilisation, on voit plus facilement si les fonctions supplémentaires justifient une dépense. Payer uniquement parce qu’une application paraît complète est rarement une bonne stratégie ; il faut mesurer le temps réellement économisé.
Finary est classée PEGI 3 et fonctionne à partir d’Android 7.0. Elle s’adresse donc à un public très large sur le plan de l’âge et de la compatibilité, mais cela ne signifie pas que son contenu financier convient à tous les niveaux. Un débutant doit prendre le temps de comprendre les notions utilisées, tandis qu’un utilisateur expérimenté appréciera davantage la consolidation que l’apprentissage de base.
Ce que révèlent son adoption et sa réputation
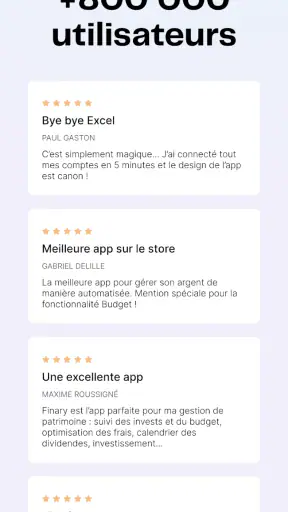
Sur Google Play, l’application affiche une moyenne de 4,0 sur 5, avec plus de 6 000 évaluations et plus de 1 000 avis détaillés. Elle a aussi dépassé les 100 000 installations. Ces chiffres indiquent une présence réelle auprès des utilisateurs, sans transformer pour autant la popularité en garantie personnelle.
Je les interprète comme un signal d’intérêt plutôt que comme une preuve que l’expérience sera parfaite pour chacun. Dans la finance personnelle, les attentes varient énormément : certains veulent une vue patrimoniale, d’autres un budget familial, d’autres encore un suivi très précis de leurs placements. La bonne question reste donc : l’organisation proposée correspond-elle à votre manière de gérer l’argent ?
Les points que je surveillerais dans la suite
Pour les prochaines évolutions, je regarderais d’abord la continuité du parcours. Une application financière doit rester compréhensible lorsque l’utilisateur accumule des comptes, des catégories et des historiques. La simplicité ne consiste pas à supprimer les informations, mais à faire ressortir celles qui aident vraiment à décider.
Je surveillerais ensuite la façon dont les changements de version affectent les utilisateurs déjà organisés. Une nouvelle présentation peut être plus moderne tout en demandant un temps d’adaptation. Pour un tableau de bord consulté régulièrement, la stabilité des repères compte autant que l’ajout d’une nouvelle possibilité.
Enfin, je resterais attentif à l’équilibre entre automatisation et contrôle manuel. L’automatisation fait gagner du temps, mais une erreur de classement ou une information mal interprétée peut fausser une conclusion. Les meilleurs usages de Finary sont ceux où l’on profite de la centralisation tout en conservant l’habitude de vérifier les éléments importants.
Mon verdict après l’avoir utilisée
Finary : Patrimoine & Budget me paraît être une bonne solution pour transformer des informations financières dispersées en une vue plus facile à consulter. Sa force ne réside pas seulement dans le suivi des dépenses : elle vient du rapprochement entre budget, patrimoine et investissements. C’est ce qui la rend pertinente pour une personne qui veut piloter une trajectoire financière plutôt que surveiller uniquement son compte courant.
Je la recommande à ceux qui acceptent de consacrer un peu de temps à la configuration et à la vérification. En revanche, je conseillerais un outil plus simple à quelqu’un qui ne cherche qu’un carnet de dépenses, et des solutions complémentaires à l’investisseur qui veut des analyses très spécialisées. Dans tous les cas, l’application est plus utile lorsqu’elle sert à poser de meilleures questions : combien puis-je consacrer à ce projet, quelle réserve dois-je préserver, et mon patrimoine correspond-il réellement à mes objectifs ?
Après avoir pris en compte son prix gratuit de départ, ses options payantes, sa version actuelle et son orientation générale, mon avis reste favorable mais mesuré. Elle peut devenir un véritable rendez-vous financier régulier, à condition de ne pas la traiter comme une autorité. Le meilleur usage consiste à s’en servir comme d’un tableau de bord pour décider avec plus de recul, jamais comme d’un pilote automatique.
FAQ
Qu’est-ce que Finary : Patrimoine & Budget et à quoi sert l’application ?
Finary est une application française destinée à centraliser le suivi de son patrimoine et de son budget au même endroit. Après avoir connecté ses comptes et certains placements compatibles, l’utilisateur peut visualiser ses avoirs, ses dettes, ses revenus et ses dépenses. L’application propose également des indicateurs pour mieux comprendre la répartition du patrimoine, son évolution et les frais associés.
Finary est-elle compatible avec toutes les banques et tous les placements ?
La compatibilité dépend des établissements financiers et des services utilisés. Finary prend en charge de nombreuses banques, plateformes d’investissement, assurances et solutions d’épargne, mais tous les organismes ne sont pas nécessairement disponibles ou synchronisés de la même manière. Avant de télécharger l’application, il est conseillé de vérifier la liste des connexions compatibles et de prévoir une saisie manuelle pour les actifs non pris en charge.
Mes données financières sont-elles protégées avec Finary ?
Finary manipule des informations sensibles, notamment les soldes, les transactions et la composition du patrimoine. L’application met en avant des mesures de sécurité destinées à protéger ces données et la connexion aux comptes, mais aucun service en ligne ne peut garantir un risque nul. Il est recommandé d’utiliser un mot de passe unique, l’authentification renforcée lorsqu’elle est proposée et de contrôler régulièrement les accès associés à son compte.
Finary est-elle gratuite ou faut-il souscrire un abonnement ?
Finary propose généralement une formule gratuite permettant de découvrir les principales fonctions de suivi patrimonial et budgétaire, ainsi que des options payantes offrant des analyses plus avancées. Les fonctionnalités incluses peuvent évoluer selon l’offre choisie et les mises à jour de l’application. Il est donc important de consulter les conditions et le tarif affichés dans l’application ou sur la page officielle avant de confirmer un abonnement.
Finary peut-elle remplacer un conseiller financier ou gérer automatiquement mes investissements ?
Finary est avant tout un outil de visualisation, d’organisation et d’analyse des finances personnelles. Elle peut aider à repérer la répartition des actifs, les frais, les dépenses récurrentes ou certaines tendances, mais elle ne remplace pas un conseiller financier qualifié. L’application ne doit pas être considérée comme une garantie de rendement ni comme une recommandation personnalisée. Toute décision d’investissement doit être prise après vérification et selon votre situation.


