Django | App de paiement en 3x

- 1.74K Avis
- 3,4
- Téléchargements
- 100.00K
- 26.8.0
- Version
Captures d'écran
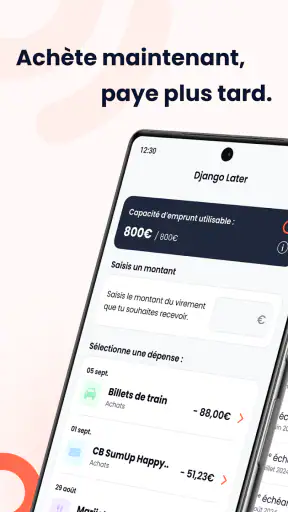
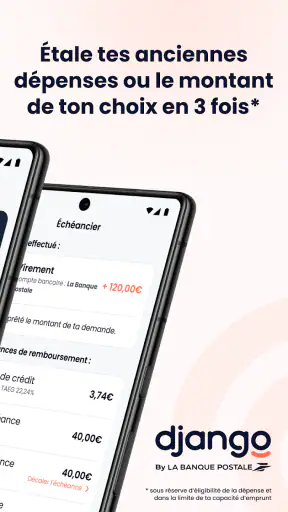
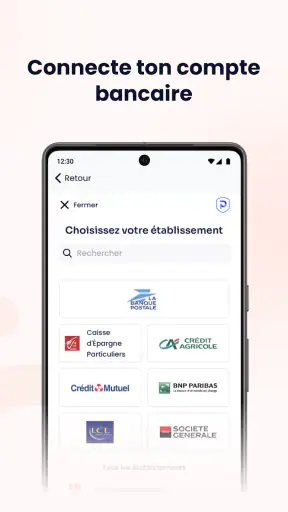
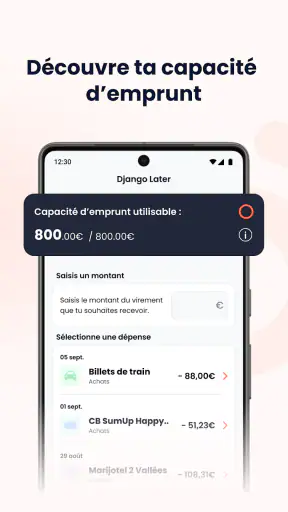
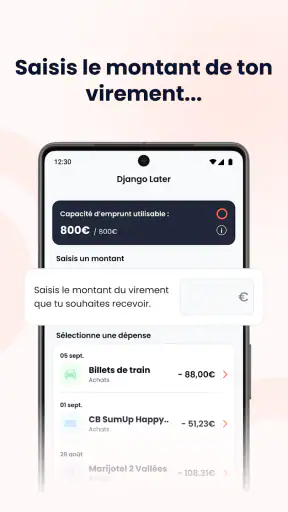
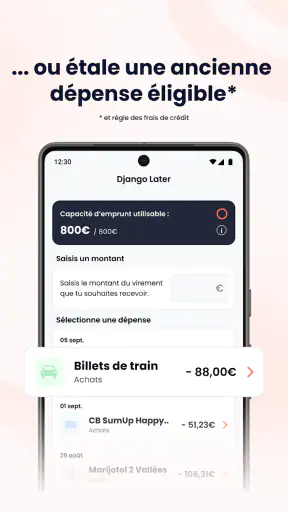
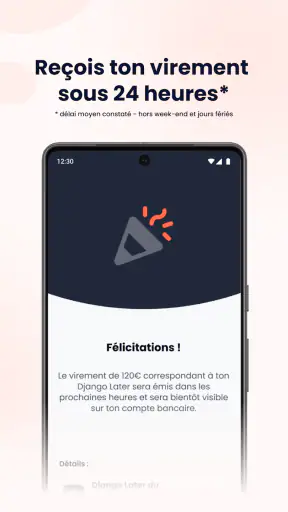
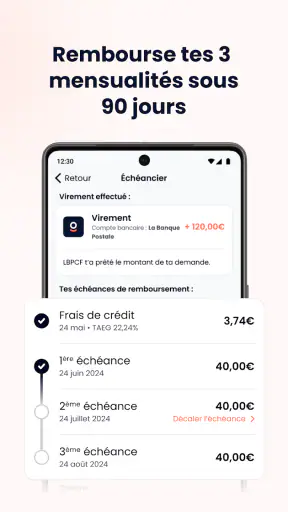
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Paiement fractionné pratique pour mieux gérer les achats importants.
- Inscription et utilisation généralement rapides depuis un smartphone.
- Échéancier clair avec les prochaines mensualités affichées.
- Solution adaptée aux achats en ligne chez les commerçants partenaires.
- Notifications utiles pour suivre les prélèvements et les échéances.
Inconvénients
- L’acceptation dépend du profil et peut être refusée sans explication détaillée.
- Un retard de paiement peut entraîner des frais ou des restrictions de compte.
- Le service reste limité aux marchands et pays pris en charge.
- Les paiements fractionnés peuvent encourager des dépenses excessives.
- Certaines fonctions nécessitent la vérification de données personnelles sensibles.
Avis sur Django | App de paiement en 3x Appxis
J’ai abordé Django comme une application financière à utiliser dans un moment très concret : lorsqu’un achat doit être réglé immédiatement ou réparti en plusieurs paiements. Développée par Django apps pour La Banque Postale, elle se présente comme un outil centré sur le paiement fractionné, plutôt que comme une application bancaire générale. Cette différence compte beaucoup : on ne l’installe pas forcément pour suivre tout son budget, mais pour accompagner une opération précise.
Mon impression générale est assez nuancée. L’idée est pratique, surtout quand une dépense importante arrive au mauvais moment, mais ce type de service demande de la rigueur. Il faut comprendre le calendrier des prélèvements, vérifier les informations saisies et garder une marge suffisante sur son compte. L’application peut simplifier le passage en caisse, mais elle ne rend pas un achat moins cher et ne remplace pas une décision financière réfléchie.
Les blocages les plus fréquents apparaissent avant même le paiement
Le premier point de friction vient souvent des attentes. En voyant la mention du paiement en trois fois, certains utilisateurs peuvent imaginer une solution utilisable pour n’importe quel achat, dans n’importe quelle situation. En pratique, l’expérience dépend du parcours proposé au moment de l’achat et des contrôles nécessaires pour autoriser l’opération. Si Django ne permet pas d’aller au bout, cela ne signifie pas automatiquement que l’application est défectueuse.
Je conseille donc de distinguer trois situations : l’application ne s’ouvre pas correctement, le parcours se bloque pendant la validation, ou le paiement est refusé. Ces cas ne se corrigent pas de la même manière. Fermer puis relancer l’application peut aider dans le premier cas, alors qu’un refus peut venir des informations de paiement, de la banque ou des conditions propres à l’opération.
Un autre piège est de confondre le paiement fractionné avec un crédit permanent. Django est plus pertinente pour une dépense ponctuelle que pour organiser toutes ses finances. Si votre objectif est de consulter vos comptes, catégoriser vos dépenses ou établir un budget mensuel, une application bancaire complète sera généralement plus adaptée. Ici, l’intérêt se situe dans le déroulement d’un achat et dans le suivi associé.
J’ai aussi trouvé utile de ne pas lancer le processus dans la précipitation. Avant de confirmer, je vérifie le montant total, le nombre d’échéances affichées et le compte qui sera utilisé. Cette petite pause évite une erreur classique : retenir uniquement le montant immédiat et oublier les paiements qui suivront. Le bon réflexe est de juger l’opération sur son coût total, pas seulement sur la première échéance.
Une préparation simple évite beaucoup d’allers-retours
Pour commencer dans de bonnes conditions, je garde l’application à jour et j’utilise une connexion stable. Ce sont des vérifications banales, mais elles deviennent importantes lorsqu’une validation intervient entre une boutique, un service de paiement et l’application. Une coupure au mauvais moment peut donner l’impression que la demande a échoué alors que l’état de l’opération mérite d’être vérifié avant toute nouvelle tentative.
La version actuelle est 26.8.0 et l’application fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils Android encore utilisés, mais je recommande tout de même de contrôler la version du système avant l’installation. Sur un téléphone ancien, les ralentissements, les alertes de sécurité ou les problèmes de compatibilité peuvent venir de l’appareil plutôt que de Django.
Le téléchargement est gratuit, ce qui facilite l’essai. Il ne faut toutefois pas interpréter cette gratuité comme une absence de conséquences financières : le service concerne un achat réel et les échéances restent à honorer. Avant d’accepter, je lis la présentation affichée à l’écran au lieu de me fier uniquement à l’habitude d’un achat précédent.
Je prépare également les informations utiles avant de commencer. Une identité mal saisie, une adresse ancienne ou des coordonnées de paiement qui ne correspondent plus peuvent interrompre le parcours. Quand une vérification est demandée, mieux vaut répondre calmement et relire chaque champ plutôt que multiplier les tentatives. Dans une application financière, la rapidité n’est pas toujours un avantage.
Le classement PEGI 3 indique une accessibilité très large du point de vue de l’âge du contenu, mais cela ne transforme pas le service en outil destiné aux enfants. La décision de paiement appartient à l’adulte qui gère l’achat et le compte concerné. Je trouve important de le rappeler, car une interface simple peut donner une impression de facilité alors que l’engagement financier, lui, est bien réel.
Comment je récupère un parcours interrompu
Lorsqu’un écran se fige ou qu’une confirmation semble ne pas arriver, je commence par ne pas recommencer immédiatement le paiement. Je vérifie d’abord si une notification, un message de confirmation ou une modification visible dans le parcours indique que la demande a été enregistrée. Répéter trop vite une opération peut créer de la confusion, surtout si le premier essai est encore en cours de traitement.
Si rien ne semble avoir été validé, je ferme complètement l’application, je la relance, puis je reprends depuis le point de départ prévu. Je vérifie aussi que le téléphone dispose d’un accès réseau régulier et que la date et l’heure automatiques sont correctement réglées. Ce sont des mesures générales, mais elles sont adaptées à un service qui doit synchroniser plusieurs étapes de paiement.
Quand le problème persiste, je note le moment du blocage, l’écran concerné et le message affiché. Cette information est bien plus utile qu’une description vague comme « ça ne marche pas ». Je prends soin de ne pas transmettre inutilement des données sensibles dans une capture d’écran ou un message d’assistance. Pour une application financière, masquer les coordonnées de compte et les informations personnelles est une précaution indispensable.
Un cas particulier mérite de la prudence : l’application se ferme juste après la confirmation. Dans ce scénario, je ne conclus pas que le paiement est annulé. Je vérifie d’abord l’état de la commande auprès du commerçant ou le moyen de paiement utilisé, puis je consulte Django à nouveau. L’objectif est d’éviter une seconde demande alors que la première aurait pu être prise en compte.
À l’inverse, si le refus est clairement affiché, relancer plusieurs fois avec les mêmes informations a peu de chances de résoudre le problème. Je contrôle alors le solde disponible, la validité des coordonnées et les éventuelles restrictions liées à la carte ou au compte. Si tout paraît correct, le support du service concerné ou de la banque sera mieux placé pour expliquer le refus qu’une simple réinstallation.
Quand Django n’est probablement pas responsable
Dans mon expérience, les paiements impliquent toujours plusieurs intervenants. Le commerçant peut interrompre le parcours, le réseau peut ralentir, la banque peut demander une vérification supplémentaire et le téléphone peut bloquer une étape d’authentification. Accuser l’application dès le premier message d’erreur conduit souvent à perdre du temps.
Le meilleur moyen de localiser la cause est de regarder précisément où l’échec se produit. Si l’écran de paiement n’apparaît jamais, je pense d’abord à la connexion, à l’application ou au parcours du commerçant. Si le formulaire s’affiche mais que la validation échoue, je contrôle les données saisies. Si une confirmation bancaire est attendue, je vérifie plutôt le fonctionnement de l’authentification et les notifications du téléphone.
Il faut également tenir compte du contexte de l’achat. Un paiement fractionné peut être proposé dans un parcours particulier et ne pas apparaître dans un autre. L’absence de l’option ne prouve donc pas forcément un dysfonctionnement. Dans ce cas, je compare les informations affichées par le commerçant avec celles visibles dans l’application, sans supposer que le service est disponible pour chaque panier.
Cette distinction est l’une des raisons pour lesquelles je ne conseillerais pas Django à quelqu’un qui cherche une solution universelle. Pour un achat isolé présenté avec cette option, l’application peut être pertinente. Pour gérer des paiements récurrents, plusieurs cartes, des virements ou une vision globale du budget, une application bancaire classique offre une approche plus complète et souvent plus lisible.
Un exemple concret avant de confirmer
Imaginons que je doive acheter un appareil coûteux alors que je préfère répartir la dépense. Je commence par vérifier que l’option proposée correspond bien à un paiement en trois fois, puis je regarde le montant total et les dates ou échéances indiquées pendant le parcours. Je m’assure ensuite que le compte associé pourra supporter les prélèvements futurs, y compris si une autre facture arrive entre-temps.
Après la confirmation, je conserve les informations utiles de l’opération et je surveille le compte sans attendre le dernier moment. Cette habitude est plus importante que n’importe quelle astuce technique. Le paiement fractionné peut améliorer la gestion d’un décalage de trésorerie, mais il devient risqué si je l’utilise pour repousser une dépense que mon budget ne peut réellement pas absorber.
Dans ce scénario, Django sert de point de passage pratique. Elle ne décide pas à ma place si l’achat est raisonnable et ne remplace pas le suivi bancaire. Je la trouve donc plus intéressante pour un besoin ponctuel, avec un montant maîtrisé et une échéance facile à anticiper, que pour multiplier les achats répartis sur plusieurs périodes.
Ce que l’adoption de l’application révèle
L’application affiche une moyenne de 3,4 sur environ 3,4 milliers d’évaluations, avec près de 1,7 millier d’avis. Elle compte plus de 100 000 installations, ce qui montre qu’elle a trouvé son public, tout en indiquant que l’expérience n’est pas uniformément appréciée. Je lis ces chiffres comme un signal de prudence plutôt que comme une condamnation : dans les applications financières, les avis reflètent souvent des situations très différentes, notamment des validations réussies, des refus et des problèmes liés au contexte d’achat.
Le développeur, Django apps, a choisi une présentation assez directe. Cette sobriété peut convenir à quelqu’un qui veut aller à l’essentiel, mais elle laisse moins de place à l’apprentissage si l’on découvre le paiement fractionné. Je recommande aux nouveaux utilisateurs de prendre le temps de comprendre chaque étape au lieu de se fier uniquement au bouton de confirmation.
Une limite importante est la dépendance au parcours de paiement. Une application de budget permet généralement de consulter ses dépenses après coup et d’avoir une vue plus large. Django, elle, répond à une intention plus étroite. Cette spécialisation est sa force quand elle correspond au besoin, mais elle devient une faiblesse dès que l’on veut analyser ses finances ou centraliser plusieurs moyens de paiement.
Je serais aussi prudent avec les utilisateurs qui ont tendance à oublier les échéances. Le fractionnement donne une impression de légèreté au moment de l’achat, alors que l’engagement continue. Dans ce cas, une solution qui affiche clairement l’ensemble du budget et les charges à venir sera plus rassurante. Django convient mieux à une personne organisée, capable de vérifier régulièrement son compte.
Mon avis après l’avoir replacée dans son vrai usage
Je recommande Django à ceux qui cherchent un accès simple à un paiement immédiat ou fractionné dans un parcours compatible, et qui savent déjà comment ils financeront les échéances suivantes. Son téléchargement gratuit, sa compatibilité avec Android 7.0 et son orientation claire en font une option facile à tester sur un appareil adapté.
Je la recommande moins à quelqu’un qui attend une banque mobile complète, un gestionnaire de budget ou une solution capable de résoudre automatiquement les refus de paiement. Elle ne supprime pas les contrôles, les contraintes du commerçant ni les vérifications bancaires. En cas de blocage, la méthode la plus efficace reste de déterminer l’étape exacte concernée, puis de vérifier le bon interlocuteur.
Au final, je vois Django comme un outil spécialisé, utile lorsqu’il est utilisé avec méthode. Je vérifie le total, je m’assure que les prochaines échéances sont supportables, je ne répète pas une transaction sans connaître l’état de la première et je protège mes informations personnelles lors d’une demande d’aide. Avec ces précautions, l’application peut rendre un achat plus facile à organiser. Sans elles, le paiement en plusieurs fois risque surtout de masquer la pression réelle exercée sur le budget.
FAQ
Qu’est-ce que Django et comment fonctionne le paiement en 3 fois ?
Django est une application de paiement qui permet de régler certains achats en trois échéances, généralement sans avoir à payer la totalité immédiatement. Lors de la validation, l’application affiche le montant prélevé au départ ainsi que les dates des deux paiements suivants. Les conditions peuvent varier selon le commerçant, le montant de la commande et l’éligibilité du compte.
Le paiement en 3 fois avec Django est-il réellement gratuit ?
Le paiement en trois fois peut être proposé sans frais dans certaines situations, mais il est important de vérifier les conditions affichées avant de confirmer l’achat. Des frais, commissions ou coûts supplémentaires peuvent s’appliquer selon le partenaire, le type de transaction ou un retard de paiement. Consultez toujours le récapitulatif de commande et les informations tarifaires dans l’application.
Quelles sont les conditions nécessaires pour utiliser Django ?
Pour utiliser Django, il faut généralement disposer d’un smartphone compatible, d’une connexion Internet, d’un moyen de paiement valide et d’informations personnelles permettant de vérifier votre identité. L’acceptation n’est pas automatique : elle peut dépendre du montant de l’achat, du commerçant, de votre historique et des contrôles effectués par le service. Certaines fonctionnalités peuvent aussi être limitées selon le pays.
Que se passe-t-il si je ne peux pas payer une échéance Django ?
En cas d’échéance impayée, Django peut tenter un nouveau prélèvement et appliquer les mesures prévues dans ses conditions d’utilisation. Des frais de retard, une suspension du compte ou une limitation des futurs paiements peuvent également être possibles. Si vous rencontrez un problème financier ou technique, contactez rapidement le service client afin de connaître les solutions disponibles.
Django est-il sécurisé pour effectuer des paiements depuis un téléphone ?
Django met normalement en place des mesures de sécurité destinées à protéger les comptes et les transactions, comme la vérification de l’utilisateur, la sécurisation des données et la confirmation des paiements. Toutefois, aucune application n’élimine totalement les risques. Téléchargez-la uniquement depuis une boutique officielle, utilisez un mot de passe solide et ne communiquez jamais vos codes de validation.


