Cagnup - Dépenser et épargner

- 35.00 Avis
- 4,0
- Téléchargements
- 50.00K
- 1.59.0
- Version
Captures d'écran
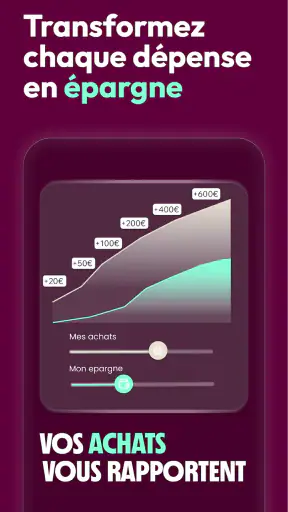
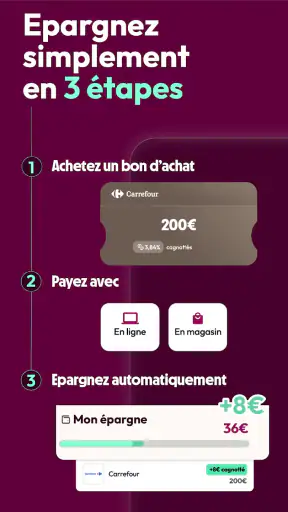
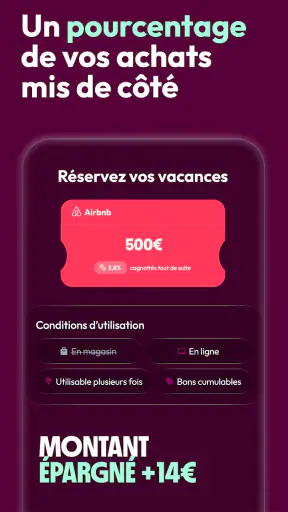
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Suivi simple des dépenses au quotidien
- Catégorisation claire pour mieux comprendre son budget
- Objectifs d’épargne faciles à définir et à suivre
- Interface pensée pour une utilisation rapide
- Aide à repérer les habitudes de dépense récurrentes
Inconvénients
- Fonctionnalités limitées sans doute pour les budgets complexes
- La saisie manuelle peut devenir fastidieuse au fil du temps
- Peu adapté au suivi de plusieurs comptes simultanément
- Les résultats dépendent de la régularité des mises à jour
- Certaines options peuvent nécessiter un abonnement payant
Avis sur Cagnup - Dépenser et épargner Appxis
J’ai abordé Cagnup - Dépenser et épargner comme un outil de courses qui essaie de faire plus que suivre un budget après coup. L’idée est simple à comprendre : les achats du quotidien servent aussi à alimenter une épargne, tout en donnant une vue plus claire sur les dépenses. Dans la pratique, cette approche peut être intéressante pour les personnes qui ont du mal à mettre de l’argent de côté avec une méthode classique, parce qu’elle rattache l’effort d’épargne à une action déjà présente dans leur routine.
L’application appartient à la catégorie des achats et elle est proposée gratuitement. Elle est développée par Espace client Garance, avec une classification PEGI 3, donc adaptée à un public très large. Sa fiche affiche une moyenne de 4,0 sur 5, issue d’un peu plus d’une centaine d’évaluations, et elle a déjà dépassé le cap des 50 000 installations. Ces chiffres ne suffisent pas à décider à eux seuls, mais ils montrent que Cagnup a trouvé un premier public plutôt que de rester une curiosité confidentielle.
Une application de shopping qui relie dépenses et épargne
Ce qui distingue Cagnup d’une application de budget habituelle, c’est son point de départ. Un gestionnaire financier traditionnel me demande généralement de saisir mes revenus, mes factures et mes achats, puis de vérifier si je respecte mes limites. Ici, l’expérience est davantage liée à l’acte d’achat lui-même : je dépense, et cette dépense participe à une logique d’épargne. Cela change la manière de regarder une sortie d’argent. Elle n’est plus uniquement perçue comme une réduction du solde disponible.
Cette mécanique peut parler à quelqu’un qui abandonne rapidement les méthodes fondées sur la discipline pure. Mettre automatiquement une somme fixe de côté chaque mois demande de l’anticipation et une certaine régularité. À l’inverse, associer l’épargne à des achats déjà prévus peut rendre l’objectif plus concret. Je trouve toutefois important de ne pas confondre cette sensation de gain avec une économie réelle : si l’achat n’était pas nécessaire, l’argent dépensé reste bien une dépense.
Le bon usage consiste donc à intégrer Cagnup dans une routine raisonnable. Je peux l’ouvrir avant une session de courses, vérifier l’effet prévu sur mon budget, puis consulter ce que mes achats ont apporté à mon effort d’épargne. Cette étape avant l’achat est plus utile qu’une simple consultation en fin de mois, car elle transforme l’application en petit rappel au moment où la décision se prend.
Le scénario quotidien où l’idée devient vraiment utile
Imaginons une personne qui fait ses achats alimentaires une fois par semaine. Elle a tendance à dépasser son enveloppe parce que les petits ajouts s’accumulent : une boisson, un produit ménager, une promotion qui semble intéressante. Avec Cagnup, elle peut utiliser la logique de l’application pour garder en tête deux objectifs en même temps : ne pas perdre le contrôle de la dépense et continuer à avancer vers une réserve.
Dans ce scénario, je conseille de fixer une règle personnelle avant de commencer, par exemple ne considérer comme épargne positive que les achats déjà nécessaires. Cette précaution évite de justifier une commande superflue sous prétexte qu’elle contribue aussi à un objectif financier. C’est un détail de méthode, mais il fait la différence entre une application qui aide à mieux arbitrer et une application qui rend une dépense plus agréable à accepter.
Autre cas intéressant : les achats prévus pour une occasion particulière. Une personne qui prépare un anniversaire ou un déménagement peut suivre ses dépenses sans perdre de vue l’objectif d’épargne général. La valeur de Cagnup se trouve alors dans le lien entre plusieurs petites décisions, plutôt que dans une grande opération financière ponctuelle.
Une prise en main pensée pour rester accessible
J’apprécie le fait que le positionnement de Cagnup reste compréhensible sans connaissances en finances personnelles. On n’est pas face à un tableau rempli de termes bancaires ou à une interface destinée aux utilisateurs qui aiment analyser des graphiques pendant des heures. Pour un débutant, cette simplicité peut être rassurante. L’application donne une porte d’entrée plus concrète vers la gestion du budget.
Cette accessibilité a aussi sa contrepartie. Une personne qui veut une analyse détaillée de ses catégories de dépenses, des tendances sur plusieurs mois ou des outils de planification très avancés risque de trouver l’expérience trop ciblée. Cagnup semble surtout pertinente pour créer un réflexe et visualiser la relation entre achats et épargne, pas pour remplacer un système complet de comptabilité personnelle.
Je recommande donc de l’utiliser comme un outil principal uniquement si cet objectif correspond vraiment au besoin. Si je souhaite simplement noter mes factures, répartir mes charges entre plusieurs comptes ou préparer un budget familial complexe, une application financière spécialisée sera probablement plus adaptée. Cagnup a davantage de sens lorsque la difficulté principale est de commencer à épargner sans ajouter une tâche abstraite à son quotidien.
Ce que la version actuelle apporte aux utilisateurs
La version actuelle est la 1.59.0. Pour moi, ce numéro indique surtout que le produit a déjà évolué au-delà d’un prototype très initial. Je ne le prends pas comme une garantie de perfection, mais comme un signe que l’application a connu plusieurs cycles de développement. Son lancement remonte au 27 mars 2025, ce qui en fait encore une solution relativement récente au moment où je l’évalue.
Cette jeunesse influence mon regard. Je trouve intéressant de voir une application de shopping essayer de résoudre un problème de comportement financier plutôt que de proposer uniquement un catalogue ou un suivi de commandes. En revanche, je garde une attente mesurée concernant la maturité générale : une application récente peut être agréable dans son idée centrale tout en ayant encore besoin d’affiner certains parcours, notamment pour les personnes qui veulent comprendre précisément chaque étape de leur budget.
Pour quelqu’un qui utilise déjà Cagnup, les évolutions successives de la version actuelle devraient surtout être jugées sur la fluidité du parcours quotidien. Est-ce que l’ajout ou la consultation d’un achat demande peu d’effort ? Est-ce que l’objectif d’épargne reste lisible après plusieurs opérations ? Est-ce que les informations importantes sont visibles sans multiplier les écrans ? Ce sont ces détails qui déterminent si l’application devient une habitude ou si elle finit oubliée après quelques jours.
Trois façons plus intelligentes de l’intégrer à sa routine
La première consiste à ne pas l’ouvrir uniquement lorsqu’on a déjà dépensé. Je préfère la placer dans un rituel de préparation : avant les courses, avant une commande prévue ou au moment où je répartis mon argent pour la semaine. Cette utilisation en amont permet de relier l’envie d’achat à la conséquence budgétaire, ce que les applications de suivi consultées uniquement après paiement ne font pas toujours.
La deuxième est de distinguer mentalement l’épargne générée par des achats indispensables de celle associée à des achats de confort. Cette séparation n’a pas besoin d’être compliquée. Il suffit de se demander si l’achat aurait eu lieu sans la présence de l’application. Si la réponse est non, Cagnup ne doit pas servir d’argument pour augmenter le panier.
La troisième est d’utiliser l’application comme un outil de discussion dans un foyer. Quand deux personnes partagent des dépenses, parler d’un objectif d’épargne à partir d’achats concrets peut être plus facile que de discuter d’un budget global. Cela ne remplace pas une organisation commune, mais cela peut rendre les arbitrages moins théoriques. Je vois ici un intérêt particulier pour les couples ou les colocataires qui veulent se fixer une direction sans transformer chaque achat en débat financier.
Les limites à connaître avant de remplacer son outil habituel
La principale limite est liée au positionnement même de Cagnup. L’application associe l’épargne à la dépense, mais cette relation ne doit pas être interprétée comme une solution complète pour réduire les sorties d’argent. Elle peut aider à donner une finalité à certains achats, pas supprimer les abonnements, les factures ou les habitudes coûteuses. Pour une vision globale, je continuerais à conserver une méthode séparée de suivi des charges fixes.
Je serais également prudent si mon objectif est très précis, comme constituer une réserve selon un calendrier strict ou gérer plusieurs projets financiers en parallèle. Une approche centrée sur les achats peut être motivante, mais elle dépend du rythme de consommation. Une personne qui dépense peu ou qui souhaite épargner de manière régulière indépendamment de ses achats préférera sans doute un virement automatique ou une application conçue autour d’objectifs planifiés.
Il faut aussi accepter que la motivation puisse varier. Au début, le lien entre achat et épargne donne une impression de progrès immédiat. Après plusieurs semaines, l’effet de nouveauté peut diminuer. Pour éviter cela, je conseille de définir un rendez-vous court et régulier avec l’application, plutôt que de compter uniquement sur l’enthousiasme du départ. Si le parcours devient trop répétitif ou si le bénéfice n’est pas visible, l’outil risque de perdre sa place dans la routine.
Enfin, les utilisateurs qui recherchent une expérience bancaire complète ne devraient pas choisir Cagnup uniquement parce qu’elle parle d’épargne. Ce n’est pas la même promesse qu’un compte courant, un agrégateur financier ou un tableur de budget. Le choix dépend du problème à résoudre : encourager une habitude d’épargne liée aux achats, ou administrer l’ensemble de sa situation financière.
À qui je la recommande, et à qui je la déconseille
Je recommande Cagnup aux personnes qui veulent commencer à épargner sans adopter immédiatement une méthode très technique. Elle peut aussi convenir à celles qui aiment voir un résultat associé à leurs achats et qui ont besoin d’un rappel concret pour ne pas laisser l’épargne passer après toutes les autres dépenses. Son accès gratuit facilite l’essai, surtout si l’on veut vérifier si cette logique correspond à son comportement avant de changer toute son organisation.
Elle me paraît également intéressante pour les utilisateurs qui ont déjà un budget simple, mais qui manquent de motivation pour le tenir. Dans ce cas, Cagnup peut jouer le rôle d’un lien psychologique entre consommation et objectif. L’application n’a pas besoin de devenir le centre de toute la gestion financière : elle peut compléter une note, un tableau ou une autre méthode plus détaillée.
Je la déconseille en revanche à quelqu’un qui veut une comptabilité exhaustive, des analyses poussées ou une planification financière très structurée. Elle n’est pas non plus idéale pour une personne qui sait déjà épargner automatiquement et qui cherche surtout à optimiser chaque catégorie de dépense. Dans ces situations, une solution plus spécialisée sera plus efficace, même si elle est moins agréable ou moins immédiate.
Ce que je surveillerais dans les prochaines évolutions
Comme Cagnup est encore récente, je regarderais d’abord si les prochaines versions rendent le suivi plus transparent sans alourdir l’expérience. L’application doit rester simple pour les débutants, tout en donnant assez de contexte aux utilisateurs qui veulent comprendre comment leurs achats influencent leur effort d’épargne. C’est un équilibre délicat : trop peu d’informations crée de la confusion, trop d’écrans détruit la spontanéité qui fait l’intérêt du concept.
Je surveillerais aussi la manière dont l’application accompagne les habitudes sur la durée. Une bonne première impression est utile, mais la vraie question est de savoir si l’utilisateur peut encore y trouver de la valeur après plusieurs semaines de dépenses ordinaires. Des rappels bien placés, une lecture claire de la progression et une présentation qui évite la culpabilisation seraient, à mes yeux, plus importants que l’ajout de fonctions spectaculaires.
Pour les utilisateurs existants, le meilleur indicateur restera la stabilité du parcours : retrouver rapidement ses informations, comprendre l’effet d’un achat et savoir quoi faire ensuite. Pour les nouveaux venus, je conseille de tester Cagnup sur une période courte avec une règle simple, par exemple en ne l’utilisant que pour les achats déjà planifiés. Cela permet de juger son utilité réelle sans modifier brusquement toute sa manière de gérer l’argent.
Au final, mon avis est favorable mais ciblé. Cagnup propose une idée plus concrète qu’un simple suivi de dépenses : faire de l’achat un point de départ pour réfléchir à l’épargne. Cette approche peut être motivante, surtout pour les personnes qui n’accrochent pas aux budgets classiques. Son vrai intérêt apparaît quand elle aide à décider avant de dépenser, pas quand elle sert à justifier après coup un achat inutile.
Je la vois donc comme une application de shopping orientée vers de meilleures habitudes, et non comme un remplacement universel des outils financiers. Gratuite, accessible et suffisamment installée pour avoir déjà attiré un public réel, elle mérite un essai si votre difficulté est de rendre l’épargne plus présente dans les gestes ordinaires. Si votre priorité est l’analyse détaillée ou la gestion de plusieurs objectifs complexes, gardez plutôt votre solution habituelle et utilisez Cagnup seulement comme complément.
FAQ
Qu’est-ce que Cagnup - Dépenser et épargner et à quoi sert l’application ?
Cagnup - Dépenser et épargner est une application conçue pour aider les utilisateurs à mieux organiser leurs dépenses et à mettre de l’argent de côté plus facilement. Elle peut servir à suivre un budget, définir des objectifs d’épargne et visualiser l’évolution de ses finances au quotidien. Avant de l’utiliser, il est conseillé de vérifier les fonctionnalités proposées dans votre pays ainsi que les éventuels services payants.
Cagnup est-elle adaptée aux débutants qui souhaitent mieux gérer leur budget ?
Oui, l’application semble particulièrement intéressante pour les personnes qui débutent dans la gestion budgétaire et recherchent une interface plus accessible qu’un tableau complexe. Les catégories de dépenses, les objectifs et le suivi régulier peuvent aider à comprendre ses habitudes financières. Toutefois, l’efficacité dépend surtout de la régularité avec laquelle vous renseignez vos dépenses et consultez les informations affichées.
Mes données financières sont-elles sécurisées avec Cagnup ?
Avant de créer un compte ou de connecter une source financière, il est important de consulter la politique de confidentialité et les conditions d’utilisation de Cagnup. Vérifiez quelles données sont collectées, comment elles sont stockées et si elles sont partagées avec des partenaires. Utilisez un mot de passe unique, activez les options de sécurité disponibles et évitez de communiquer des informations sensibles dans les commentaires ou messages.
Cagnup est-elle gratuite ou certaines fonctions nécessitent-elles un paiement ?
L’accès initial à Cagnup peut être gratuit, mais certaines applications de gestion financière réservent des fonctions avancées à un abonnement ou à des achats intégrés. Avant de télécharger ou de commencer une période d’essai, consultez attentivement la fiche de l’application sur Google Play ou l’App Store. Portez une attention particulière au renouvellement automatique, au prix après l’essai et aux modalités de résiliation.
Peut-on utiliser Cagnup sans connecter son compte bancaire ?
Selon les fonctions disponibles dans la version installée, il peut être possible d’utiliser Cagnup manuellement en ajoutant ses dépenses et ses objectifs sans relier directement un compte bancaire. Cette méthode offre davantage de contrôle, mais demande une saisie régulière et peut être moins automatisée. Si une connexion bancaire est proposée, vérifiez d’abord sa compatibilité avec votre établissement et les autorisations demandées.


