BRICKS : Immobilier & Épargne

- 282.00 Avis
- 4,6
- Téléchargements
- 100.00K
- 1.17.0
- Version
Captures d'écran
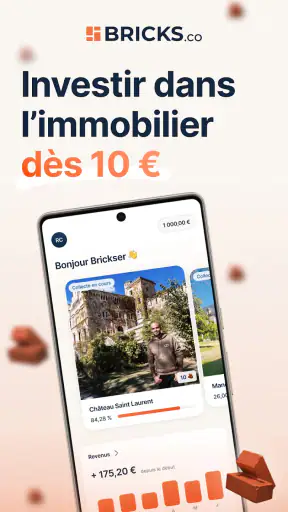
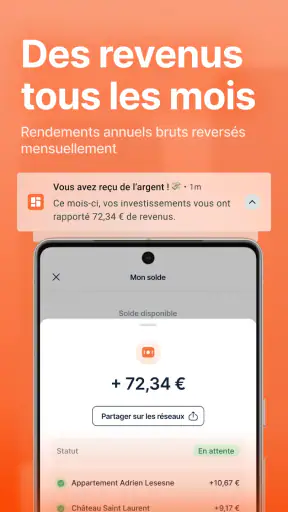
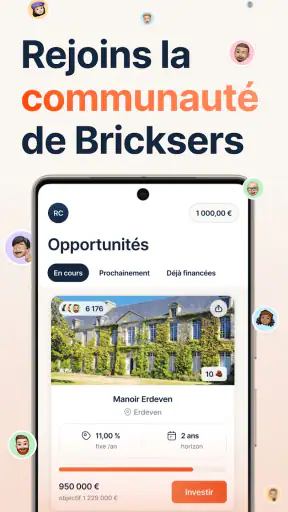
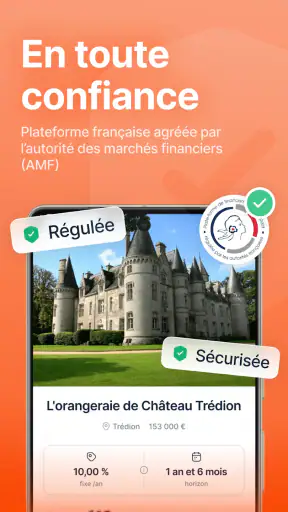
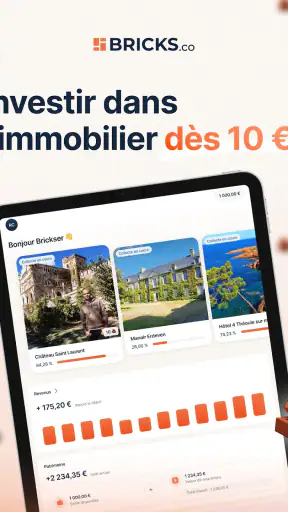
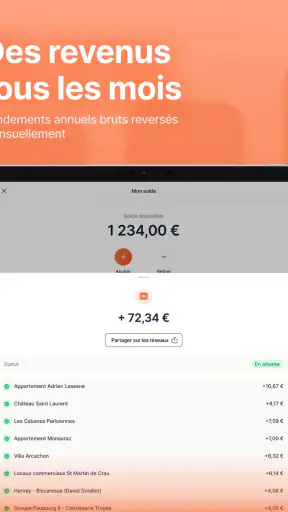
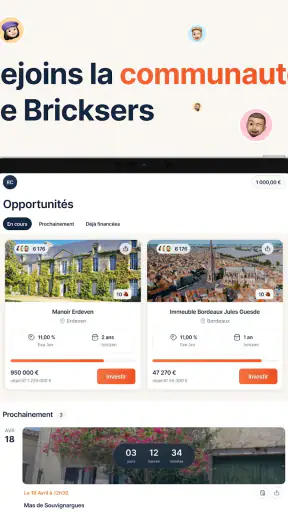
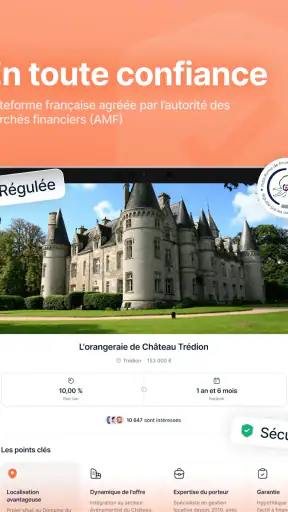
Télécharger
Disponible sur Télécharger sur le Play Store Télécharger sur le Télécharger sur l'Apple Store Obtenir l'APK Téléchargement de l'APKAvantages
- Recherche de biens immobiliers simple et bien organisée
- Filtres pratiques pour affiner rapidement les résultats
- Informations utiles pour comparer les opportunités d’investissement
- Interface claire
- adaptée aux débutants
- Permet de suivre plus facilement ses projets d’épargne immobilière
Inconvénients
- L’offre peut varier fortement selon la région recherchée
- Certaines fonctionnalités nécessitent probablement un compte utilisateur
- Les rendements affichés ne garantissent pas les performances futures
- Peu adapté aux investisseurs cherchant des analyses très avancées
- La disponibilité des biens dépend des opportunités proposées sur la plateforme
Avis sur BRICKS : Immobilier & Épargne Appxis
J’ai testé BRICKS : Immobilier & Épargne avec une idée simple en tête : comprendre ce que change réellement son approche de l’investissement immobilier au quotidien. L’application de finance, développée par BRICKS, cherche à rendre ce domaine plus accessible depuis un téléphone, avec une promesse centrée sur des revenus immobiliers versés chaque mois. Ce n’est pas une application de suivi de budget ni un simulateur bancaire classique : son intérêt se trouve dans la possibilité de s’intéresser à l’immobilier sans commencer par chercher, financer et gérer un bien entier.
Cette orientation explique probablement pourquoi elle attire déjà une communauté visible sur Android. Elle affiche une moyenne de 4,6 sur environ 2,5 milliers d’évaluations, tandis que son compteur dépasse les 100 milliers d’installations. L’application est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0. Elle est relativement récente, avec une sortie le 31 mars 2025, et sa version actuelle est la 1.17.0. Ces éléments donnent une idée de son accessibilité, mais ils ne remplacent pas la question la plus importante : est-ce que ce format correspond vraiment à votre manière d’épargner ?
Le vrai intérêt : accéder à une logique immobilière sans acheter un logement entier
La capacité qui m’a semblé la plus importante est la possibilité de participer à une démarche d’investissement immobilier depuis une application. Dans la vie courante, l’immobilier demande souvent une somme importante, du temps, des démarches administratives et une tolérance aux responsabilités de propriétaire. BRICKS tente de déplacer une partie de cette expérience sur mobile, afin que l’utilisateur puisse commencer par consulter et choisir plutôt que de se lancer directement dans un achat complet.
Le bénéfice concret n’est donc pas seulement de voir des informations immobilières sur un écran. C’est surtout de pouvoir réfléchir à l’immobilier comme à une composante de son épargne, au lieu de le considérer comme un projet réservé aux personnes capables d’acheter un appartement ou un immeuble. Cette différence est importante pour quelqu’un qui souhaite diversifier ses habitudes financières sans transformer son quotidien en gestion locative.
Je trouve aussi intéressant que l’application mette en avant la notion de revenus mensuels. Cette formulation peut rendre le projet plus facile à comprendre qu’un discours uniquement basé sur la valeur future d’un bien. Elle invite à se demander ce que l’on recherche réellement : un complément régulier, une exposition progressive à l’immobilier, ou simplement une nouvelle façon de répartir son épargne. Dans tous les cas, il faut garder une approche prudente : un revenu présenté comme mensuel ne signifie pas automatiquement qu’il est garanti, constant ou adapté à tous les profils.
Le point essentiel à retenir est que BRICKS simplifie l’accès à l’immobilier, mais ne supprime pas le risque lié à un investissement. L’interface peut rendre une décision plus facile à prendre ; elle ne la rend pas forcément meilleure. Avant d’utiliser son argent, je conseille donc de lire attentivement les informations affichées dans l’application et de ne pas confondre simplicité d’utilisation et absence de risque.
Une expérience pensée pour commencer par l’exploration
Dans mon utilisation, l’intérêt d’une application comme celle-ci apparaît surtout pendant la phase de découverte. Au lieu de passer immédiatement par des annonces immobilières, des rendez-vous bancaires ou des tableaux complexes, on peut d’abord se familiariser avec le fonctionnement d’un investissement immobilier présenté dans un environnement mobile. Pour un débutant, cette première étape peut réduire l’impression de ne pas savoir par où commencer.
Je recommande de ne pas ouvrir l’application avec l’objectif de déposer de l’argent dès la première visite. Il vaut mieux l’utiliser d’abord comme un espace de compréhension. Regardez les possibilités proposées, observez la manière dont les informations sont organisées et notez les éléments qui vous manquent pour prendre une décision. Cette méthode est plus saine que de se laisser guider uniquement par l’idée de revenus réguliers.
Un détail pratique compte beaucoup : l’application gratuite facilite l’essai sans ajouter un coût d’accès au téléchargement. Cela ne veut évidemment pas dire que l’investissement lui-même est gratuit. La gratuité concerne l’application, pas le capital engagé, ni les éventuels risques associés. Cette distinction mérite d’être gardée en tête, surtout si vous avez tendance à associer une application financière gratuite à une expérience sans frais ou sans engagement.
Le développeur BRICKS semble avoir choisi un positionnement très direct : faire de l’immobilier un sujet consultable depuis un téléphone, avec une présentation plus proche d’un service numérique que d’un dossier bancaire traditionnel. Pour moi, cette approche est utile lorsque l’on veut apprendre à poser les bonnes questions. Elle est moins convaincante si l’on attend une analyse financière complète qui déciderait à notre place.
Comment je l’utiliserais avant toute décision
Je commencerais par définir une somme que je peux immobiliser sans toucher à mon épargne de précaution. C’est une étape souvent négligée lorsque l’application rend le parcours fluide. Une interface claire peut donner envie d’avancer rapidement, alors que la vraie question devrait être : que se passe-t-il si je dois récupérer cet argent plus tôt que prévu ? Si la réponse vous met mal à l’aise, il vaut mieux attendre.
Ensuite, je comparerais chaque opportunité avec trois repères simples : la durée pendant laquelle l’argent risque de rester engagé, la manière dont les revenus sont expliqués, et le niveau de diversification réellement obtenu. Investir dans plusieurs propositions immobilières ne revient pas nécessairement à être diversifié si elles dépendent de facteurs similaires. Cette lecture demande plus d’attention qu’un simple coup d’œil au revenu annoncé.
Enfin, je conserverais une trace personnelle de mes décisions. Une petite note indiquant la date, le montant, l’objectif et les raisons du choix peut devenir très utile quelques mois plus tard. Elle évite de juger une décision uniquement à partir de son résultat immédiat. C’est une astuce simple, mais particulièrement pertinente avec une application qui peut rendre les opérations rapides et répétées.
Ce que cela donne dans une situation réelle
Imaginez une personne qui met régulièrement de côté, mais qui ne souhaite pas acheter un logement. Elle possède déjà une épargne de sécurité et cherche une autre destination pour une petite partie de son argent. Elle télécharge BRICKS, consulte les informations disponibles et découvre une manière de s’intéresser à l’immobilier sans gérer directement des locataires, des travaux ou un crédit immobilier.
Dans ce scénario, l’application peut servir de point de départ concret. Elle permet de passer d’une curiosité générale — « j’aimerais investir dans la pierre » — à une série de questions plus précises : quel montant suis-je prêt à engager ? Quel horizon me convient ? Est-ce que je privilégie un revenu potentiel ou la disponibilité de mon épargne ? Cette clarification est, à mes yeux, l’un des effets les plus utiles du service.
Je ne conseillerais toutefois pas à cette personne de remplacer toute son épargne par une solution immobilière. Même si le format paraît plus simple qu’un achat direct, l’argent investi peut ne pas être aussi disponible qu’une somme conservée sur un compte courant ou un produit d’épargne liquide. L’application est donc plus intéressante comme outil de diversification mesurée que comme unique destination financière.
Pour un jeune actif qui n’a jamais étudié l’immobilier, l’expérience peut également avoir une valeur pédagogique. Il peut apprendre à regarder un projet sous plusieurs angles au lieu de se focaliser sur un seul chiffre. En revanche, quelqu’un qui prépare un achat de résidence principale ne devrait pas considérer cette application comme un substitut à son apport. Dans ce cas, la priorité reste généralement de préserver la disponibilité et la stabilité de l’épargne destinée au logement.
Une alternative différente à l’achat direct
Par rapport à l’achat d’un appartement, BRICKS demande moins d’implication matérielle et évite de devenir propriétaire d’un bien à gérer soi-même. C’est un avantage évident pour moi si je veux m’exposer à l’immobilier sans appeler un artisan, suivre une location ou négocier avec une banque. L’envers du décor est que je contrôle moins directement le bien et que je dépends davantage du fonctionnement du service et des projets proposés.
Par rapport à un compte d’épargne classique, l’application offre une orientation plus ciblée vers l’immobilier, mais elle ne joue pas le même rôle. Un compte d’épargne sert généralement de réserve facilement accessible ; une démarche immobilière vise plutôt un horizon plus long et comporte davantage d’incertitudes. Comparer uniquement les revenus affichés serait donc trompeur, car la disponibilité et le niveau de risque ne sont pas identiques.
Par rapport à l’investissement immobilier coté, l’expérience peut sembler plus concrète parce qu’elle est directement associée à des projets immobiliers. En revanche, elle n’a pas forcément la même souplesse qu’un actif que l’on peut acheter ou vendre rapidement sur un marché. Pour quelqu’un qui souhaite modifier son exposition en quelques minutes, une solution financière plus liquide peut être préférable.
Cette comparaison m’amène à une conclusion pratique : BRICKS n’est pas « meilleure » que toutes les alternatives. Elle répond à un besoin précis, celui d’explorer l’immobilier avec une barrière d’entrée numérique et une gestion plus légère que l’achat direct. Si votre priorité est la disponibilité immédiate, la simplicité d’un placement garanti ou la possibilité de vendre rapidement, une autre catégorie d’épargne sera probablement plus adaptée.
Les compromis à accepter avant de se lancer
Le premier compromis concerne la liquidité. Une application mobile donne une impression d’instantanéité, mais un investissement immobilier ne devient pas liquide simplement parce qu’il est accessible depuis un smartphone. Il faut donc vérifier les conditions applicables à chaque proposition et réfléchir à la durée pendant laquelle vous pouvez vous passer de la somme engagée.
Le deuxième concerne la compréhension des revenus. Une présentation mensuelle est agréable à suivre, mais elle peut pousser à regarder le calendrier des versements plutôt que la situation globale. Je préfère examiner le projet, les modalités, les risques et les conditions avant de me demander combien je pourrais recevoir. Cette discipline évite de transformer un indicateur séduisant en unique critère de choix.
Le troisième compromis est le niveau de contrôle. Avec un achat direct, on peut choisir le bien, négocier, décider de certains travaux et suivre personnellement la location. Avec une application, une partie de ces décisions est déléguée. C’est précisément ce qui rend le service plus accessible, mais aussi ce qui peut frustrer les utilisateurs qui veulent tout maîtriser.
Il faut également accepter une courbe d’apprentissage. Même si l’application cherche à simplifier l’accès, l’immobilier reste un domaine où les mots employés, les échéances et les conditions ont des conséquences concrètes. Je déconseille de prendre une décision uniquement parce que le parcours paraît plus facile que celui d’une banque. La facilité doit servir à mieux comprendre, pas à réfléchir moins.
Trois habitudes qui améliorent vraiment l’utilisation
La première consiste à séparer la consultation de la décision. Je peux ouvrir l’application pour suivre les projets et apprendre, sans considérer chaque session comme une invitation à investir. Cette distance est utile, car elle limite les choix impulsifs et transforme l’outil en support de suivi plutôt qu’en simple bouton d’action.
La deuxième est de commencer par un objectif écrit en une phrase. Par exemple : « Je cherche une exposition immobilière à long terme avec une somme dont je n’ai pas besoin prochainement. » Si une proposition ne correspond pas à cette phrase, je la mets de côté, même si son rendement potentiel paraît intéressant. Cette méthode m’aide à éviter les décisions basées sur l’enthousiasme du moment.
La troisième consiste à examiner l’ensemble de son patrimoine avant de multiplier les investissements. Si votre épargne, votre emploi ou votre résidence dépendent déjà fortement du marché immobilier, ajouter une nouvelle exposition peut réduire votre diversification au lieu de l’améliorer. BRICKS peut être pertinent dans une stratégie équilibrée, mais pas automatiquement dans une stratégie déjà concentrée.
Un quatrième réflexe est de prévoir la gestion des notifications et du suivi. Des versements ou des mises à jour régulières peuvent encourager une consultation excessive. Je préfère fixer un moment précis pour vérifier l’évolution, puis revenir à mon plan initial. Cela évite de réagir à chaque changement d’information comme s’il fallait modifier immédiatement toute sa stratégie.
À qui l’application apporte le plus de valeur
À mon avis, BRICKS convient surtout à la personne qui veut découvrir l’investissement immobilier sans acheter un bien entier, qui accepte un horizon potentiellement long et qui prend le temps de lire avant d’agir. Elle peut aussi intéresser l’épargnant qui cherche une diversification thématique et qui comprend qu’un revenu mensuel potentiel ne remplace pas une réserve de sécurité.
Elle est moins adaptée à celui qui a besoin de récupérer son argent à tout moment, à celui qui cherche une certitude de rendement, ou à celui qui veut gérer directement chaque détail d’un bien. Je la déconseille également comme première destination pour l’argent prévu à court terme : un projet de déménagement, une dépense importante ou un apport immobilier mérite une épargne dont la disponibilité est prioritaire.
Pour savoir si vous êtes dans le bon profil, posez-vous quatre questions. Est-ce que je peux immobiliser une partie de mon épargne ? Est-ce que je comprends que l’immobilier comporte des risques ? Est-ce que je souhaite diversifier plutôt que remplacer mon épargne habituelle ? Suis-je prêt à lire les conditions au lieu de me fier uniquement à la promesse de revenus mensuels ? Si vous répondez honnêtement oui, l’application mérite probablement un essai prudent.
La question de l’âge est simple sur le plan de l’accès : son classement PEGI 3 la rend adaptée à un public très large. Mais l’âge indiqué ne dit rien sur la maturité financière nécessaire pour investir. Même un adulte habitué aux applications bancaires doit garder une réserve de sécurité et comprendre les conséquences de son choix. L’accessibilité technique ne doit pas être confondue avec une recommandation financière universelle.
Après mon essai, je retiens surtout une expérience utile pour franchir le premier obstacle psychologique de l’immobilier. Elle rend le sujet plus concret et moins intimidant, sans demander la gestion complète d’un logement. Son principal mérite est cette accessibilité ; sa principale limite est le risque que cette simplicité fasse oublier les questions de durée, de liquidité et de diversification.
Je recommanderais BRICKS comme outil d’exploration et de diversification mesurée, pas comme solution unique pour toute son épargne. Si vous l’utilisez avec un objectif clair, une somme raisonnable et une lecture attentive des conditions, elle peut vous aider à découvrir une autre manière d’aborder l’immobilier. Si vous cherchez une disponibilité immédiate ou une garantie de résultat, mieux vaut vous tourner vers une alternative plus adaptée à ces priorités.
FAQ
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS : Immobilier & Épargne est une application orientée vers l’investissement immobilier fractionné. Elle permet de découvrir des projets immobiliers, de consulter leurs informations principales et, selon les conditions proposées, d’investir une somme adaptée à son budget. L’application centralise généralement le suivi des placements, les documents disponibles et les éventuels revenus associés. Avant toute opération, il est important de comprendre le fonctionnement exact du projet et les modalités indiquées.
Quel montant minimum faut-il investir sur BRICKS : Immobilier & Épargne ?
Le montant minimum dépend du projet immobilier présenté et des conditions fixées par la plateforme. L’application peut afficher différentes opportunités, chacune pouvant avoir un seuil d’entrée, une durée et un objectif spécifiques. Il est donc recommandé de consulter attentivement la fiche de chaque projet avant de prendre une décision. Les frais éventuels, les modalités de paiement et les conditions de retrait doivent également être vérifiés directement dans l’application.
BRICKS : Immobilier & Épargne est-elle adaptée aux débutants ?
L’application peut convenir aux personnes qui souhaitent découvrir l’investissement immobilier avec une mise de départ plus accessible que l’achat d’un bien complet. Les fiches de présentation et les informations financières facilitent la comparaison des projets, mais elles ne remplacent pas une compréhension personnelle des risques. Un débutant doit notamment se renseigner sur la durée d’investissement, la liquidité, les rendements non garantis et la possibilité de perdre une partie du capital investi.
Quels sont les risques liés à l’utilisation de BRICKS : Immobilier & Épargne ?
Comme tout investissement, l’utilisation de BRICKS : Immobilier & Épargne comporte des risques. La valeur ou la rentabilité d’un projet immobilier peut être affectée par le marché, les retards de travaux, la vacance locative, les difficultés financières d’un partenaire ou l’évolution des taux. Les revenus annoncés ne doivent pas être considérés comme garantis. Il est préférable de diversifier ses placements et de n’investir que l’argent dont on n’a pas besoin à court terme.
Comment vérifier la sécurité, les frais et les conditions avant d’investir ?
Avant de déposer de l’argent, il est conseillé de vérifier l’identité de l’opérateur, les informations légales, les documents contractuels et les éventuelles autorisations réglementaires. L’utilisateur doit aussi examiner les frais d’entrée, de gestion, de sortie ou de transfert, ainsi que les règles concernant les retraits et la fiscalité. L’application peut proposer une interface claire, mais chaque investisseur reste responsable de la lecture des conditions et de l’évaluation du risque.


